売却・転換で生じる資金の行き先
オアシスは、売却で回収した資本を株主還元の強化や収益性が見込まれる分野への再投資に振り向けられるとする。この資金を支える手元の余力を資料では次のように整理している。
東京製鐵の資金余力とオアシスの還元提案
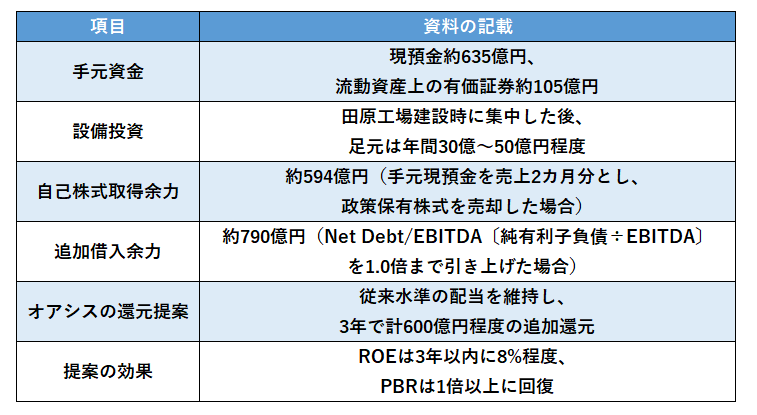
出所:オアシス資料
設備投資が年間30億〜50億円程度にとどまる一方、資料では約635億円の現預金などの保有水準や資本配分について合理的な説明はなされていないと指摘する。さらに田原工場の売却やデータセンター転換、政策保有株の売却を行えばキャッシュは一段と増加すると主張する。
足元の還元について、オアシスは次の点を挙げている。2026年3月期の決算発表時に、東京製鐵は影響額が約10億円の減配を実施しつつ、新たに27億円の自己株取得を公表した。オアシスによれば、配当を維持したまま自己株取得規模を縮小する選択肢を採らなかった理由について、合理的かつ明確な説明はなかった。配当性向も、直近の一時的な例外を除き、日本の上場企業平均の35%を継続的に下回って推移している。
売却額2,000億円の使途について、資料は還元と再投資に整理するにとどまり、内訳を示していない。算定株価の前提として明記された還元は、追加の約600億円である。転換案では、投資額約3,060億円(編集部算出、前述)が時価総額1,659億円を上回る。資料は、運営をJV(ジョイントベンチャー)等とし、雇用維持も可能と見込むが、投資の調達方法や負担割合は示していない。



 人気の特集・連載