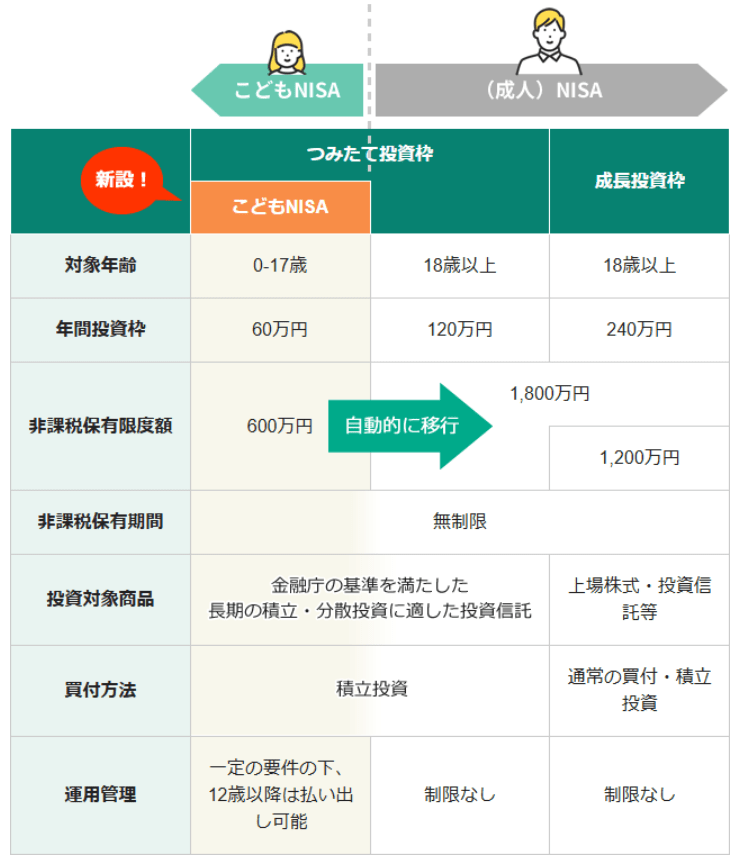
17歳未満の未成年も対象となる「こどもNISA」のスタートが2027年1月に迫り、各メディアにおいて、関連ニュースや解説記事を目にすることが増えてきた。現行NISA(少額投資非課税制度)の非課税枠を有効活用できていない親世代も多い中、どこまで利用価値があるのか疑問視する声もあるが、改めて長期の積立投資について、頭を整理する良い機会にはなるのではないか。
現行NISAと「こどもNISA」どちらを優先すべき?
税制を考えた場合、こどもNISAには複雑な論点が紛れ込んでいる。例えば、年間投資枠の60万円は、子供1人あたりの、暦年贈与の基礎控除(110万円)の範囲内である。ただ、こどもNISAへの拠出目的以外で、子供が祖父母などからお祝い金などをもらっていたりすると、基礎控除の額を超えてしまい、贈与税納税の義務が発生する可能性もある。払い出しへの制限など、制約が多いことを考慮すると、教育資金などは親の現行NISA枠を優先すべきという考えも多い。
一方で、18歳到達後に、そのまま通常の「つみたて投資枠」にスライドできるのは、こどもNISAの大きなメリットといえる。敢えて、こどもNISAの枠を使わず、親世代が現行NISAで資産を形成し、子供が成人した後に、一度に資産を子供に移す場合、贈与税がかかるケースが多くなる。加えて、いったん、現金化する必要があるため、長期の複利効果の追求が中断されてしまう点もデメリットだ。
要するに、現行NISAと、こどもNISAのどちらを優先すべきかについては、資産形成の目的や考え方、親世代のNISA非課税枠の利用状況などが複雑に絡むので一概には言えない面がある。なお、筆者は税理士資格を持っていないし、税制の専門家でもない。こどもNISAの税制に絡む正確な情報は税理士を頼ってほしい。
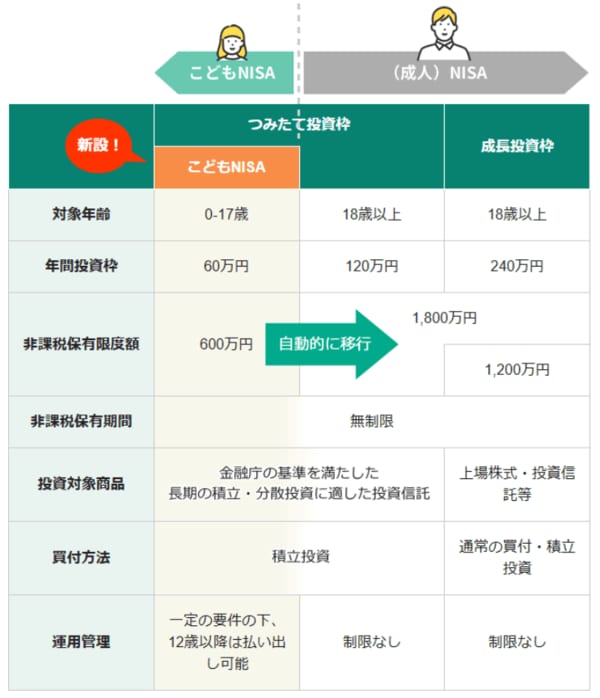
筆者の立場で、純粋に制度の作り付けをみた場合、こどもNISAは「長期の積立投資」がキーワードになる制度という印象を持つ。①現行つみたて投資枠の延長で、買い付け方法も積立に限定されており、対象商品もつみたて投資枠対象のみ②払い出しに制限がかけられており、始めたときの子供の年齢にもよるが、結果的に長期投資となるケースが多い――という特徴があるためだ。18歳以降に成人となった子供が口座をそのまま引き継げる仕組みの上においても、現行のつみたて投資枠以上に「長期」が強い意味を持つ。
【関連リンク】こどもNISAとは?いつから始められる?今からできる準備やシミュレーションについて解説!
覚えておきたい「126の法則」 「72の法則」との違いは?
繰り返しになるが、親世代の現行NISA非課税枠を優先すべきか、こどもNISAも併用すべきかと言った点は個々の事情も勘案すべきであり、容易に答えは出せない。ただ、こどもNISAのスタートを長期の積立投資による資産形成を改めて考えてみる機会にしてみても良いだろう。
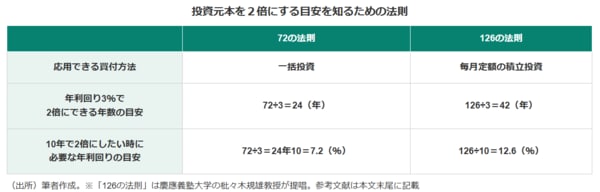
せっかく、長期でコツコツ積立投資をするならば、元本の2倍程度を目標にしたい、と考える人もいるだろうし、目標としては悪くない。資産運用における有名な法則に「72の法則」というものがある。投資元本を2倍にするのに必要な「年数」と「利回り」をかけるとおおよそ「72」になるというものだ。例えば3%の利回りで2倍にするためには「72÷3」で24年が必要だ。また、10年で2倍にしたいのだったら「72÷10」で7.2%の利回りで運用しなければならない。
しかし、「72の法則」は一括投資を想定したものであり、少しずつ運用の元本を増やしていく積立投資に応用することはできない。そこで登場するのが「126の法則」だ。慶応義塾大学の枇々木規雄教授が提唱した考えで、積立投資の普及とともに、ここ数年で注目度が増している。
毎月の定額積立投資を想定した場合、投資元本を2倍にするのに必要な「年数」と「利回り」をかけるとおおよそ「126」になるというものであり、仮に3%の利回りで2倍にするためには「126÷3」で42年必要になる。一括投資と比べると1.75倍の期間が必要な計算だ。
【関連リンク】利回りとは?利率との違いや計算方法について初心者にもわかりやすく解説!
17年弱で積立額の2倍の成果を得るためには年7.6%程度の利回りが必要
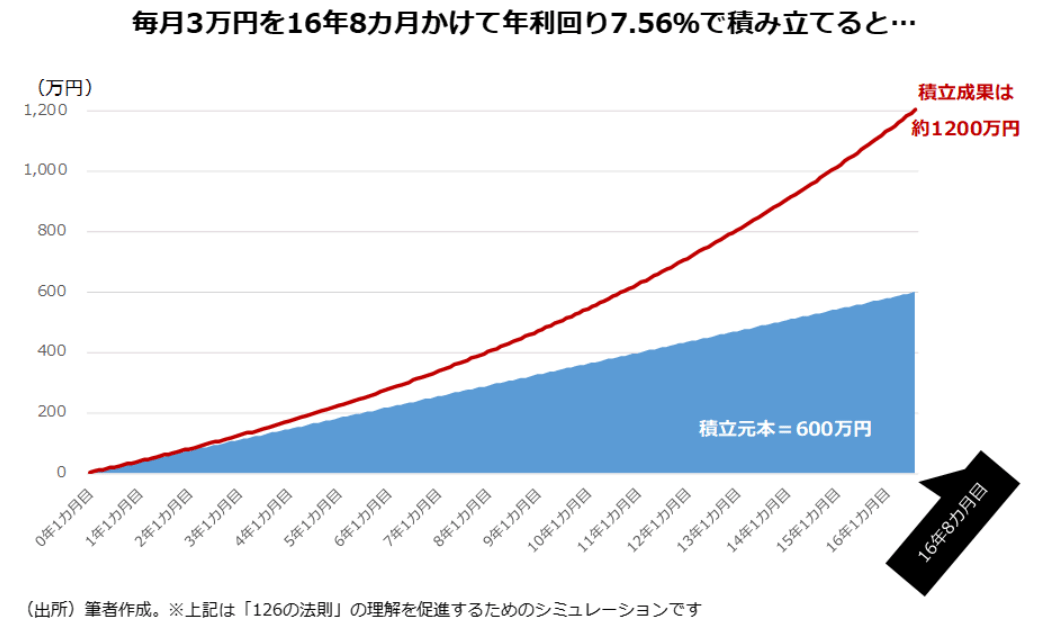
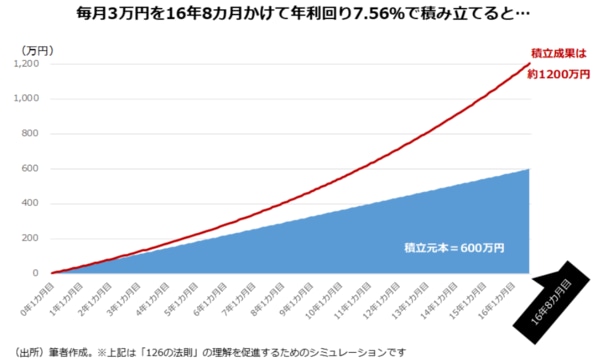
ここでは、こどもNISAの年間投資枠(60万円)、非課税保有限度額600万円を最大限有効活用し、長期の積立投資で、非課税保有限度額の2倍である1200万円に成果を増やす道筋を探ってみたい。毎月の積立金額は3万円で考える。キリがよいし、積立額は年36万円となり、年間の非課税枠に収まる。非課税保有限度額の600万円に達するのは16年と8カ月となり、子供が赤ちゃんの頃から積み立て始めると仮定すると、期間も最大限に近いくらい活用できる計算だ。
それでは、積立額が限度の600万円に達した時に、成果が2倍の1200万円に達するためには、どれくらいの利回りが期待できる投資対象を選べば良いのだろうか。「126の法則」に当てはめて2倍にするために必要な利回りを求めたい。
126÷16.6667≒7.56
シミュレーションをグラフにしてみると、確かに年7.56%の利回りであれば積立額の合計が600万円に到達した16年8カ月目に、積み立て成果はちょうど元本の2倍の1200万円を超えている。ここでは、こどもNISAの制度に合わせて考えてみたが、積立投資の考え方そのものは、現行NISAの成長投資枠・つみたて投資枠であっても変わらない。「126の法則」は覚えておいて損がない概念だ。
さて、「7.56%」という利回りの目標を目にして、「ハードルが低い」と感じた方はいないだろうか。確かに、国内公募投信(ETFを除く)で最も純資産総額が大きい「eMAXIS Slim全世界株式(オール・カントリー)」(オルカン)の過去5年の年率リターンは2026年9月末時点で19.4%であり、7.56%の2倍以上だ。
大前提として、過去のリターンは将来を保証するものではない。特に足元数年はAI普及の期待が急速に高まり、関連銘柄の株価が急上昇した時期と重なる。新NISA開始以降、好調なマーケットで成功体験を積み上げてきた人は多いと思うが、ここ数年の勢いが今後も続くと考えるのは早計だ。
公的年金の積立金を運用する年金積立金管理運用独立行政法人(GPIF)は、最も楽観的な想定である「高成長実現ケース」でも、外国株式の名目期待リターンを「8.1%」と置いている。長期の見通しを立てる場合、そのあたりの情報も参考にすると良いだろう。
おさえておくべき「ボラティリティ・ドラッグ」と「順序のリスク」
そのほかの留意点にも触れたい。「72の法則」においても「126の法則」においても、「リスク」は想定していない。つまり、価格のブレはなく、同じ利回りが継続していく想定だ。実際の積立投資などで利用される株式ファンドは時期によってリターンのブレは大きい。なぜここが重要かと言えば、ボラティリティの大きさは複利効果を棄損する面があるためだ。
理解の促進を優先し、極端なケースを想定する。
ファンドA … 1年目のリターン ⇒ +25% 2年目のリターン ⇒ +25%
ファンドB … 1年目のリターン ⇒ +100% 2年目のリターン ⇒ -50%
年の平均リターンを算術平均で考えればどちらのファンドも+25%。しかし、累積リターンは、ファンドAが+56.25%なのに対し、ファンドBは±0%(2倍になって半分になる)になってしまう。もしも、算術平均のイメージで期待リターンを見積もってしまうと、実際の運用成果は考えていたよりも、小さくなることもあり得る。こうした現象は「ボラティリティ・ドラッグ」とも呼ばれるが、特に長期投資においては押さえておくべきポイントだ。
なお、ある程度ボラティリティが大きいほど、値下がりした時にたくさんの口数が買えて、平均取得単価をおさえる効果(「ドルコスト平均法」の効果)が生じるとの主張もあるだろう。確かに積立投資においては、ボラティリティが味方になる面はある。ただ、積立投資は同一の投資対象に長期で投資する手法であるため、その投資対象が長期でどのような成果をもたらすかを第一に考えるべきだろう。
加えて、積立後期において、投資対象のボラティリティがもたらす影響にも気を配りたい。いわゆる「順序のリスク」への対応だ。一括投資の場合は、期間のリターンが入れ替わっても、結果は変わらない。例えば、前出の「ファンドB」の期間のリターンを入れ替えて、1年目のリターン ⇒ -50% 2年目のリターン ⇒ +100%にしても、「半分になった後に2倍になって元に戻る=±0%」であり、結論は一緒だ。
しかし、積立投資の場合は徐々に元本を投入していくので、積立初期と積立後期では、同じリターンでも運用資産に与える影響が異なる。特に、使途や目標金額を定めている場合は積立後期に過大なリスクを負っていないかにも気を配りたい。
《参考文献》
『126ルール : 積立投資の複利効果を概算する簡単な計算ルール』枇々木 規雄(日本FP学会ニュースレター、Vol.4、2021.12.15)
※参考文献では「126ルール」としているが、「72の法則」との平仄、資産運用業界、FP業界での一般的な呼び方を勘案し、本稿では「126の法則」で統一した。



 人気の特集・連載