ウォーシュ米連邦準備制度理事会(FRB)議長の金融市場とのコミュニケーションに変化がみられている。ウォーシュ氏は5月の議長就任後、将来の政策金利の方向性をあらかじめ示すフォワードガイダンスに否定的な姿勢を示してきた。しかし、8月末のジャクソンホール会議以降は、将来の政策金利の経路は示さない一方、政策判断の基準を具体的に説明するようになった(図表1)。
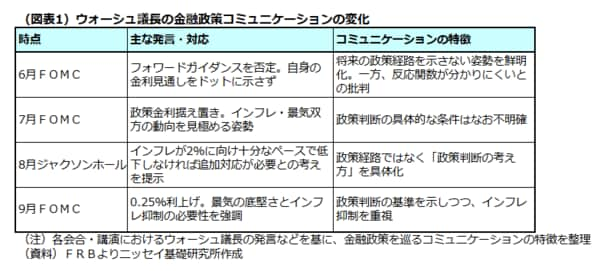
6月の米連邦公開市場委員会(FOMC)後の記者会見では、ウォーシュ氏はフォワードガイダンスを否定したほか、FOMC参加者の政策金利見通しを示すドットチャートにも自身の予想を提出しなかった。もっとも、将来の政策経路だけでなく、どのような経済・物価情勢になれば政策金利を変更するのかという「反応関数」も十分に示されず、市場では政策判断の基準が分かりにくいとの批判が出た。
7月会合でもこうした状況は大きく変わらなかった。FOMCは政策金利を3.50~3.75%で据え置いたものの、3人が0.25%の利上げを主張して反対票を投じた。ウォーシュ氏は基調的なインフレ率が上振れすれば利上げ、低下すれば利下げという基本的な考えを示したが、政策変更に至る具体的な条件は依然として明確ではなかった。
転機となったのが8月末のジャクソンホール演説である。ウォーシュ氏は通常時のフォワードガイダンスには引き続き否定的な姿勢を示した一方、金融政策を判断する際の原則や足元の景気・物価認識を詳しく説明した。とりわけ、基調的なインフレ率が2%の物価目標に向けて「明確かつ十分なペース」で低下しているとの確信が持てなければ、FRBには追加的な対応が必要との考えを示すなど、政策判断の考え方を具体的に説明した。
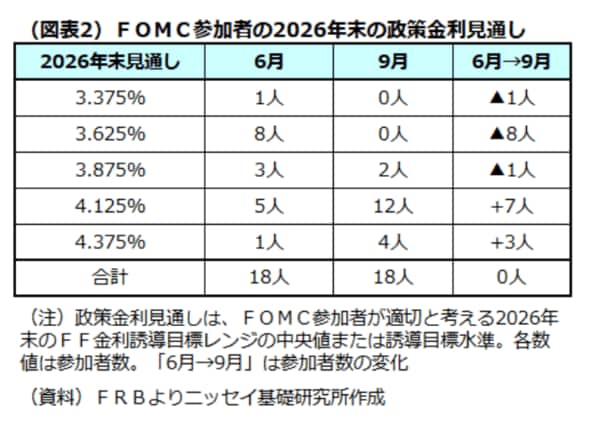
9月のFOMCでは、インフレ率が依然として高い一方、個人消費や設備投資など景気が底堅く推移する中、インフレ抑制のため政策金利を0.25%引き上げた。また、FOMC参加者による2026年末の政策金利見通しも6月から大幅に上方修正され、9月時点では大半の参加者が4%を上回る水準を予想している(図表2)。FOMC内でもインフレ抑制に高めの政策金利が必要との見方が広がっている。
9月中旬に行った米国出張でも、市場関係者からは、6、7月の記者会見に比べてジャクソンホール以降はウォーシュ氏の政策判断の考え方が分かりやすくなったとの評価が多く聞かれた。ウォーシュ氏はフォワードガイダンスを復活させたわけではない。将来の金利経路を約束するのではなく、政策判断の基準を示し、市場自身に今後の政策を予想させる新たなコミュニケーション手法を模索しているとみられる。
今後、インフレ率や労働市場が想定外の動きを示した場合でも、こうした政策判断の基準を市場に分かりやすく伝えられるか。ウォーシュFRBの金融政策を展望するうえで、政策金利の動向だけでなく、市場との対話方法にも注目する必要があろう。