「情報の非対称性」と「タイムラグ」
――販売現場では、顧客との認識のギャップがトラブルを生むケースが少なくありません。根本的な原因はどこにあるのでしょうか。
錦野氏:プロフェッショナルとして引き受けるべき役割と責任という観点では、金融機関の現場と、私が携わってきた弁護士業務との間には共通性があると思っています。弁護士は単に発言内容が正確であったとしても、それを目の前の相手が理解していなければ、その仕事には意味がありません。同様に保険エージェントや金融機関の担当者においても、商品について説明して終わりではなく、相手の理解の度合いを丁寧に確認しながら最善の方向へ導いていくプロセスこそが重要だと考えています。

(錦野氏)
木村氏:情報の非対称性とタイムラグという、本質的な課題に目を向けるべき時期が来ているのではないでしょうか。例えば保険の約款とは、いわば「読まれざるベストセラー」であり、顧客は契約内容を十分に理解していないことが珍しくはありません。事故が起きて初めて「自分が欲しかった商品と違った」と気づくケースさえあります。
加入時と請求時のタイムラグの問題を解消するため、お客様に近い位置にいる代理店やブローカーに、より高度な対応をお願いするモデルを構築、それを通じて保険を提供することにより、顧客への説明責任が担保され、提供される保険の価値がいっそう高まると考えています。
レベンソン氏:熊本や日本の各地で発生した災害についてニュースに触れ、心を痛めています。自然災害のように何か重要な出来事が起きた時にも、家族や大切な人が守られているという安心感を提供することが保険の真の役割であり、いざという時にこそその真価が問われるのだと改めて感じました。
完全に保険に加入していない層については議論の上で焦点化しやすい一方、見過ごされがちなのは、加入はしていてもライフスタイルの変化に合わせて補償を見直していない層です。担当者は何十年も経ってから再訪するのではなく、せめて数年に一度は顧客の状況を確認し、検討すべきタイミングに背中を押す役割を担うべきではないでしょうか。

(レベンソン氏)
星野氏:日本においても、結婚しない若者が増えるなどライフスタイルが多様化する中で、本当に保障が必要な層が未加入のまま取り残されているという現実的な課題があります。近年は対面チャネルの不祥事により、残念ながら対面営業の信頼が揺るがされる事態となっていましたが、1人ひとりにとっての現状と将来のギャップに気づく手助けをし、そこに適切な保険を提案するという、営業の本来の役割を改めて意識すべきタイミングだとも感じています。

(星野氏)
万一の際に求められる「人」の寄り添い
――日本は災害の多い国ですが、有事における現場担当者の役割をどう考えていますか。
木村氏:2011年、東日本大震災の被災地で損保ジャパンの災害対策本部を指揮した際、現地の方々にたくさんの感謝の言葉を受けました。その時の経験から、「保険金だけではなく、顔を見せて安心させてくれた」ということが、双方の信頼関係を飛躍的に強力にする要素だと確信するようになりました。

(木村氏)
錦野氏:東日本大震災といえば、その5年前、いわゆる「保険金不払い問題」によって業界は社会的な信頼を大きく失っていました。しかし震災時に長期間泊まり込みで対応にあたった社員や、自らも被災しながら顧客に温かい言葉をかけ続けた地域の代理店の方々のプロとしての行動が、業界の信頼を一気に回復させることにつながりました。災害とはまさに、見えない保険という商品の機能が発揮される時であり、商品の「実在」を感じられる時とも言えるでしょう。
AIとヒト、業界内での棲み分けは
――AIの進化やネット販売の普及が進む中、人間のエージェントの役割はどう変化していくべきでしょうか。
星野氏: 7〜8割の人がAIやネットで事前に保険を調べている一方、最後までネットだけで完結する人はごくわずかだというデータがあります。テクノロジーが進んでも、人間が介在することの本質的な価値は失われないでしょう。
重要なのはエージェントが単に商品を売る人ではなく、医師や弁護士が困っている人に対して真摯に相談に乗るように、顧客の状況を深くヒアリングし、生涯にわたってケアし、助言する存在であり続けることです。LIMRAでは品質向上にフォーカスし、20年以上前から米国などでCAP(Customer Assurance Program)というプログラムを展開しています。これは顧客が購入した保険を本当に理解しているかを確認する事後アンケートであり、データ分析を通じ、各社のトレーニング改善や募集品質の向上に直結させています。また、もう一つの重要な柱として経営層の育成を重視し、有望な人材を100名集めて3年がかりで学ぶ「戦略的リーダーシップ・プログラム」を毎年実施しています。
木村氏:「今すぐ入りたい」という個人のニーズに対応する手軽な商品については、デジタル(ネット)が圧倒的に適しているでしょう。一方、大きな事故から生活や会社を守る上では、代理店のネットワークが圧倒的に優位にあります。その理由として、各業界の代理店が賛否はありますが、これまでサポートしてきたという歴史的な蓄積があるからだと考えています。災害のデパートとも揶揄されるこの国において、万一の際にも経済が崩壊せずに
世界的にも上位いて、しかも前に進み続けるためのレジリエンス力を生み出してきたのは、日本が有する仕組みと介在する人々が伝えてきた文化であり、世界的にも優れたリスクマネジメントを、時には無意識にも実施してきた結果だと言えるでしょう。
レベンソン氏:手軽なデジタルチャネルと、高度な専門知識を持った対面チャネル。この両者が顧客のニーズに合わせて棲み分け、時には融合することで、業界全体が最高の顧客体験を提供できるようになると信じています。その上で忘れてはならないのは、優れたエージェントとは、単に販売が上手い「良き販売員」というだけでなく、いざという時に家族を助けてくれる「善き友人」のような存在だということです。顧客が真に助けを必要としている時に傍に寄り添えるかどうかが、顧客満足度を決定づける最大の原動力になるでしょう。
錦野氏:誤解を恐れずに言えば、私は商品を「人」で選んでもらうこと自体、実は正しいことだと思っています。ネットの強みは保険料の安さや手軽さですが、真の意味でのリスクコンサルティングをしてくれるわけでも、被災後に飛んできてくれるわけでもありません。ネットとエージェントを比較し、その違いをこのように意識することは、エージェントが自身の存在価値を認識する上で非常に重要な視点だと思っています。

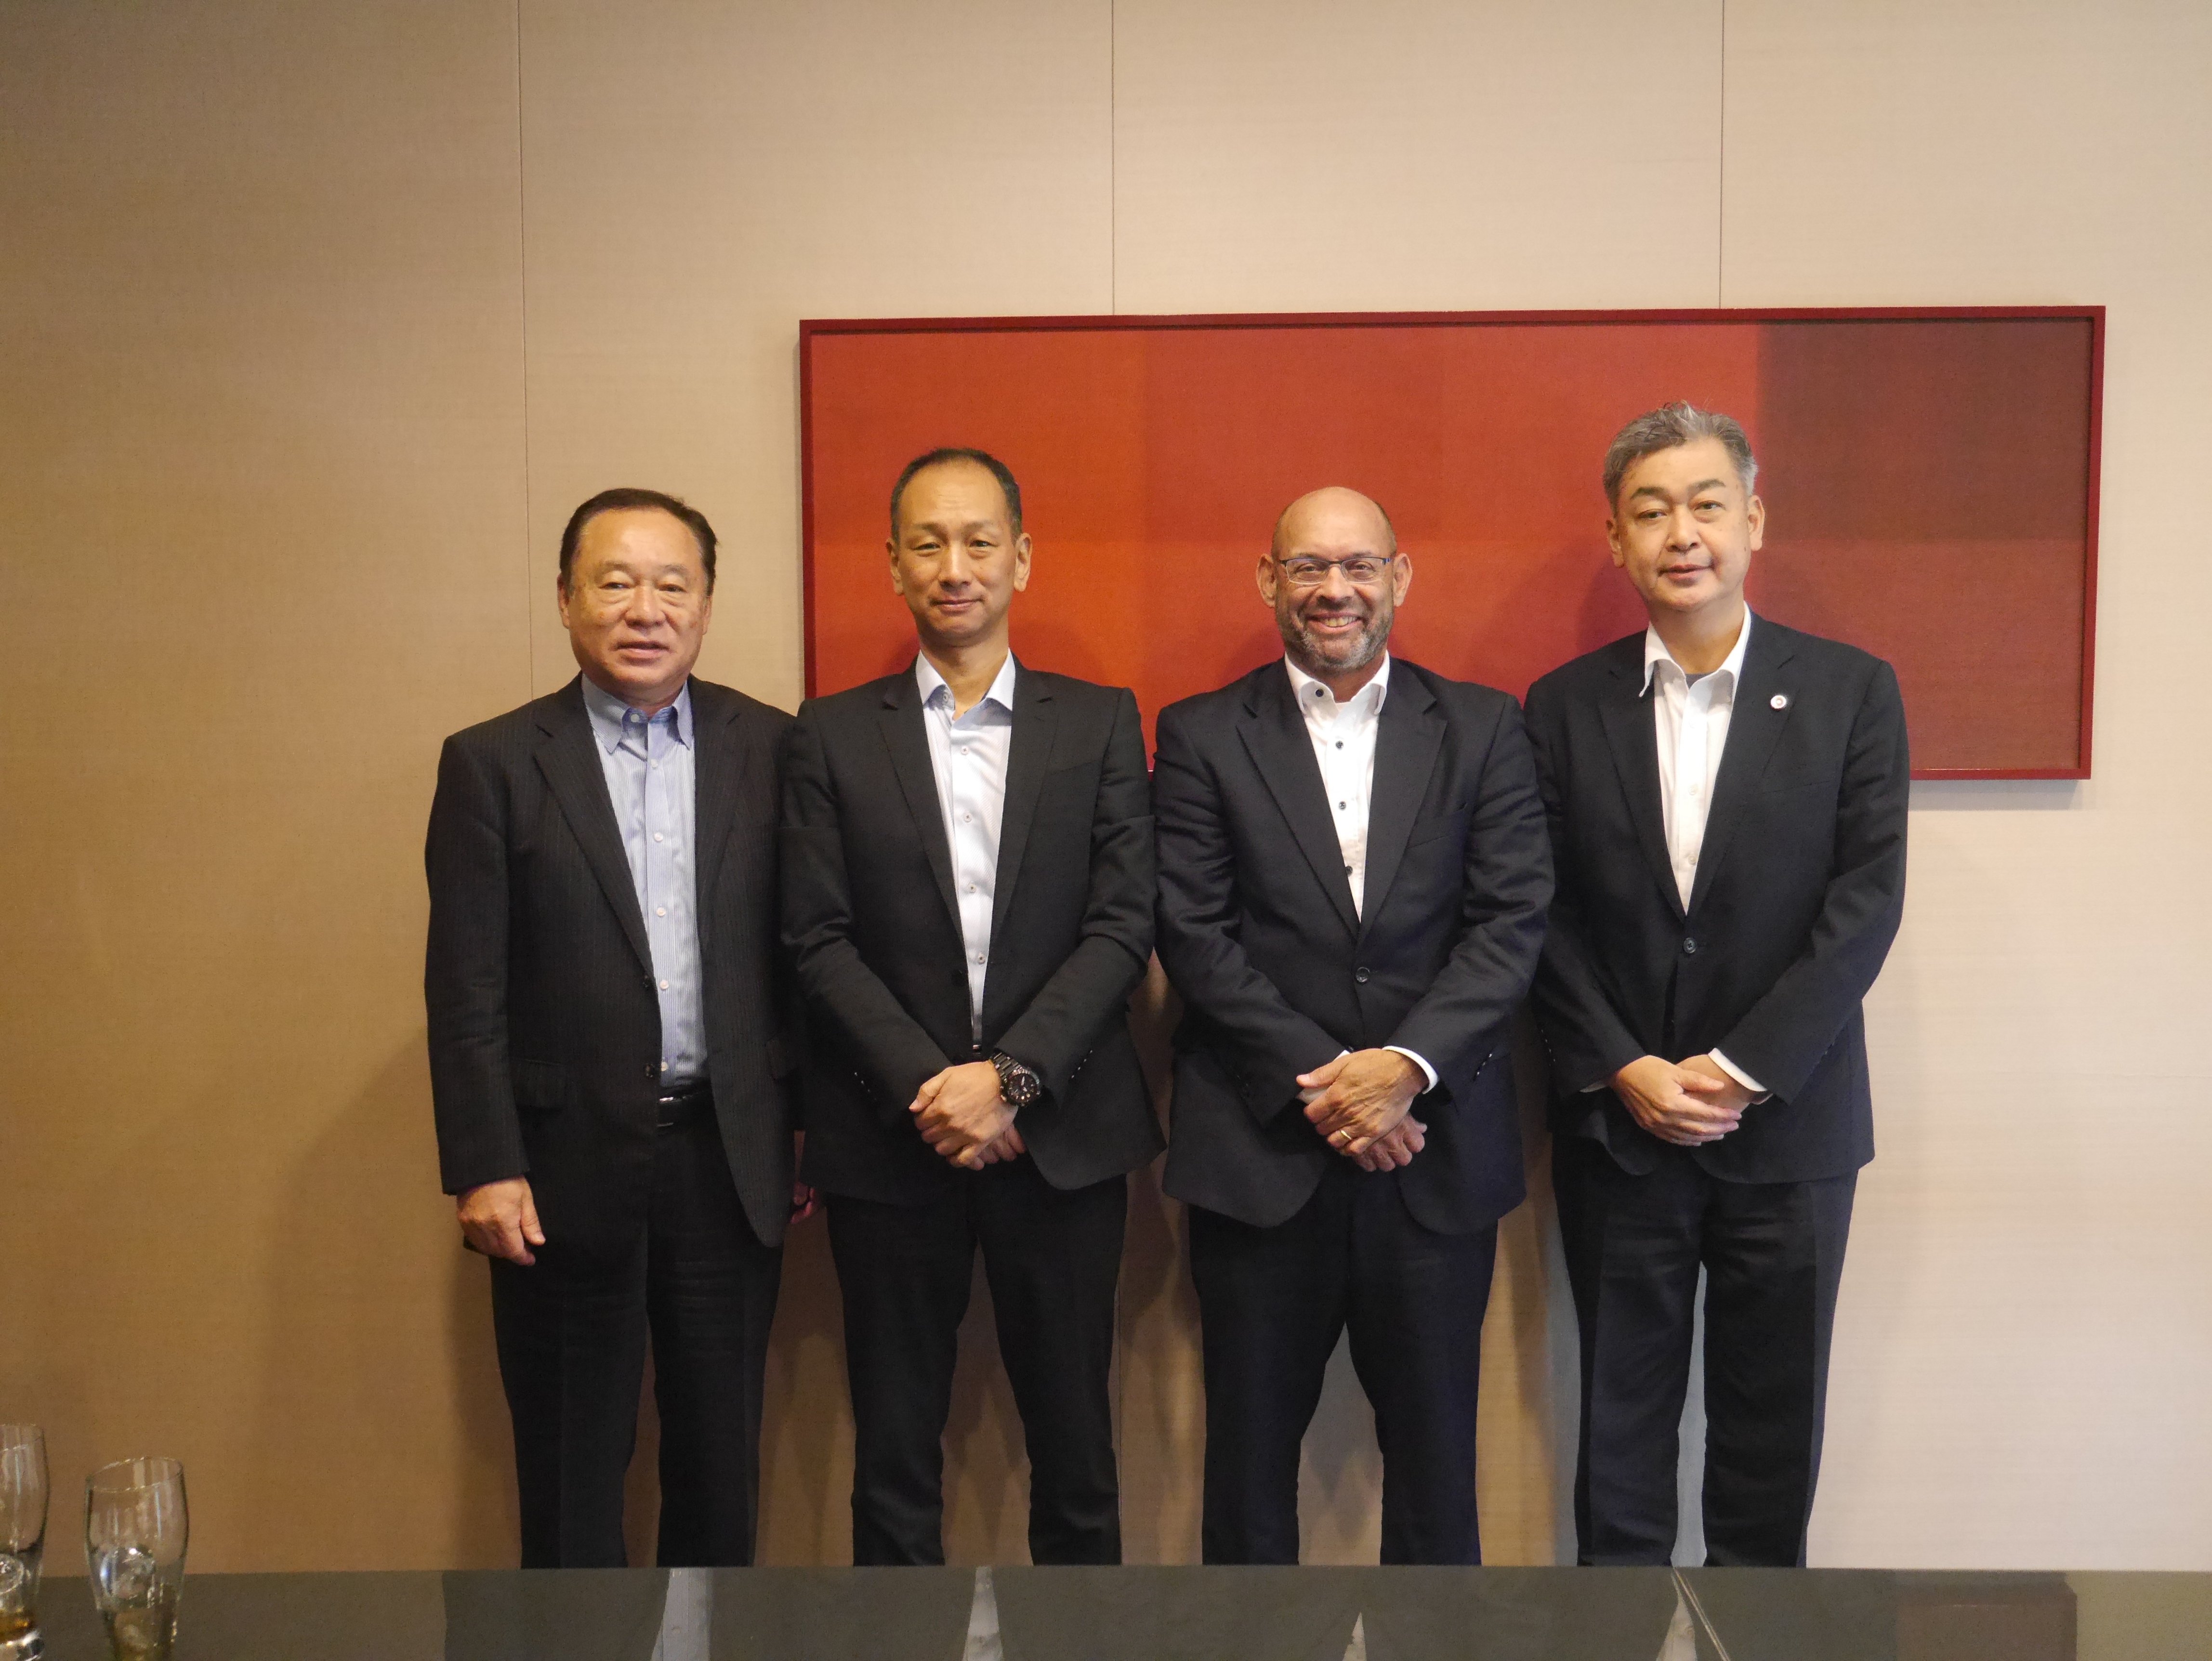
□参加者(順不同)
錦野裕宗氏
中央総合法律事務所 パートナー弁護士。99年弁護士登録。2005年4月~07年5月まで金融庁監督局保険課や同法令等遵守調査室に出向。金融庁金融審議会「保険商品・サービスの提供等の在り方に関するワーキング・グループ」専門委員、生命保険協会「募集文書の簡素化・分かりやすさに向けた取組み」に係る有識者会議メンバー、一般社団法人 日本損害保険代理業協会監事など歴任。
デビッド・レベンソン氏(David Levenson)
LIMRA社長兼最高経営責任者として、世界70カ国に700の会員組織を擁する世界最大級の生命保険・金融サービス協会を率いる。ペンシルバニア大学ウォートンスクールで理学士号、コロンビア大学ビジネススクールで経営学修士号、一橋大学国際企業戦略研究科で経営学博士号を取得。ハートフォード生命株式会社(日本)社長兼CEOなどを歴任。
星野喜宏氏
LIMRA Japanの日本における代表者兼CEO。アリコジャパン入社後、アメリカン・インターナショナル・アシュアランス(AIA香港)のスペシャルアカウント部長、アリコジャパン企業保険部長を経てAIGスター生命取締役に就任。富士火災海上保険株式会社グループ執行役員、富士生命保険株式会社 代表取締役社長CEOを歴任。スターキャピタルマネージメント(株)を設立し、コンサルタント事業を行う。2022年4月より現職。
木村彰宏氏
アスレイム株式会社 代表取締役、レジリエンスマネジメント&コンサルティング理事長。
大学でキャプティブ(リスクマネジメント)を学んだ後に、1992年安田火災(現損保ジャパン)入社、東日本大震災の災害対策本部を運営後、沖縄経済金融IT特区の立上げを支援、企画開発部部長、ビジネスデザイン戦略部長および国の各委員などを歴任。SOMPOデジタルベンチャーズ代表取締役社長、ビジネスデザイン株式会社(現在:マイシュアランス)、ヤマップネイチャランス損害保険 代表取締役を経て現職。