はじめに(本レポートのポイント)
投資信託を提案する際、「過去3年・5年のリターンランキング上位」は、お客様への案内や商品説明で使われやすい指標の一つです。しかし、「過去に成績が良かったファンドを選べば、将来も高いリターンが得られる」という考え方は、実際のデータを見ると必ずしも成り立たないことがわかっています。
本レポートでは、NTTデータ・エービック「Fund Monitor®」の小分類データを用い、2016年8月から2026年7月までの10年間(前半5年:2016年8月~2021年7月、後半5年:2021年8月~2026年7月)における約3,700本の投資信託の運用成績と資金の流れを分析しました。
その結果、以下の3点が確認できました。
1.前半5年の成績上位層のうち、後半5年も上位を維持したファンドの割合は4割弱だったこと
2.金利やインフレなど経済環境の変化に伴い、好調な投資テーマやセクターが大きく入れ替わったこと
3.過去に高いリターンを記録したファンドに、その後の期間で資金が多く流入する「後追い投資」と見られる傾向があること
営業店の販売担当者がお客様に長期で安心していただけるご提案を行うためのポイントをまとめましたので、日々の顧客アプローチにご活用ください。
第1章:時代とともに変わる「好成績ファンド」の顔ぶれ
同小分類の平均成績を大きく上回ったファンドを比較すると、前半5年と後半5年では、「何に投資していたファンドが勝っていたか」が大きく異なります。
1. 後半5年(2021年8月~2026年7月)で高い成果を出したファンドの傾向
■【世界半導体】時代をとらえたテーマ集中型ファンド
代表例:野村世界業種別投資シリーズ(世界半導体株投資)
成績:年平均収益率44.13%(同小分類平均13.42%を30.71ポイント上回る)
要因:生成AIの急速な普及による半導体需要の拡大をとらえ、関連銘柄へ集中投資したことが高いリターンにつながりました。
■【国内金融】日本の「金利ある世界」への転換をとらえたファンド
代表例:ダイワ金融新時代ファンド
成績:年平均収益率34.68%(同小分類平均16.72%を17.96ポイント上回る)
要因:日銀のマイナス金利政策終了や金利上昇に伴い、収益環境の改善が期待された銀行・保険株へ重点投資したことが奏功しました。
■【ビッグテック集中】米国のビッグテックを中心とする10銘柄への集中インデックス
代表例:iFreeNEXT FANG+インデックス
成績:年平均収益率27.50%(同小分類平均16.29%を11.21ポイント上回る)
要因:米国のビッグテックを中心とする10銘柄へ集中投資する設計が、大手ハイテク株が優位となった相場の波に乗りました。
■【日本株改革】資本効率改善やガバナンス改革に着目したボトムアップ投資
代表例:小型ブルーチップオープン/ダイヤセレクト日本株オープン
要因:東証による「資本コストや株価を意識した経営」の要請などを背景に、株主還元や事業再編に積極的な銘柄を厳選したファンドが好成績を残しました。
2. 前半5年(2016年8月~2021年7月)へ遡ると主役は「クラウド・DX」だった
しかし、前半5年に目を向けると、トップクラスの成績を出していたファンドの顔ぶれは大きく異なります。
■【クラウド・DX】超低金利とコロナ禍でのデジタルシフト
代表例:野村クラウド関連株式投信/USテクノロジー・イノベーターズF
要因:企業のクラウド移行やコロナ禍での在宅勤務の普及などが追い風となり、ソフトウェア・SaaS関連ファンドが年率28~30%の高い収益率を記録しました。
■【オーナー企業厳選】日本の優良中小型株
代表例:東京海上・ジャパン・オーナーズ株式オープン
要因:経営者が実質的に主要な株主である企業に着目し、意思決定の速さと成長性を活かした銘柄選定で、年率26.08%(分類首位)を記録しました。
第2章:データが示す「過去ランキング頼み」の危険性
10年間を通じて運用が継続していた2,549本のファンドを追跡したところ、過去成績について次の特徴が確認できました。
【前半5年に成績が良かったファンド(上位25%)の「その後」の推移】
・後半5年も成績上位(上位25%)を維持したファンド:38.6%
・後半5年で成績が平均以下(下位50%)となったファンド:37.9%
「過去の成績が上位だったから買う」アプローチでは、後半5年に平均以下に沈むファンドが約4割ありました。
1. 過去上位だったファンドが、その後も上位を維持するとは限らない
前半5年に成績が上位25%に入っていたファンドのうち、後半5年も上位25%を維持したのは38.6%でした。反対に、37.9%のファンドは後半5年で下位50%となっています。
・東京海上・ジャパン・オーナーズ株式オープン(国内株グロース)
前半5年:年率26.08%(1位/91本中)
後半5年:年率8.41%(82位へ後退)
・企業価値成長小型株ファンド(国内株小型)
前半5年:年率30.13%(1位/62本中)
後半5年:年率7.64%(40位へ後退)
・USテクノロジー・イノベーターズF(北米株無ヘッジ)
前半5年:年率28.62%(1位/69本中)
後半5年:年率14.93%(44位へ後退)
2. なぜ順位が入れ替わるのか――経済環境の変化
順位が大きく入れ替わる背景の一つは、運用者の腕が落ちたからというより、「世界的な金利やインフレなど、経済環境のルールが変わったこと」にあると考えられます。
2016年から2021年にかけては「超低金利」を背景に、将来の成長期待が大きいデジタル・IT関連株などのグロース株が優位となりました。しかし、2021年以降は「世界的な金利上昇・インフレ」へと環境が変化し、金利上昇が追い風となった金融株、エネルギー・金(ゴールド)などの実物資産、AIを支えるハードウェア(半導体)へと好調セクターが大きく入れ替わりました。
第3章:お客様の資金の流れと「後追い投資」の盲点
ファンドへの純資金流入額を分析すると、投資家や販売現場での資金の動きにも特徴が見えてきます。
1. 「一番売れている(資金が集まっている)」=「一番儲かる」ではない
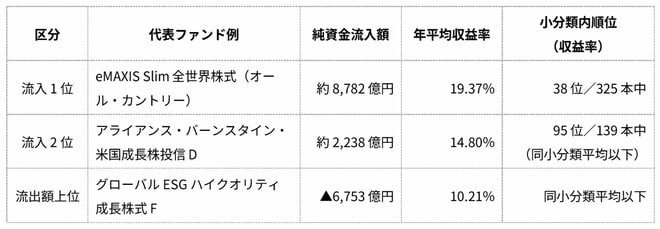
資金流入額と実際の運用収益率の高さには、ほとんど相関関係(関係性)が見られません。
例えば「アライアンス・バーンスタイン・米国成長株投信 Dコース」は小分類内でも大きな資金流入がありましたが、直近5年の平均リターン14.80%は同分類平均16.29%を下回りました。
資金が多く集まる背景には、知名度の高さや販売チャネルの推進力、商品特性などが影響しており、それが必ずしも「今後のリターン第1位」を約束するわけではありません。
2. 好成績の後に資金が集まる「後追い投資」
データを見ると、過去に高いリターンを出したファンドに、その後の期間で多くの資金が流入する傾向が見られます。
前半5年に成績が上位10%だったファンドには、後半5年に平均で29.0億円の資金が流入したのに対し、下位10%だったファンドへの流入は平均1.5億円にとどまりました。実績が出てメディアや店頭で話題になったタイミングで購入すると、その後に市場のトレンドが変わった場合、パフォーマンスが伸び悩む可能性があります。
3. ファンド規模の拡大によって生じ得る運用上の制約
特に中小型株や特定のテーマに投資するアクティブファンドでは、資金が集まりファンドの規模(純資産)が大きくなりすぎると、小回りの利いた銘柄選定がしづらくなり、本来の運用の強みを活かしにくくなる場合があります。
第4章:営業店の販売担当者が活かせる3つの提案ポイント
分析結果を踏まえ、営業店の店頭・外訪において、お客様に長く安心してお取引いただくための実践的なご提案ポイントを紹介します。
アドバイス1:「過去のランキング」だけに頼ったおすすめを避ける
「直近5年で一番増えているから」という理由だけでご案内すると、市場環境が変わった際にお客様が含み損を抱え、顧客満足度の低下につながるリスクがあります。提案時には過去のリターンだけでなく、「なぜそのファンドの成績が良かったのか(金利、投資テーマ、対象銘柄など)」という背景をワンポイント添えてご説明することが重要です。
アドバイス2:経済環境の変化(金利やインフレ)を意識したご案内
一つの投資スタイル(例:成長株一辺倒)に偏らせるのではなく、金利の上昇やインフレ、技術革新など、今後の世の中の動きにあわせた組み合わせのご案内が有効です。半導体のように中長期的な需要拡大が期待されるテーマや、金利上昇が追い風となり得る金融セクターなど、構造的な変化を見極める視点をお客様にお伝えすることが信頼向上につながります。
アドバイス3:注目が急速に高まり「残高が急増したファンド」を確認する
直近で急激に話題になり、残高が急増しているテーマ型アクティブファンドについては、過熱感がないか(後追いのタイミングになっていないか)を一歩立ち止まって確認することが大切です。残高の急増スピードや設定時期の背景を確認し、お客様の長期的な資産形成に合致しているかを丁寧に見極める姿勢が求められます。
おわりに
投資信託のパフォーマンスは、ファンドマネージャーの運用力だけでなく、その時々の「世の中の経済環境(金利・インフレなど)」との相性によっても大きく左右されます。
過去のランキングという「バックミラー」だけを見てご案内するのではなく、お客様の長期的な資産形成に寄り添い、環境変化を意識したポートフォリオをご案内することが、営業店のお客様との深い信頼関係を築く鍵となります。