売り手と買い手の“距離”はなぜ生まれた
――不祥事案の発覚を受けた当局の制度改正は一段落を迎えつつありますが、業界に対して外部からは引き続き厳しい目を向けられているのも事実です。業界の現状をどう見ていますか。
木村氏:保険という商品は他の金融商品と同様に無形財であり、ただお金を払うだけではただちにその価値を評価されにくい性質があります。特に現状の業界構造では、契約者とメーカーである保険会社との間に、あまりに多くのプレイヤーが存在しています。人の介在が増える程、両者のコミュニケーションに齟齬が発生する可能性があります。
売り手と買い手の間に広がる距離が「錯誤や誤解」を生み、結果的に過去の不払いや一連の不祥事を招いたと考えています。テクノロジーの力を活用しつつ、業界の構造自体をよりシンプルに整備し直し、相互理解を深めるシステムへと転換すべきではないでしょうか。

(木村氏)
中林氏:売り手側が抱える問題に加えて、消費者側のリテラシーの課題もあります。変額個人年金などのトラブルの相手方は多くが高齢者です。余裕資金のある高齢層がターゲット化しがちである一方、彼ら自身が退職後の資産の適切な管理方法について十分な知識がないという課題があります。
NISA拡充を受けた若年層における資産形成意識の高まり、学校における金融教育の制度化の流れの中で、高齢層が取り残されてしまっているのが現状です。金融経済教育の推進にあたっては、ただ「情報をあげます」というだけでなく、目の前にある情報をどう理解して、どう受け止めるかという発想力自体を高めるリテラシー教育が強く求められています。

(中林氏)
星野氏:医者が患者に向かっていきなり「こういう治療をします」と言うことはありません。まず問診を行い、改善の方向性について相談し、最後に治療に踏み出すというプロセスを順序立てて踏んでいくものです。同様に保険提案の現場においても、顧客の状況と将来あるべき状況とを比較・分析し、リスクマネジメントの観点から、いかにしてギャップを解消するかを丁寧に話し合うことが大切です。
仮に、ギャップが存在しない人を含め十把一絡げで同じようなサービスを販売しようとすれば単なる「売りつけ」に過ぎず、その矛盾の大きさは、担当者自身が強く自覚しているはずです。セールスという言葉はその語源をたどると「慈善心を持って奉仕すること」という意味合いに行きつくと言われますが、こうした基本的理念に今一度、業界全体として立ち返るべきタイミングが来ていると感じます。
フルコミは「絶対悪」?
――フルコミッションを軸とした報酬体系・評価体系の問題点も指摘されています。不祥事案が生じた事業者において、ガバナンスの機能不全に陥った原因はどこにあるのでしょうか。
中林氏:2000年代の保険金不払い問題をきっかけとして消費者保護に関する制度改正が大きく進みましたが、今回の事態も同様に、産官学で業界構造や制度体系の見直しに取り組む契機となっています。
フルコミッションを軸とした報酬体系・評価体系は世界的にみても特異なもので、この機会にその在り方を再検討する必要があるでしょう。
星野氏:コミッション制度自体に問題があるのではなく、管理・マネジメントの欠如こそが乗り越えるべき課題だと考えています。一時代前には、コミッションの社員が社長よりも給料が高いのは決して珍しいことではありませんでした。マネジャーは、給料の高低に関係なく、上司として彼らを徹底的に教育・管理する責任を持っていました。
ところが近年は、「実績を挙げればこんなに良い服が着られる」といった夢ばかりを抱かせ、生活管理の教育がないがしろにされてきた傾向があります。急激に収入が減った翌年の税金をどう払うのか、そうした基本的な資金管理すら理解が浸透しているとは言い難い状況です。私たちLIMRAは保険分野の世界的機関として、日本を含む各国・地域で募集人と管理職の双方に向けた教育支援に取り組んでいます。保険商品の販売テクニックではなく、信頼関係の構築や課題解決能力といったソフトスキルを重視したプログラムを提供し、業界の健全な発展を支援しています。

(星野氏)

(共同インタビュアー 團氏)
木村氏:保険会社と代理店との関係性にも課題があります。個人の代理店にガバナンスが効きにくい現実があるのは事実ですが、問題は保険会社側の指導体制の在り方です。代理店を指導する立場にいる人間の多くは、保険会社の組織に属するサラリーパーソンであるため、経営者として自ら企業を運営したり、人事管理や福利厚生、税金を払うといった経験を持っていない方々が多くいます。そうした立場で法人代理店に経営リスクを語っても、十分理解されないばかりか、認識の齟齬が生じやすく、指導側と現場とのねじれが常態化し、結果的に不祥事の原因の一つになってしまったと考えられます。
AIの進化が問うサービス提供者の“存在理由”
――顧客向けサービスにおいてAIの活用を模索する動きも広がっています。テクノロジーは業界の構造や事業者の役割をどのように変化させていくのでしょうか。
星野氏:私たちが行った調査では、保険を検討する人の半分以上が、募集人の説明を聞く前にAIで商品を調べているという実態が明らかになりました。一次的な情報提供者ではなく、顧客の状況をしっかり確認し、腹落ちさせるためのアドバイザーとしての募集人の役割が、いっそう明確化してきているとも言えます。
テクノロジー進展の影響はビジネスモデル全体に広がることでしょう。米国などでは保険代理店の大型化が続いており、一つの事業者が数万人規模の組織を有している状況であり、こうした大規模事業者がさまざまな規制に対応するにはテクノロジーの活用が不可欠です。日本においても、厳しさを増す規制に対応するためのシステム投資ができない事業者がビジネスの見直しを余儀なくされ、将来的には業界全体として集約化が進む可能性が否定できないでしょう。
木村氏:シンプルな保険や分かりやすい商品についてはデジタルによる提供が可能ですが、そうでない商品は相手のことを十分に理解した上で提案することが求められます。
デジタル化と同時に、人の力が必要とされる領域に、適切な人材を配置するビジネスモデルの整備が急務です。保険会社は、商品を開発するたびに、新たなリスクを引き受けるために必要な人材を増やし続けられるわけではありませんので、人が必要な領域とテクノロジーが必要な領域をきちんと整理して、保険会社本体をスリム化していくことも積極的に検討すべきではないでしょうか。
中林氏:AIによって顧客と保険会社の間の専門知識についての「情報の非対称性」が縮小することは、AIのメリットと言えます。その一方で、究極的には将来、遺伝子情報をAIで解析し、いつ病気になるか、いつ亡くなるかが高精度で予測できるようになれば、これまでの保険の概念自体が変容する可能性すらあります。どこまでデータを使ってよいのかという情報倫理の議論や、保険に入れない人をどう救済するかという社会的なシステム設計も急務であり、産官学での丁寧な議論が求められています。

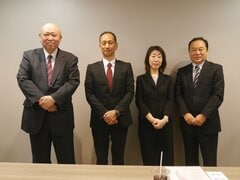
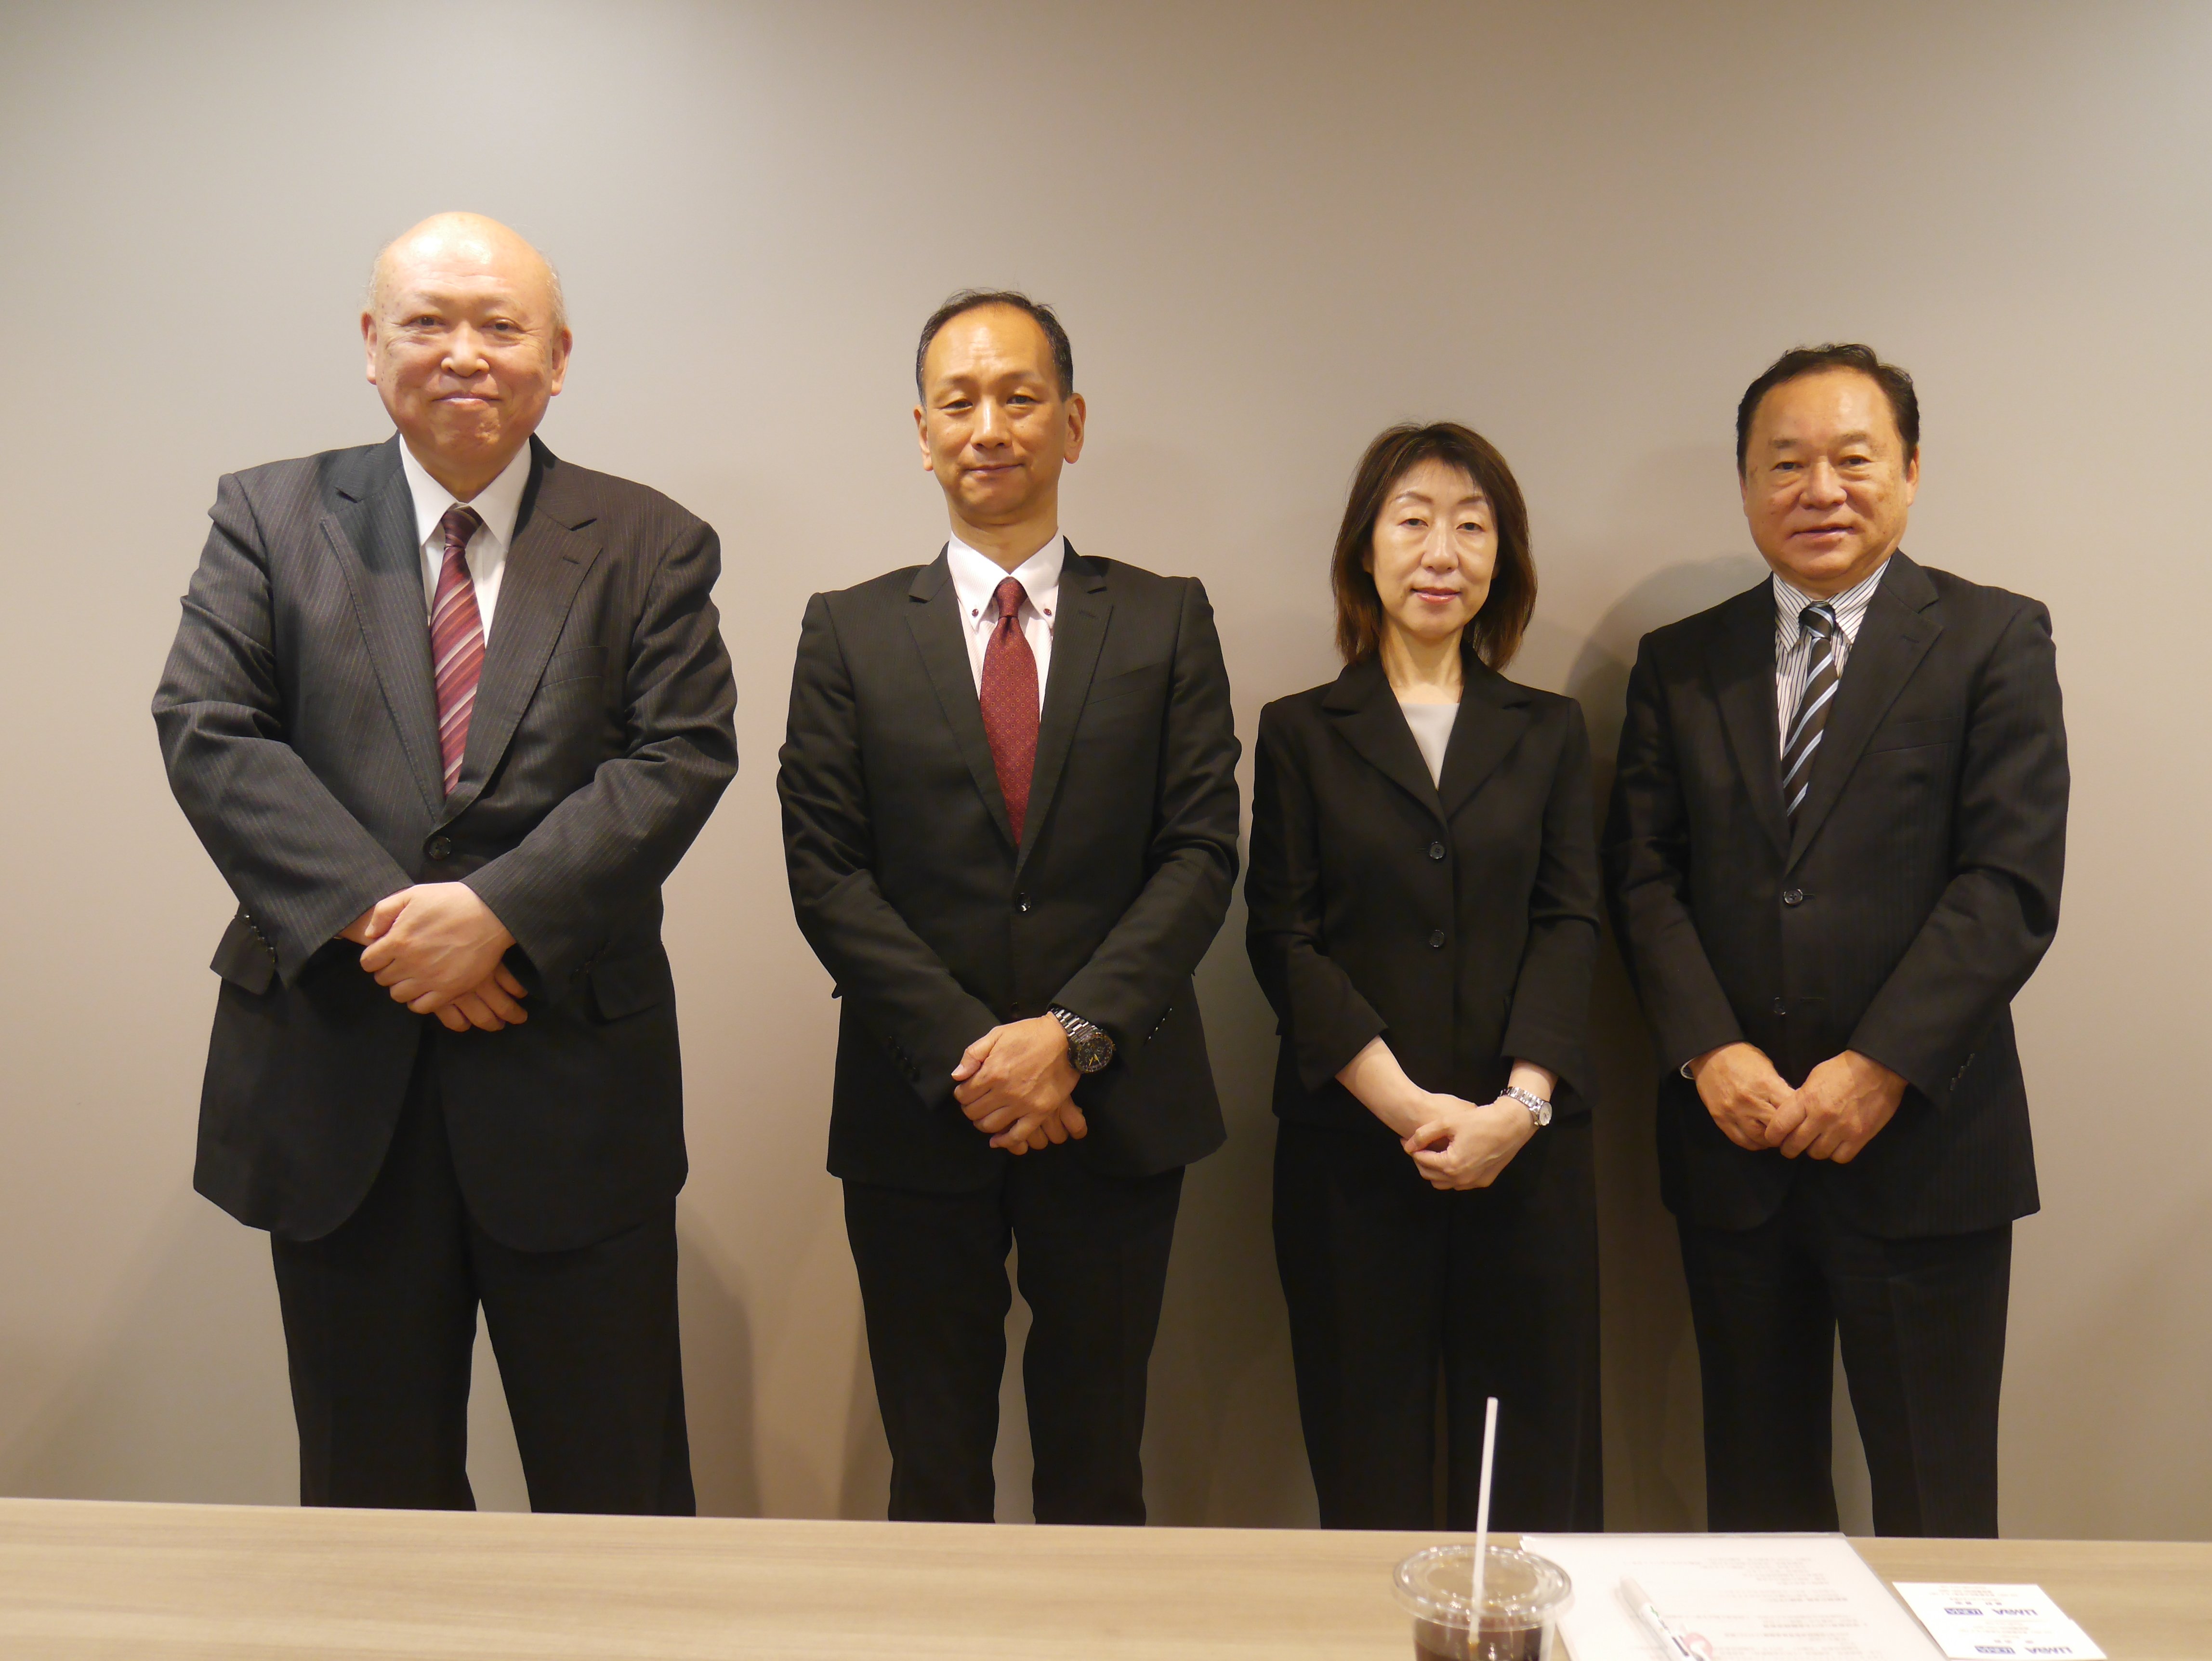
(参加者)
中林真理子氏
明治大学商学部教授、博士(商学)。前明治大学商学部長。元日本保険学会理事長。専門は保険とリスクマネジメント。保険規制、AI倫理、保険市場における消費者行動等について多数論文を執筆。自動車損害賠償責任保険審議会委員等を務めたほか、学校法人明治大学評議員や保険会社の評議員等も歴任。2026年8月、金融審議会委員に任命される。
木村彰宏氏
アスレイム株式会社 代表取締役、レジリエンスマネジメント&コンサルティング理事長。1992年安田火災(現損保ジャパン)入社、東日本大震災の災害対策本部を運営後、企画開発部部長、ビジネスデザイン戦略部長などを歴任。SOMPOデジタルベンチャーズ代表取締役社長、ビジネスデザイン株式会社(現在:マイシュアランス)、ヤマップネイチャランス損害保険 代表取締役を経て現職。
星野喜宏氏
LIMRA Japanの日本における代表者兼CEO。アリコジャパン入社後、アメリカン・インターナショナル・アシュアランス(AIA香港)のスペシャルアカウント部長、アリコジャパン企業保険部長を経てAIGスター生命取締役に就任。富士火災海上保険株式会社グループ執行役員、富士生命保険株式会社 代表取締役社長CEOを歴任。スターキャピタルマネージメント(株)を設立し、コンサルタント事業を行う。2022年4月より現職。
共同インタビュアー 團弘志氏
保険代理店向けサイト「エルズクラブ」代表、プルデンシャル生命保険会社を経て1996年、金融機関出身者と共に乗合生命保険代理店の設立に参画。2016年株式会社LAW務総研代表取締役に就任。23年よりLIMRA Japanの国内活動をサポート。