finasee Pro(フィナシープロ)
新規登録
ログイン
新着 人気 特集・連載 リテール&ウェルス 有価証券運用 金融機関経営 ビジネス動画 サーベイレポート
金融専門の公認会計士が示す 攻めの金融商品会計のアイデア

バーゼルⅢの不動産エクスポージャー

岡本 修
岡本 修
新宿経済研究所 代表社員社長 公認会計士
2024.07.25
会員限定
バーゼルⅢの不動産エクスポージャー

LTVでリスク・ウェイトが変わる!

バーゼルⅢ最終化と呼ばれる新しい金融規制が、2025年3月末以降、すべての国内基準金融機関に適用される。新規制まで残り9ヵ月あまりとなり、各金融機関ともに規制対応でおおわらわとなっているのではないだろうか。

こうしたなか、そのバーゼルⅢ最終化を目前に、著者自身の会社にも複数の顧客から多くの質問が寄せられているのだが、そのなかでもとくにややこしいのが、不動産に関する規定だ。

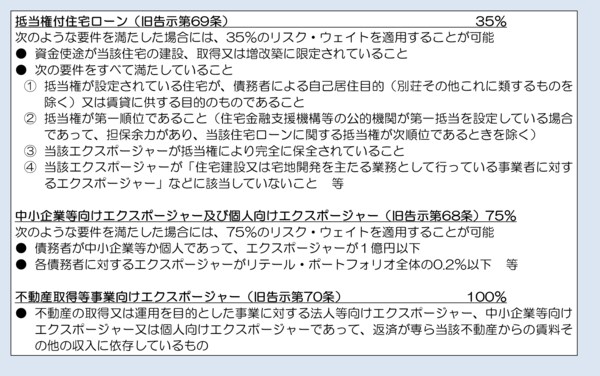
バーゼルⅡ規制下では、不動産といえば、特殊なもの(たとえばJ-REITや不動産証券化案件など)を除けば、標準的手法の元では大きく①抵当権付住宅ローン(フル保全などの要件を満たしているものは35%)、②抵当権付住宅ローンの要件を満たさなくても、中小企業や個人に対するエクスポージャーであれば75%、③不動産取得等事業向けエクスポージャー(リスク・ウェイトは100%)…など、リスク・ウェイトに関する考え方は比較的シンプルだった(図表1)。

図表1 バーゼルⅡにおける不動産関連エクスポージャー(標準的手法)の考え方
(出所)著者作成


厳密にいえば、これら以外にも、たとえばJ-REITをどう取り扱うか、不動産証券化商品などはどう考えるか、といった論点もあるのだが(この点はバーゼルⅢにおいても同じ)、これらに関してはとりあえず、本稿では省略する。

ポイントは「5種類のエクスポージャー」とLTV比率

ところが、この考え方が、バーゼルⅢ最終化によって、大きく変わる。

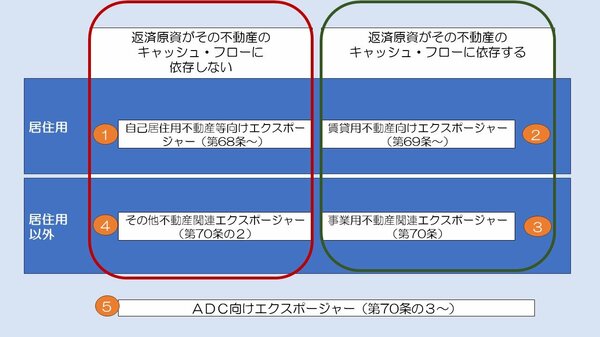
不動産に関しては大きく2つの判断軸がある。不動産の用途が居住用であるか、それ以外であるかという軸に加え、その返済原資が不動産からのキャッシュ・フローに依存するかどうかという軸だ。これに「不動産の取得、開発、建設(Land acquisition, development and construction)」を意味する「ADC向けエクスポージャー」を加えた5つのカテゴリーが新設された(図表2)。

図表2 バーゼルⅢにおける不動産関連エクスポージャー(標準的手法)の考え方
(出所)著者作成


ここで、ポイントは2つある。

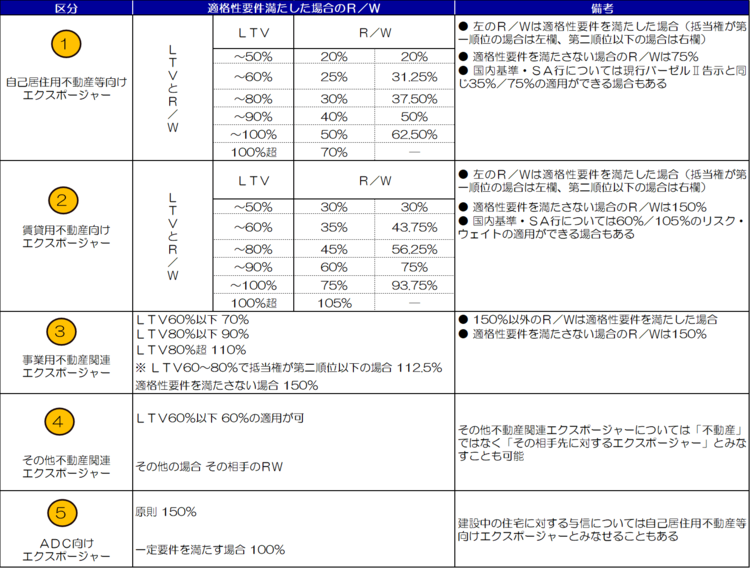
ひとつは、不動産エクスポージャーに関する規定が5つ(自己居住用、賃貸用、事業用、その他、ADC)にわかれたことと、もうひとつは(ADC以外は)LTV比率に応じて、複雑にリスク・ウェイトが変化することだ(図表3)。

図3バーゼルⅢにおける不動産関連の考え方
(出所)著者作成


ということは、バーゼル規制に従いエクスポージャーに適切なリスク・ウェイトを割り当てるためには、そのエクスポージャーが「不動産」だったとして、それが①どの不動産に該当しているか、②それぞれにLTV比率を算出することはできるか(あるいはどうやって算出するか)、という、大きく2つの論点が悩みどころとなることを意味している。

LTV比率は実務的にどう算出するのか

とくに大きな課題が、LTV比率の算出だろう。

LTV比率は「貸出金の額÷物件の価値」で算出され(たとえば告示第68条第4項等)、貸出金額が同じであっても、物件価値が高ければ高いほど(つまりLTV比率が低ければ低いほど)低リスク・ウェイトを適用することができる、というメリットはある。ただ、リスク・ウェイトを算出するタイミングごとに、不動産関連エクスポージャーをすべて集め、LTV比率をエクスポージャーごとに計算するというのは非現実的だ。

とりわけ著者自身に寄せられる質問の代表格が、同一債務者に対するローンの対象となっている不動産の担保の考え方だ。

たとえばある債務者に対する貸付金について、その債務者にとっての自己居住用物件や賃貸用物件などを兼ねている場合にはどうするのか、といった課題が考えられる。もっとも、金融庁のQ&Aなどを読む限りにおいては、たとえば面積的に見て、自己居住の用途に供される部分が大きいなどの事情があれば、その全体を「自己居住用不動産等向けエクスポージャー」とみなすなどの扱いは認められると考えられる。

あるいは、他行と担保が入り混じっていて、とくに他行が先順位で担保権を持っているようなケースだと、LTV比率を正確に算出するためには、現時点の正確な債権額などの情報が必要となるが、そのような情報など手に入らない可能性もある。このような場合は他行が第一順位の根抵当権を設定している場合は、その時点における他行の債権額に変えて、極度額を他行のエクスポージャーとみなす、といった扱いも容認され得ると考えられる。

いずれにせよ、不動産エクスポージャーに関しては、早めの準備が必要であることは間違いないだろう。
続きを読むには…
この記事は会員限定です
会員登録がお済みの方ログイン
ご登録いただくと、オリジナルコンテンツを無料でご覧いただけます。
投資信託販売会社様(無料)はこちら
上記以外の企業様(有料)はこちら
※会員登録は、金融業界(銀行、証券、信金、IFA法人、保険代理店)にお勤めの方を対象にしております。
1

関連キーワード

  • #会計・税制
前の記事
「通貨スワップ費用が損金不算入」報道で注目される過大支払利子税制
2024.06.25
次の記事
なぜいま「仕組みローン」なのか
2024.08.26

この連載の記事一覧

金融専門の公認会計士が示す 攻めの金融商品会計のアイデア

アセット・スワップで有効性検証をあえてやってみたら?

2026.09.25

「その他有価証券」に許される「売買の頻度」の目安とは?

2026.08.28

税務上のアモチ・アキュム計算で「損益が歪む」とは?

2026.07.23

仕組商品のリスクは「複雑かつ複合的」なのか?

2026.06.25

実務で整理しなければならない仕組商品のリスク・ウェイト

2026.05.26

「5営業日以内にうっかり売買しちゃった」場合も慌てないで!

2026.04.23

責任準備金対応債券の指針改正案と減損処理の関係をめぐる誤解

2026.03.23

アセット・スワップと減損処理

2026.02.27

運用現場で知っておきたい大口信用供与等規制の「5%ルール」

2026.01.26

ECL計算方法は解釈の余地が大きすぎないか

2025.12.23

おすすめの記事

千葉銀行の売れ筋で「分散名人」が首位維持、「配当名人」が急浮上などリスク管理重視の姿勢にシフト

finasee Pro 編集部

「過去の実績上位」だけに頼らない投資信託の提案アプローチ ~10年間のデータが示すファンド成績の入れ替わりと販売現場で役立つ活用ポイント~

生井澤 浩

金利高止まりで足利銀行の売れ筋が二極化──「のむラップ」と「世界のベスト」が示した投資家の選好

finasee Pro 編集部

【有識者対談】“正念場”の保険業界に学ぶ「顧客本位のビジネスモデル」の持続性(前編)

川辺 和将

金利上昇で広島銀行の売れ筋に変化、米国株は「S&P500」より「メジャー・リーダー」選好の理由は?

finasee Pro 編集部

著者情報

岡本 修
おかもと おさむ
新宿経済研究所 代表社員社長 公認会計士
1998年 慶応義塾大学商学部卒業後、国家公務員採用一種試験(経済職)合格。中央青山監査法人(2000年)、朝日監査法人(現・あずさ監査法人)(2002年)を経て、2006年にみずほ証券入社。9年間、債券営業セクションにて金融機関を中心とするソリューション営業に従事し、2015年に金融商品会計と金融規制に特化したコンサルティング・ファームの合同会社新宿経済研究所を設立、現在に至る。株式会社Stand by C顧問。公認会計士開業登録(2004年)。
続きを読む
この著者の記事一覧はこちら

アクセスランキング

24時間
週間
月間
「過去の実績上位」だけに頼らない投資信託の提案アプローチ ~10年間のデータが示すファンド成績の入れ替わりと販売現場で役立つ活用ポイント~
“霞が関文学”で読み解く金融界② 仕組債販売ルール指針案と「文脈検査の拡張」
【第3回】オルタナティブ資産ファンドは何を見て選ぶのか
千葉銀行の売れ筋で「分散名人」が首位維持、「配当名人」が急浮上などリスク管理重視の姿勢にシフト
「支店長!お客さまが迷惑そうなので、電話をしたくありません!」
【有識者対談】“正念場”の保険業界に学ぶ「顧客本位のビジネスモデル」の持続性(前編)
佐々木城夛の「バタフライ・エフェクト」第21回:“106万円の壁”撤廃の影響を受けるセクターとは
金融審議会も「高市路線」鮮明化――2WG設置に見る資産運用立国の“進化と変化”
ファンドモニタリングは、どの指標を参照すればいいか
(5)バランスファンドのモニタリング② リスクは標準偏差だけでなく下方リスクにも注目
金利高止まりで足利銀行の売れ筋が二極化──「のむラップ」と「世界のベスト」が示した投資家の選好
佐々木城夛の「バタフライ・エフェクト」第21回:“106万円の壁”撤廃の影響を受けるセクターとは
「支店長!お客さまが迷惑そうなので、電話をしたくありません!」
【第3回】オルタナティブ資産ファンドは何を見て選ぶのか
【有識者対談】“正念場”の保険業界に学ぶ「顧客本位のビジネスモデル」の持続性(前編)
アセット・スワップで有効性検証をあえてやってみたら?
「AIはポジティブ回答に寄っていることも…」投資のプロが“実際に行っている”情報インプット術
金融行政方針が示す「次の金融」の輪郭――資産運用立国を、商品からインフラへ 
“霞が関文学”で読み解く金融界② 仕組債販売ルール指針案と「文脈検査の拡張」
物色のテーマ、株価指標さえも時には変わる…ベテランファンドマネジャーが平成バブルで得た教訓
金利高止まりで足利銀行の売れ筋が二極化──「のむラップ」と「世界のベスト」が示した投資家の選好
「支店長!お客さまが迷惑そうなので、電話をしたくありません!」
預り資産額1兆円を見据えるブレイクスルーの全貌  ゴールベースとチーム体制でリテール金融を変える
【金融風土記】「豊かさと分散」の経済圏――山形の金融動向とは
日本版IFAに迫る自主規制の刃、そのとき求められる真の「独立」とは何か
【第2回】債券ファンドは何を見て選ぶのか
お客さまとその家族を深く知り、寄り添い続け、総資産の増加を目指すストックビジネスへ case of 横浜銀行
佐々木城夛の「バタフライ・エフェクト」第21回:“106万円の壁”撤廃の影響を受けるセクターとは
「真剣な姿勢できれいごとを貫く」時代を捉え、顧客に寄り添い、自ら変革し続ける case of 三菱UFJモルガン・スタンレー証券
上位4ファンドの「オルカン」「S&P500」「世界のベスト」「グロース・オポチュニティ」にそれぞれの事情=2026年8月純流入額トップ20
投信ビジネスに携わる金融のプロに聞く!「自分が買いたい」ファンド【日本株アクティブファンド編】
ランキングをもっと見る
finasee Pro(フィナシープロ) | 法人契約プランのご案内
  • 著者・識者一覧
  • 本サイトについて
  • 個人情報の取扱いについて
  • 当社ウェブサイトのご利用にあたって
  • 運営会社
  • 個人情報保護方針
  • アクセスデータの取扱い
  • 特定商取引に関する法律に基づく表示
  • お問い合わせ
  • 資料請求
© 2026 finasee Pro
有料会員限定機能です
有料会員登録はこちら
会員登録がお済みの方ログイン
有料プランの詳細はこちら