finasee Pro(フィナシープロ)
Finasee(フィナシー) 新規登録
ログイン
新着 人気 特集・連載 リテール&ウェルス 有価証券運用 金融機関経営 ビジネス動画 サーベイレポート

米欧アクティブETF市場の動向と日本への示唆
【モーニングスター・ジャパン レポート 2024年5月】

2024.06.14
会員限定
米欧アクティブETF市場の動向と日本への示唆 <br />【モーニングスター・ジャパン レポート 2024年5月】

日本でアクティブ運用型のETF(アクティブETF)の上場が解禁されてから、まもなく1年となる。上場銘柄数や純資産総額は広がりを欠き、今後の発展が期待されている。アクティブETFが活況を呈している米国や欧州の状況は、日本にどのような示唆をもたらすのだろうか。モーニングスター・ジャパン マネジャー・リサーチ部長の元利大輔氏によるレポートを掲載する。

はじめに

日本では2023年にアクティブETFが解禁され、現在11銘柄が東京証券取引所に上場 している。ETFはこれまで指数に連動するパッシブ型が主流であり、「ETFはインデ ックス・ファンドが上場したもの」と捉えている投資家が多いであろう。アクティブETF は、ETFの機能性を有しつつアクティブ運用を行うものであり、日本の投資家の間には、このコンセプトはまだ浸透していないであろう。米国や欧州ではアクティブETFは近年、投資家からの支持を集め存在感を増しつつある。本レポートで は、モーニングスターの米国ならびに欧州のアクティブETFに関するレポートの内容を抄訳しつつ、米国および欧州の発展事例に基づき、日本のアクティブETF市場 への示唆を与えるものである。 

主なポイント

▶米国、欧州ともに2020年代にアクティブETFの市場規模が拡大。特に米国は2019年のSECのETFルール制定以降、純資産総額は5倍以上に拡大。

▶アクティブETFの市場規模は拡大しているものの、ETF全体に占める割合は大きくなく、米国ではETF市場全体の純資産総額の約9%、欧州では約2%のシェア。

▶アクティブETFは当初、債券型が中心となり発展してきてたが、2019年以降は株式型が急拡大している。アクティブのミューチュアル・ファンドは資金フローの面で苦戦しているが、アクティブETFへの資金フローは安定している。

▶税効率、低コスト、透明性、取引の自由度がアクティブETFの特徴であり、特に米国では税効率の良さが市場規模の拡大の主な要因となっている。日本ではETFと一般のファンドに税金面で差異は無いため、税効率の良さを背景とした米国のような市場拡大は期待しづらい。

▶アクティブETFは万能ではなく、運用キャパシティの問題や取引時のビッド・アスク・スプレッドには留意が必要。

▶設定の際のパターンとしては、新規運用戦略の立ち上げ、同一運用戦略のETFへの転用、ETFへの転換、ETFシェアクラスの設定などがある。日本においては、ファミリーファンド方式を活用したETFの設定が可能であり、これは米国におけるETFシェアクラスの設定と同等のメリットをもたらすであろう。

▶非透明型ETFは運用の「秘伝のタレ」を公開しないというメリットが運用会社にはあり、米国で認められているものの、ETFのメリットである透明性を損なうため、投資家から大きな支持を集めてはいない。

▶米国、欧州ともに幅広く分散投資を行いアクティブ・リスクを大きくとらないETFが投資家からの人気を集めている。日本でも配当利回りに着目したり、ストラテジ ック・ベータと同等の投資成果をもたらすようなアクティブETFの設定が当面の主流となるであろう。 

アクティブETFの市場規模

アクティブETFは存在感を増しつつある。米国では2019年の米国でのETFに関する 規制変更後のアクティブETFの伸びは凄まじいものであり、米国アクティブETFの純 資産総額は2019年末の約1,100億ドルから、2024年3月末には5倍以上増え6,000億ドルに到達した。近年の伸び率は目を見張るものであるが、市場規模としてはまだ 小さい。モーニングスターの米国の調査レポートによると、2024年3月末時点で ETF全体の純資産総額に対してアクティブETFの割合は約9%である。


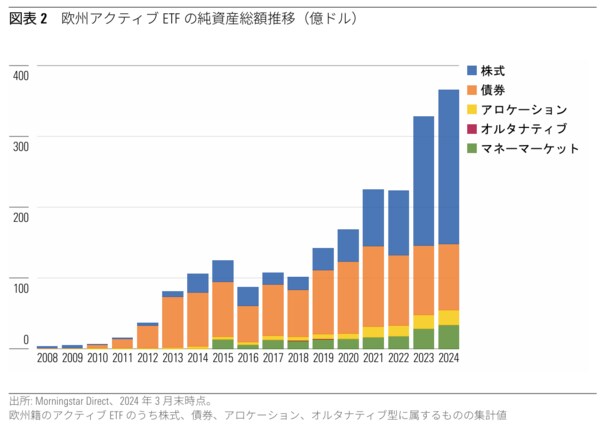
欧州でも同様に2020年代に入ってから伸びは加速しており、2024年3月末の純資産 総額は365億ドルとなっているが、米国と比べると大きく差が開いている。欧州の レポートによると欧州ETF市場全体の純資産総額に対し、アクティブETFの割合は 約2%であり、米国と比べるとその割合は相当低い。純資産総額の推移をみると、2010年代前半までは現在のように米国と欧州で大きな差は開いてはいなかった。近年の米国におけるアクティブETFの急成長の理由としては、米国特有の事情があると考えることができる。
 

日本では、2023年6月に日本取引所グループ(JPX)が東京証券取引所(東証)におけるアクティブ運用型ETF(アクティブETF)の上場制度を解禁、同年9月に国内初のアクティブETFが6銘柄、新規上場した。2024年3月末時点では11銘柄が上場しており、純資産総額は456億円である。銘柄数、純資産総額ともに非常に少なく、今後の発展が期待されている。

以下、米国を中心にアクティブETFの成長の推移や背景、またアクティブETFの特徴 を整理し、日本市場にもそれらが当てはまるかを述べていく。


米欧アクティブETFの発展と背景

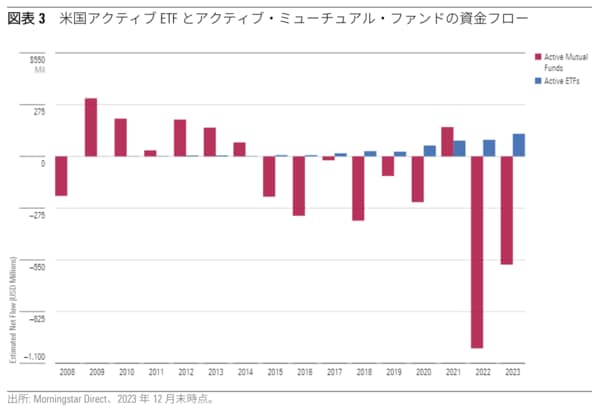
アクティブETFは当初、債券型のファンドを中心に発展してきた。米国で最初のア クティブETFと言われている「Bear Sterns Current Yield Fund」が生まれたのは 2008 年であり、その後アクティブETFの発展を先導してきたのはPIMCOである。同社は「Pimco Enhanced Short Maturity Active ETF」を 2009 年に、「Pimco Active Bond ETF」を2012 年に設定し以降2010年代半ばまで、アクティブETF市場のトップランナーであった。2019 年のSECのETFルール(6c-11)による規制変更をきっかけとし、近年では株式型のアクティブETFが急成長している。この規制変更は、ETF設定時にSECから 1940年投資会社法の適用除外を得る必要があった承認プロセスが簡素化され、ETFを市場に投入することが容易になったこと、また(現物株等の)カスタム・バスケットによるETFの設定、解約を認めたことにより税効率が良くなったこと、などアクティブETFにとって大きなメリットをもたらした。また、投資家からの低コスト・ファンドへのニーズの高まり、アクティブ・マネジャーがポートフォリオの透明性を受け入れるようになったことなどもあり、アクティブETFのファンド数は3倍以上に増加した。また、アクティブのミューチュアル・ファンドが近年資金流出に見舞われる中で、アクティブETFへの資金フローも安定しており、投資家からの支持を集めている。
 

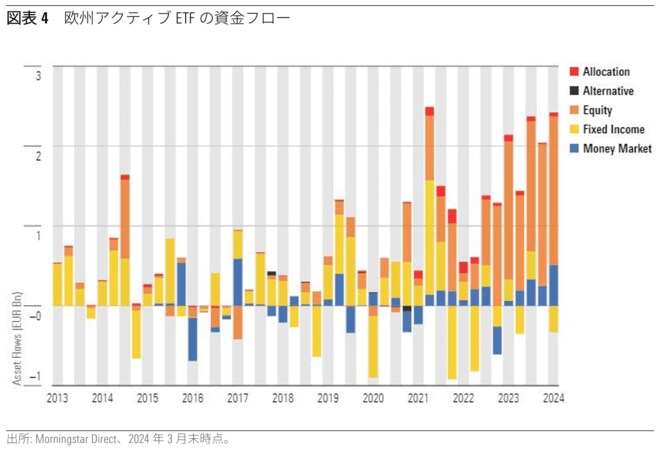
欧州でも同様の推移が見られ、アクティブETF市場は2010年代は債券型が中心であ ったが、2020年代には株式型が主流となっており、株式型のアクティブETFの資金 フローは安定して推移している。米国の2019年のETFルールのような規制関連のき っかけは無いものの、米国での発展を受ける形で欧州でもアクティブETFが成長し ており、近年ではRobeco、Blackrock(iShares)、Eurizon Capital、ARK Invest などの運用会社が欧州のアクティブETF市場に参入(または参入を計画)している。
続きを読むには…
この記事は会員限定です
会員登録がお済みの方ログイン
ご登録いただくと、オリジナルコンテンツを無料でご覧いただけます。
投資信託販売会社様(無料)はこちら
上記以外の企業様(有料)はこちら
※会員登録は、金融業界(銀行、証券、信金、IFA法人、保険代理店)にお勤めの方を対象にしております。
次のページ アクティブETFの特徴
1 2 3 4 5
前の記事
特別インタビュー 中島淳一・前金融庁長官【前編】
新NISAは「80点」 資産所得倍増プラン決定への道程
2024.05.22
次の記事
【マネックス証券社長 清明祐子氏に聞く!】NTTドコモ、イオン銀行との提携の手ごたえ「2024年に入って、がらりと変わった」。その理由は…
2024.08.29

おすすめの記事

情報漏洩多発の中、「じわじわ対面回帰」の動きも?――日証協会長が“安心感のバリュー”に言及

川辺 和将

三井住友銀行の売れ筋トップ10に株式インデックスファンドが6本、“「オルカン」「S&P500」だけではない”インデックス投資の広がり

finasee Pro 編集部

「支店長! お客さまが買いたい商品は、2 ~ 3 商品じゃないですか? 商品ラインアップはこんなにいらないと思います」

森脇 ゆき

“M&A支援機関”としての地銀に求められる役割は?監督強化を視野に審議会で議論スタート

川辺 和将

みずほ銀行の売れ筋で「ザ・テック・リーダーズ」がトップに、海外株アクティブが人気を集める一方で「IGO」は下位に

finasee Pro 編集部

著者情報

この著者の記事一覧はこちら

アクセスランキング

24時間
週間
月間
「支店長! お客さまが買いたい商品は、2 ~ 3 商品じゃないですか? 商品ラインアップはこんなにいらないと思います」
三井住友銀行の売れ筋トップ10に株式インデックスファンドが6本、“「オルカン」「S&P500」だけではない”インデックス投資の広がり
情報漏洩多発の中、「じわじわ対面回帰」の動きも?――日証協会長が“安心感のバリュー”に言及
“M&A支援機関”としての地銀に求められる役割は?監督強化を視野に審議会で議論スタート
コモンズ投信はなぜ「ガイアの夜明け」に取り上げられたのか? その3つの理由
【みさき透】地銀の投信ビジネス、山陰合銀と東邦銀が預かり1兆円も大手証券との提携は〝吉〟と出るか
「世界のベスト」が好パフォーマンスで第2位を維持、情報漏えい問題で「サイバーセキュリティ株式オープン」がランクイン=2026年10月純流入額トップ20
6人に一人が19歳以下! コモンズ投信のこどもNISA戦略はすでに先を行っていた!? 若年層施策のポイントを聞く
【みさき透】今泉宣親・金融庁銀行第二課長インタビュー
投信ビジネスで培った信頼は預金の粘着性につながる
生保、損保のビジネスを変える制度改正の議論が前進――金融庁が20年ごしに“手のひら返し”の理由は?
「支店長! お客さまが買いたい商品は、2 ~ 3 商品じゃないですか? 商品ラインアップはこんなにいらないと思います」
野村證券の売れ筋で日本株アクティブファンドが浮上、「サイバーセキュリティ」も新たにランクイン
【みさき透】地銀の投信ビジネス、山陰合銀と東邦銀が預かり1兆円も大手証券との提携は〝吉〟と出るか
“M&A支援機関”としての地銀に求められる役割は?監督強化を視野に審議会で議論スタート
コモンズ投信はなぜ「ガイアの夜明け」に取り上げられたのか? その3つの理由
「世界のベスト」が好パフォーマンスで第2位を維持、情報漏えい問題で「サイバーセキュリティ株式オープン」がランクイン=2026年10月純流入額トップ20
SMBC日興証券の売れ筋で日本株アクティブが浮上、「米国除く高配当株」も根強い人気
三菱UFJ銀行の売れ筋で国内株インデックスが軒並み浮上、「ウェルス・インサイト」は分散投資の真価が問われる局面に
【みさき透】今泉宣親・金融庁銀行第二課長インタビュー
投信ビジネスで培った信頼は預金の粘着性につながる
「オルカン一択問題」を考える
― 単なるリスク説明を超え、資産全体と顧客のゴールに踏み込むアドバイス手法 ―
個人向け国債、現場はどう向き合うか~顧客対応と社内評価の実態を探る
【みさき透】地銀の投信ビジネス、山陰合銀と東邦銀が預かり1兆円も大手証券との提携は〝吉〟と出るか
「オルカン一択問題」を考える
― 単なるリスク説明を超え、資産全体と顧客のゴールに踏み込むアドバイス手法 ―
【第4回】オルタナティブ戦略ファンドは何を見て選ぶのか
生保、損保のビジネスを変える制度改正の議論が前進――金融庁が20年ごしに“手のひら返し”の理由は?
「支店長! もっと自分を必要としてくれる会社に転職したいです」
【金融風土記】各業態で「集約」進む福井県の金融動向
【みさき透】今泉宣親・金融庁銀行第二課長インタビュー
投信ビジネスで培った信頼は預金の粘着性につながる
【連載】藤原延介のアセマネインサイト㊲
NISA買付額は成長投資枠がけん引! ただし、年後半は毎月分配型の存在感高まる
ゆうちょ銀・郵便局の売れ筋は上位6本が不動、代表6資産がすべてマイナス成長だったバランス型は順位が交錯
ランキングをもっと見る
finasee Pro(フィナシープロ) | 法人契約プランのご案内
  • 著者・識者一覧
  • 本サイトについて
  • 個人情報の取扱いについて
  • 当社ウェブサイトのご利用にあたって
  • 運営会社
  • 個人情報保護方針
  • アクセスデータの取扱い
  • 特定商取引に関する法律に基づく表示
  • お問い合わせ
  • 資料請求
© 2026 finasee Pro
有料会員限定機能です
有料会員登録はこちら
会員登録がお済みの方ログイン
有料プランの詳細はこちら