finasee Pro(フィナシープロ)
新規登録
ログイン
新着 人気 特集・連載 リテール&ウェルス 有価証券運用 金融機関経営 ビジネス動画 サーベイレポート
金融プロフェッショナル

SMBC日興証券 森田 長太郎 氏インタビュー
政策修正に伴う金利上昇は限定的 債券市場は評価損とインカムが両立する局面へ(前編)

注目高まる日本の金融政策と経済の行方

2023.06.22
会員限定
SMBC日興証券 森田 長太郎 氏インタビュー<br />政策修正に伴う金利上昇は限定的 債券市場は評価損とインカムが両立する局面へ(前編)

インフレの鎮静化に躍起になる中銀の動向と経済指標の発表に一喜一憂する展開が続き、それに加えて、3月以降米国、欧州の金融機関が破綻や経営危機に陥るなど、2023年も市場には不透明感が拭えない。こうした世界経済の動向は、国内金融政策の舵取りをいっそう困難にしているだろう。日本にもインフレ圧力がかかり、金融緩和策の副作用にも懸念が高まっているが、海外で景気後退局面が迫る中で金融緩和を継続するか修正するのか、日銀新総裁がどう動くのかに世界からも関心が寄せられている。そこでこのシリーズでは、経済・為替、金利、アセットマネジメントそれぞれの分野で著名な専門家が考える、今後の見通しや注目ポイントを紹介していく。
第2回はSMBC日興証券金融経済調査部でシニアフェローの森田 長太郎氏に話を聞いた(取材日:2023年4月12日)。

――はじめに、2022年のマーケットの動きを振り返っていただけますか。

昨年は3月に米FRBによる利上げが始まり、想定以上の物価上昇もあって利上げ幅やターミナルレートは市場の予想を遥かに上回りました。つまり、金利市場の根幹である米金利市場の見方が激変したわけです。欧州も似たような状況でしたが、日本はそこまで想定を超えるインフレは起きておらず、米欧に比べればその影響はかなり軽微でした。

円債市場を振り返ると、国内の債券投資家は、「物価上昇は一時的なものであり政策対応はしない」という日銀の説明を、そのまま受け入れていました。逆に海外投資家は、「金融政策はある程度ファンダメンタルズに沿って動く」という前提で、物価が上昇傾向にあるならどこかで政策が修正されると考えました。その結果、従来円金利市場にあまり関わってこなかったヘッジファンドなどがショートポジションを持ち始めています。これはある意味、エポックと言える出来事です。

――世界経済の先行きについては、どのようなシナリオを描いていますか。

昨年から欧米をはじめ多くの国で急激な利上げが始まったことを考えれば、その効果は半年から1年後、あるいはもう少し時間をかけて現れ始め、実体経済を押し下げていくでしょう。経済の先行指標とされる米国製造業景気指数は2021年後半にはピークアウトしているので、今年はその延長線上にあると考えられます。

一方、それだけの期間景気サイクルが下降している中で、ボトムアウトを示唆する指標もいくつか出てきています。今年後半には上昇と下降それぞれのベクトルが交差すると予想され、結論としてはその間のどこかに着地するというのがメインシナリオです。

リスクシナリオは、3月に発生した金融セクター発のイベントが、経済にどの程度の影響を与えるかです。ただ、これまでのデータを見る限り世界金融危機のような事態は起きていません。また、今回のイベントは1980年代のS&L危機に近いと言われますが、当時は現在よりもインフレが深刻で、ポール・ボルカーFRB議長の任期中に短期金利が20%近くまで上昇するという、今とは比較にならない状況でした。

今回のイベントは米国経済の見通しに若干影を落とすかもしれませんが、これを引き金に世界経済が大きくリセッションに向かうことはないと考えています。

――国内に目を向けると、4月には植田新総裁を迎えて日銀の新体制がスタートしましたが、黒田前総裁時代を振り返って、どのような感想をお持ちですか。

黒田前総裁は前任の白川総裁時代よりも金融緩和の強度を高め、継続したことは事実なので、それが日本の実体経済やインフレに対して何らかのポジティブな影響を与えたことは否定すべくもありません。

しかし当初の目論見としては、金融緩和の強度を上げて長く続ければ経済にプラスになるという想定にとどまらず、大規模な金融緩和で市場や経済主体全体の「期待」に働きかける政策でした。金融緩和で需給ギャップが縮小しても、経済学で言うフィリップスカーブが低い位置に留まれば、その延長線にあるインフレ率が2%に届かないことは明らかです。そのため、カーブ自体を上方にシフトさせることを目指したのです(図1)。
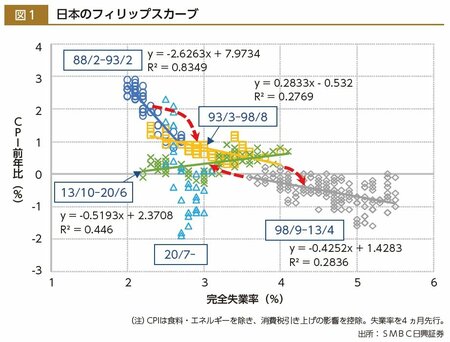
 

もっとも、結果的にこの目論見は実現しませんでした。また、カーブのシフトに失敗したと判断した時点で金融政策を正常化させる選択肢もあったはずですが、2015 ~ 16年のチャイナショックや原油価格の暴落などが重なって世界経済が調整局面に入ったことで政策を動かせなくなり、逆にマイナス金利政策を始めてしまいました。

異次元金融緩和の継続は景気に対してはマイナスではありませんが、プラスの効果が次第に薄らいでいくのはメカニズムとして明らかで、その過程でいろいろな副作用が累積してきたのが現状です。


後編は6月26日(月)に更新します。
――はじめに、2022年のマーケットの動きを振り返っていただけますか。

続きを読むには…
この記事は会員限定です
会員登録がお済みの方ログイン
ご登録いただくと、オリジナルコンテンツを無料でご覧いただけます。
投資信託販売会社様(無料)はこちら
上記以外の企業様(有料)はこちら
※会員登録は、金融業界(銀行、証券、信金、IFA法人、保険代理店)にお勤めの方を対象にしております。
1

関連キーワード

  • #マーケット情報
  • #金融政策
  • #債券
  • #SMBC日興証券
  • #森田長太郎
前の記事
みずほ銀行 唐鎌 大輔氏インタビュー
世界経済は減速傾向で日本の利上げは遠く 構造変化によって円安圧力が継続か(後編)
2023.06.15
次の記事
SMBC日興証券 森田 長太郎 氏インタビュー
政策修正に伴う金利上昇は限定的 債券市場は評価損とインカムが両立する局面へ(後編)
2023.06.26

この連載の記事一覧

金融プロフェッショナル

東短リサーチ 加藤 出氏インタビュー
「過剰な介入主義」が招いた市場の歪み 新総裁には金融政策と市場機能の正常化を期待(後編)

2023.07.07

東短リサーチ 加藤 出氏インタビュー
「過剰な介入主義」が招いた市場の歪み 新総裁には金融政策と市場機能の正常化を期待(前編)

2023.07.05

RBC ブルーベイ・アセット・マネジメント マーク・ダウディング 氏インタビュー
黒田日銀の金融政策は十分成果を上げたが 異次元緩和継続はもはや経済状況に適合せず(後編)

2023.06.30

RBC ブルーベイ・アセット・マネジメント マーク・ダウディング 氏インタビュー
黒田日銀の金融政策は十分成果を上げたが 異次元緩和継続はもはや経済状況に適合せず(前編)

2023.06.28

SMBC日興証券 森田 長太郎 氏インタビュー
政策修正に伴う金利上昇は限定的 債券市場は評価損とインカムが両立する局面へ(後編)

2023.06.26

SMBC日興証券 森田 長太郎 氏インタビュー
政策修正に伴う金利上昇は限定的 債券市場は評価損とインカムが両立する局面へ(前編)

2023.06.22

みずほ銀行 唐鎌 大輔氏インタビュー
世界経済は減速傾向で日本の利上げは遠く 構造変化によって円安圧力が継続か(後編)

2023.06.15

みずほ銀行 唐鎌 大輔氏インタビュー
世界経済は減速傾向で日本の利上げは遠く 構造変化によって円安圧力が継続か(前篇)

2023.06.13

おすすめの記事

「家計の見える化」が拓く新たな地平――74項目のデータを実務の叡智に変えるために

文月つむぎ

【有識者対談】“正念場”の保険業界に学ぶ「顧客本位のビジネスモデル」の持続性(後編)

川辺 和将

【連載】藤原延介のアセマネインサイト㊱
個人マネーが2500兆円超え!インフレ定着で投信に資金流入加速

藤原 延介

【プロが解説】持続可能な水資源確保――データセンター・半導体工場の建設で高まる水需要、長期的な需給ギャップにどう備えるか

古川 輝之

千葉銀行の売れ筋で「分散名人」が首位維持、「配当名人」が急浮上などリスク管理重視の姿勢にシフト

finasee Pro 編集部

アクセスランキング

24時間
週間
月間
佐々木城夛の「バタフライ・エフェクト」第21回:“106万円の壁”撤廃の影響を受けるセクターとは
NISA改革、次のフロンティアは「職域」 日証協が熱視線 
本家・英国にならえば、普及は2026年ごろか
米欧アクティブETF市場の動向と日本への示唆
【モーニングスター・ジャパン レポート 2024年5月】
2025年は勝ち組・負け組が鮮明に…プロに聞く「投資妙味」のあるセクター、銘柄選別の視点とは
世界をリードするアクティブ運用の雄・フィデリティ投信、その哲学に迫る 「日本企業は変わりつつある。日経平均の最高値は突破可能」 
ふくおかFGに半導体の追い風、傘下行で融資が急増 経済効果20兆円
京都FG、6期ぶり最高益が視野に 利益膨らむ政策保有株は売却するか?
「家計の見える化」が拓く新たな地平――74項目のデータを実務の叡智に変えるために
快進撃を見せる「Olive」―新たなリテール金融モデルの軌跡と展望《三井住友フィナンシャルグループ》
来場者が参加型で共有「ファイナンシャルウェルビーイング」と「金融経済教育」の最前線、J-FLEC初の官民イベント共催
【第3回】オルタナティブ資産ファンドは何を見て選ぶのか
佐々木城夛の「バタフライ・エフェクト」第21回:“106万円の壁”撤廃の影響を受けるセクターとは
「過去の実績上位」だけに頼らない投資信託の提案アプローチ ~10年間のデータが示すファンド成績の入れ替わりと販売現場で役立つ活用ポイント~
“霞が関文学”で読み解く金融界② 仕組債販売ルール指針案と「文脈検査の拡張」
【有識者対談】“正念場”の保険業界に学ぶ「顧客本位のビジネスモデル」の持続性(前編)
「支店長!お客さまが迷惑そうなので、電話をしたくありません!」
【連載】藤原延介のアセマネインサイト㊱
個人マネーが2500兆円超え!インフレ定着で投信に資金流入加速
金利高止まりで足利銀行の売れ筋が二極化──「のむラップ」と「世界のベスト」が示した投資家の選好
「家計の見える化」が拓く新たな地平――74項目のデータを実務の叡智に変えるために
金利上昇で広島銀行の売れ筋に変化、米国株は「S&P500」より「メジャー・リーダー」選好の理由は?
「支店長!お客さまが迷惑そうなので、電話をしたくありません!」
預り資産額1兆円を見据えるブレイクスルーの全貌  ゴールベースとチーム体制でリテール金融を変える
【金融風土記】「豊かさと分散」の経済圏――山形の金融動向とは
日本版IFAに迫る自主規制の刃、そのとき求められる真の「独立」とは何か
佐々木城夛の「バタフライ・エフェクト」第21回:“106万円の壁”撤廃の影響を受けるセクターとは
“霞が関文学”で読み解く金融界② 仕組債販売ルール指針案と「文脈検査の拡張」
上位4ファンドの「オルカン」「S&P500」「世界のベスト」「グロース・オポチュニティ」にそれぞれの事情=2026年8月純流入額トップ20
投信ビジネスに携わる金融のプロに聞く!「自分が買いたい」ファンド【日本株アクティブファンド編】
【第3回】オルタナティブ資産ファンドは何を見て選ぶのか
「攻め」と「守り」の均衡点はどこに?--2026事務年度金融行政方針のポイント解説
ランキングをもっと見る
finasee Pro(フィナシープロ) | 法人契約プランのご案内
  • 著者・識者一覧
  • 本サイトについて
  • 個人情報の取扱いについて
  • 当社ウェブサイトのご利用にあたって
  • 運営会社
  • 個人情報保護方針
  • アクセスデータの取扱い
  • 特定商取引に関する法律に基づく表示
  • お問い合わせ
  • 資料請求
© 2026 finasee Pro
有料会員限定機能です
有料会員登録はこちら
会員登録がお済みの方ログイン
有料プランの詳細はこちら