3年ぶり減益、部材費高騰が重荷 PBR・PERは平均的も配当利回りは高め
最後に業績と株価指標を確認しましょう。
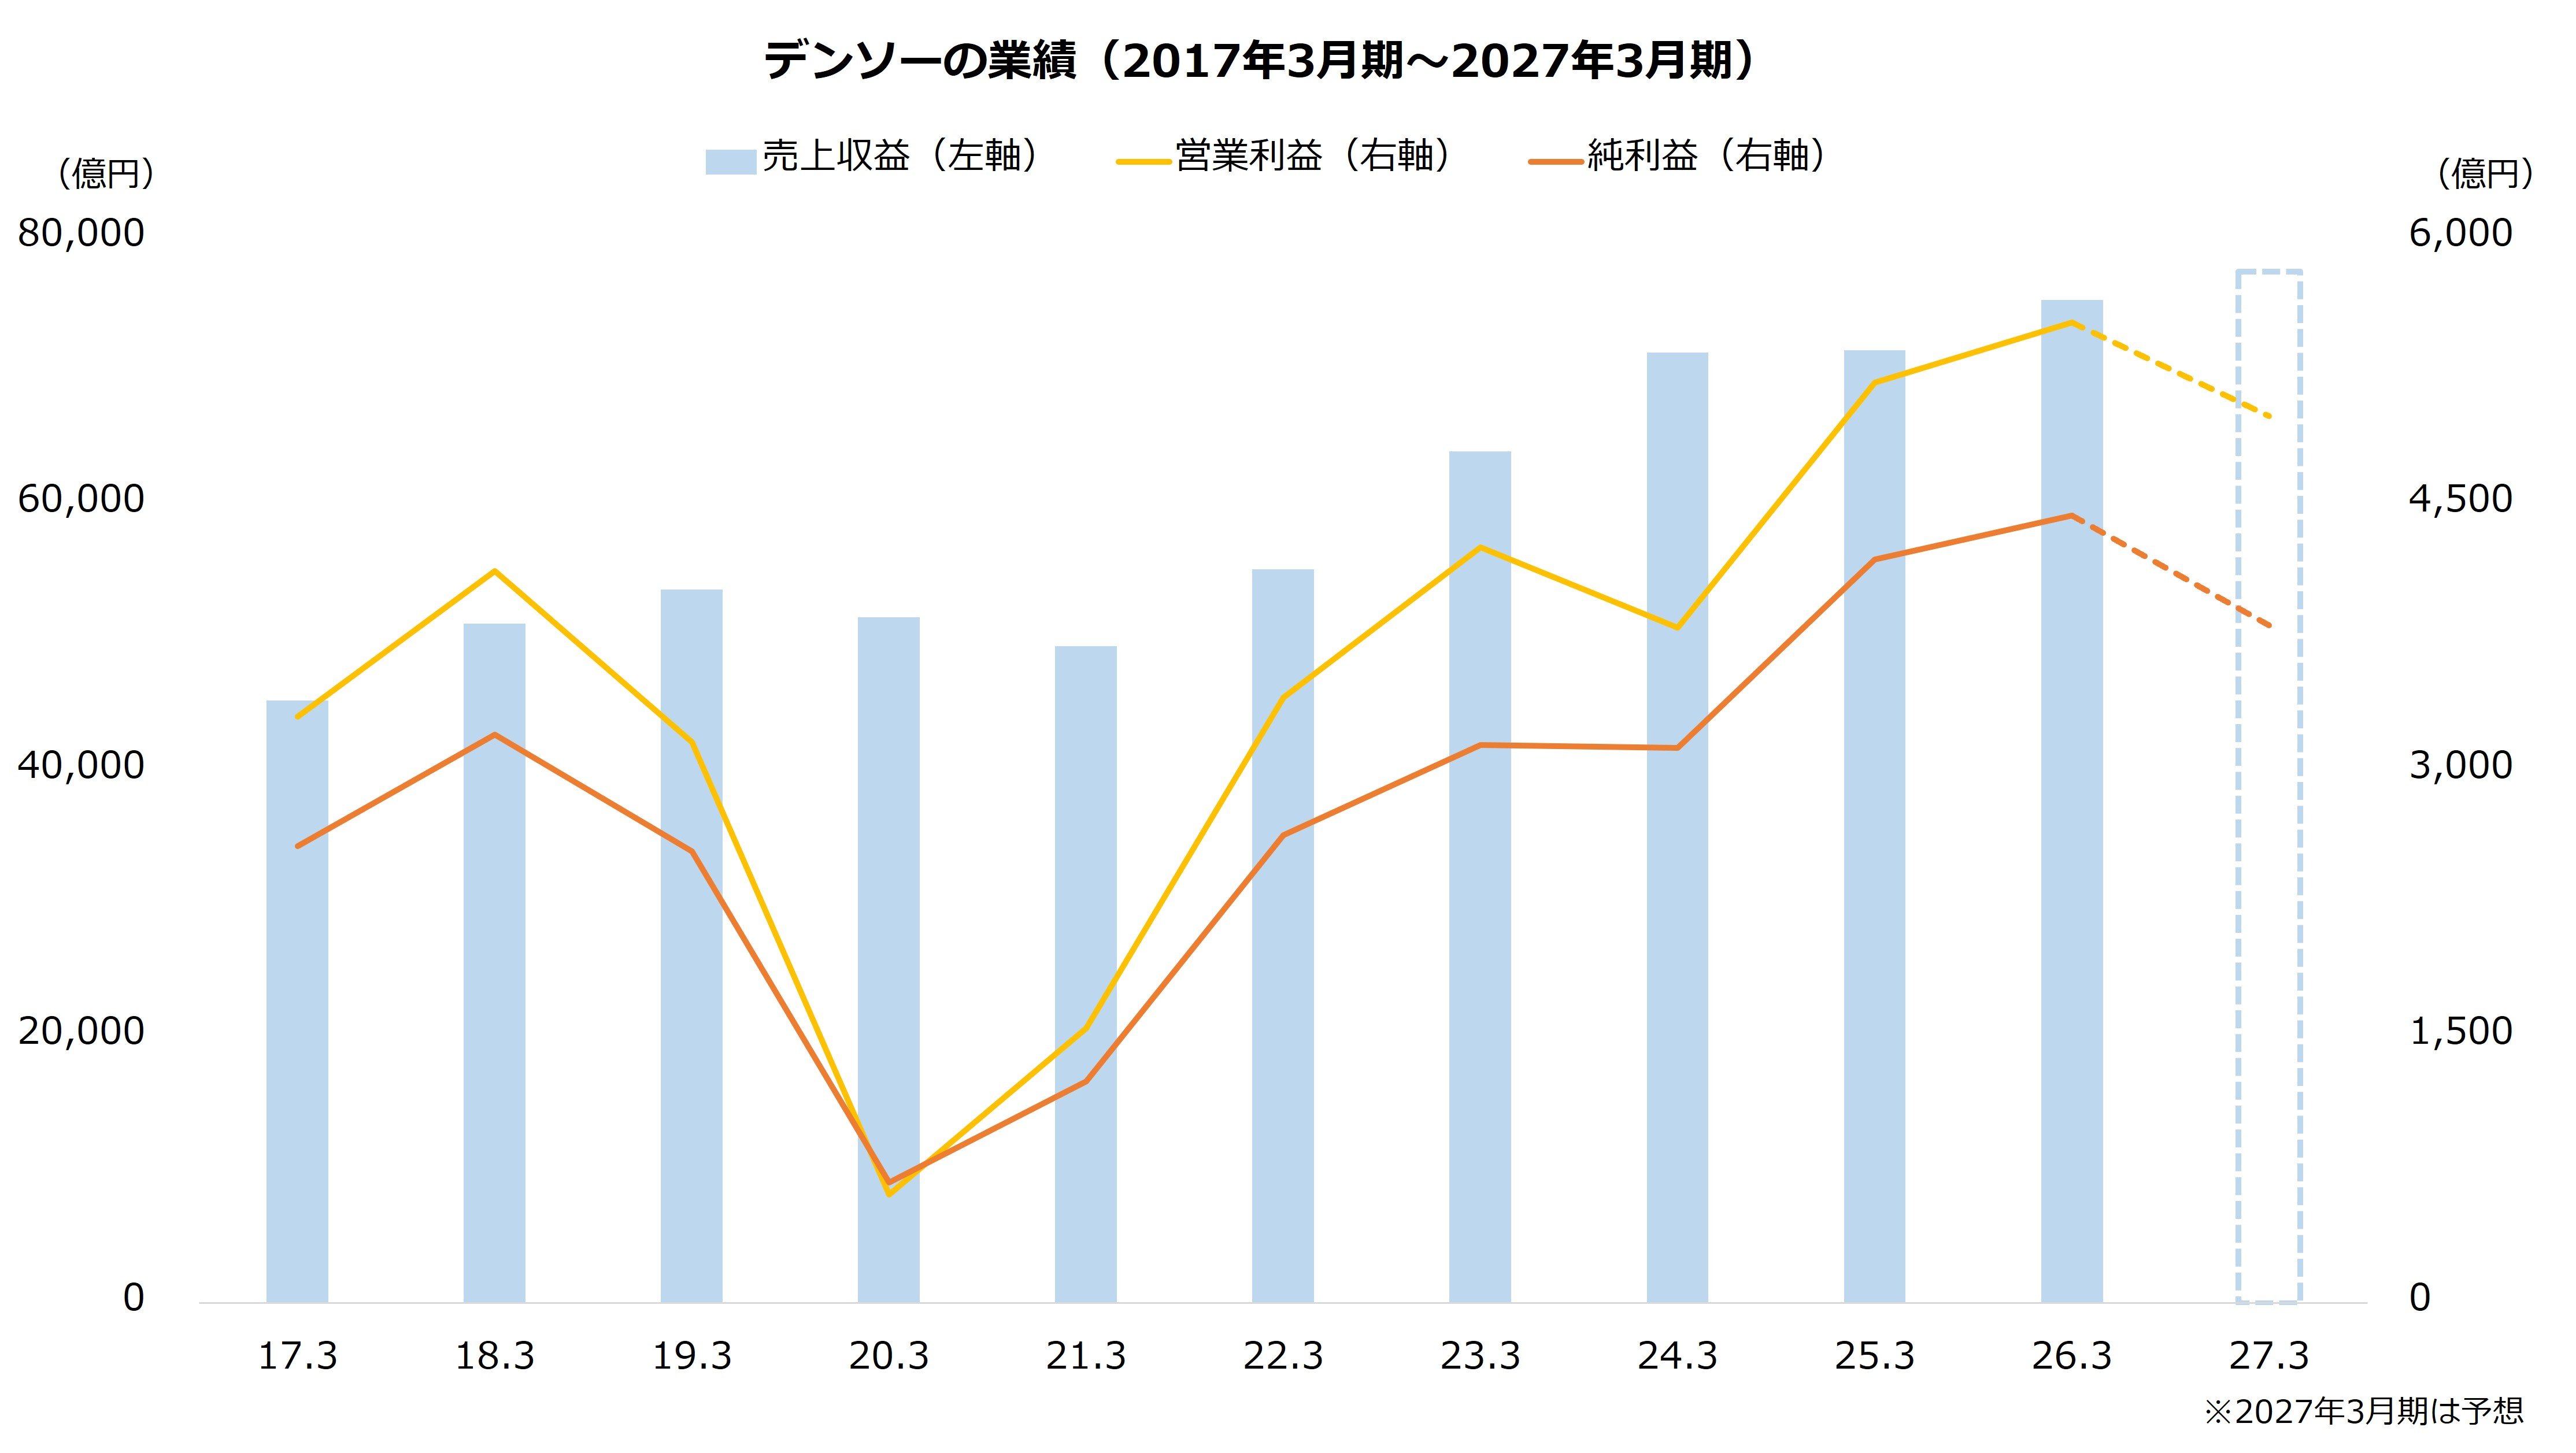
まずは業績です。今期(27年3月期)の第1四半期は売上収益が前年同期比9.1%増、営業利益は同21.5%減となりました。売り上げには国内車両生産の増加や、ADAS関連や電動化製品の拡販などが寄与し、円安影響を除いても増収(2.6%増)となります。一方、利益面は銅やアルミ、半導体メモリなどの部材費高騰が重く、大きめの減益となりました。
通期の予想売上収益は、期首時点から800億円増額し、前期比1.7%増から同2.8%増へ上方修正しました。ただし、これは第1四半期の上振れ分を積み増した形で、第2四半期以降の目線を引き上げたわけではありません。
また、営業利益以下の各段階利益については従来予想から据え置かれました。営業利益ベースで費用は期首の想定から310億円増加した一方、為替や操業度の改善に加え、あらかじめ織り込んでいた不確実性リスクを緩和方向へ見直した結果、差し引きで相殺された格好です。なお、営業利益についても、通期予想には第1四半期の実績のみが反映されています。
【デンソーの業績予想(27年3月期)】
・売上収益:7兆7500億円(前期比+2.8%、期首予想比+800億円)
・営業利益:5000億円(同-9.5%、変更なし)
・純利益:3820億円(同-13.9%、変更なし)
出所:デンソー 決算短信
続いて株価指標です。デンソーのPBR(株価純資産倍率)およびPER(株価収益率)は、主な自動車部品メーカーとおおむね同水準です。一方、配当利回りはやや高く、これは株価の支援材料と評価できるかもしれません(26年10月26日終値)。
【主な自動車部品メーカーの株価指標(26年10月26日終値)】
・デンソー:PBR0.91倍、PER12.36倍、配当利回り3.99%
・アイシン:同0.70倍、9.94倍、3.55%
・豊田合成:同1.03倍、10.23倍、3.52%
・小糸製作所:同1.10倍、17.17倍、2.24%
※PBRは26年3月期実績、PERおよび配当利回りは27年3月期予想
デンソーは外部環境の悪化が意識されやすく、今期は減益予想となっていることもあり、短期的には株価反発の材料は乏しい状況です。
一方、配当利回りは比較的高い水準であり、配当金を受け取りながら中期経営計画の進捗を待てる投資家にとっては、検討の余地もあるでしょう。また、同社がROE11%の達成を優先するなら、追加の株主還元も期待されるところです。


 人気の特集・連載