ROEにも不満? 株主コスト下回る 5年後「11%」には高いハードル
続いて、デンソー個別の要因にも迫りましょう。同社はROE(自己資本利益率)が株主資本コストを下回る見通しであり、これも株価には悪材料として働いていると考えられます。
デンソーは自社の株主資本コストを7.9%と試算しています。一方、今期(27年3月期)のROEは7.2%の見通しです。投資家が求めるリターンを得られていない以上、株価の軟調には一定の合理性があります。
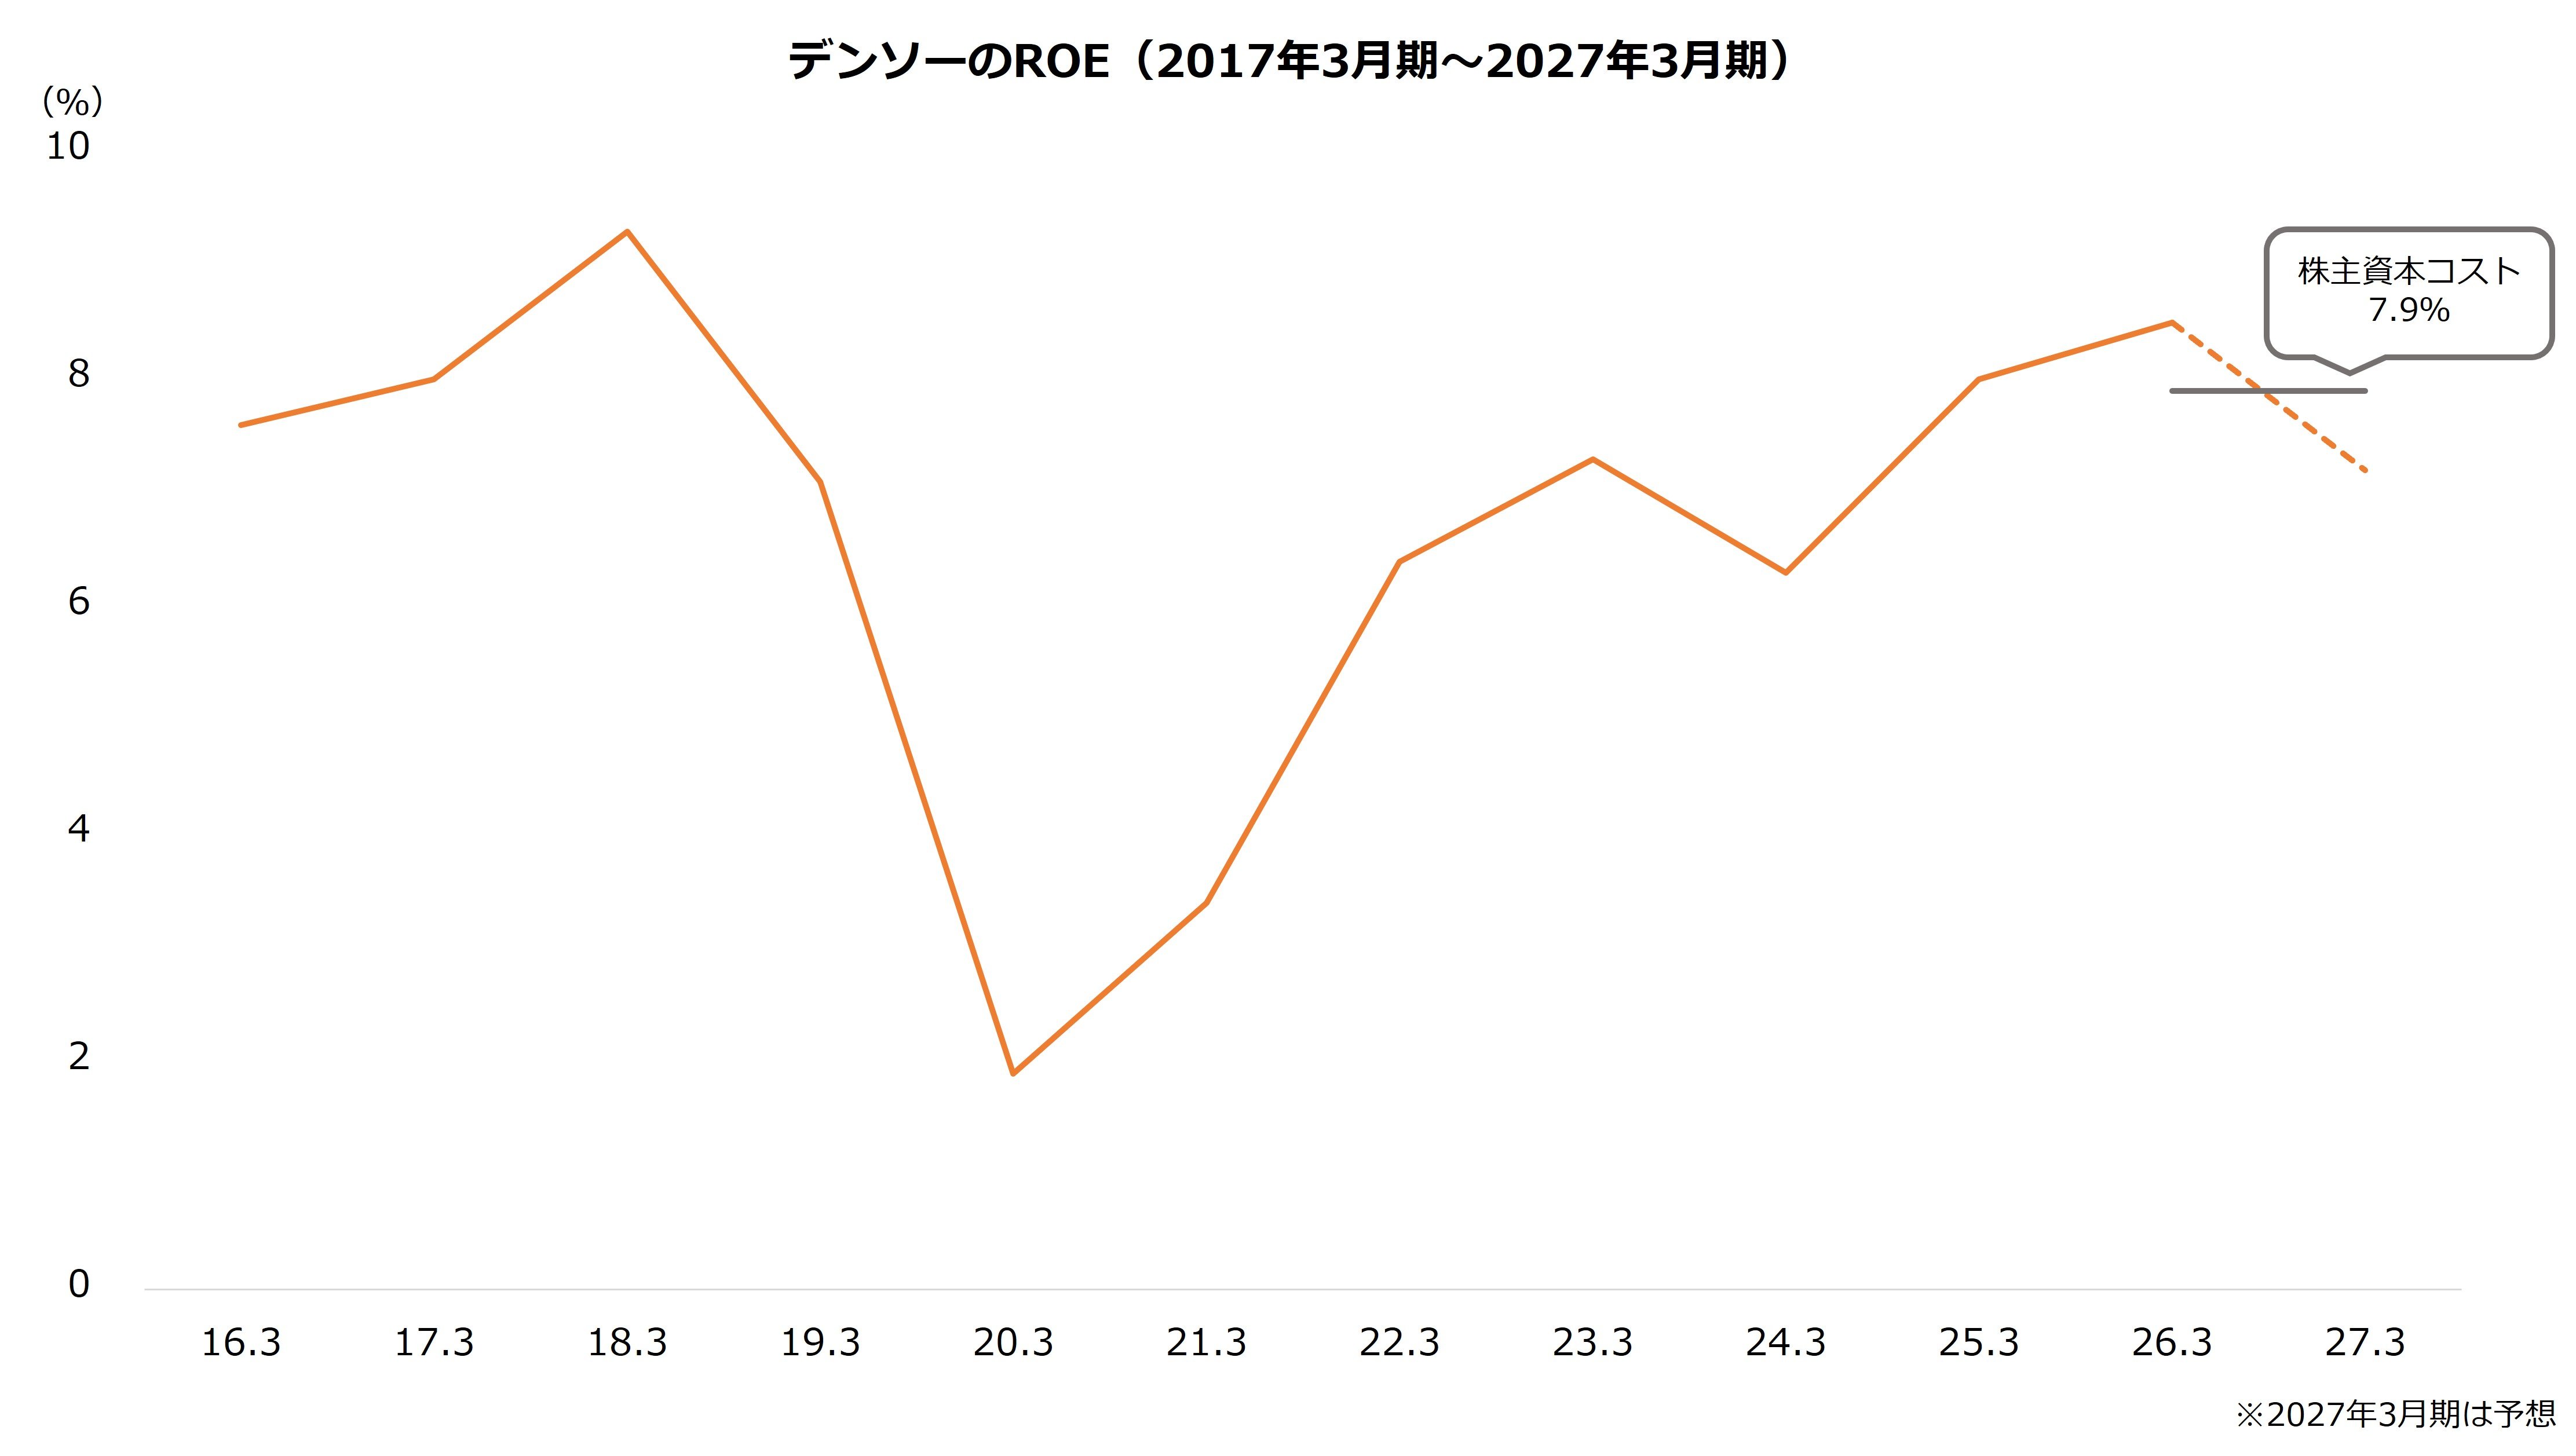
なお、デンソーは31年3月期を最終とする中期経営計画において、11%以上のROEを目指すとしています。ROEが目標に向かって上昇すれば、株価の評価は高まるかもしれません。
【中期経営計画の主な財務目標(~31年3月期)】
・売上収益:8兆円以上
・営業利益率:10%以上
・ROE:11%以上
・事業投入:6.6兆円
・配当:1.0兆円
・戦略投資および自己株式取得:+α
※事業投入、配当、戦略投資および自己株式取得は5年間の累計額
出所:デンソー 中期経営計画資料
ただし、11%のROEはハードルが高そうです。営業利益が31年3月期に8000億円(売上収益8兆円×利益率10%)まで均等に伸び、純利益も同じ割合で増えた場合、31年3月期の純利益は約6400億円です。ROE11%以上を達成するには、自己資本は約5兆8400億円以下にとどめておく必要があります。
一方、26年3月期の自己資本は5兆4927億円です。株価や為替による変動を考慮せず、先述の純利益を単純に積み上げた場合、自己資本は約8.3兆円まで拡大します。ROE11%を目指すなら、5年間で約2.5兆円の圧縮が必要となる計算です。
デンソーは中期経営計画期間中に8兆円以上の投入・株主還元を計画しており、うち事業投入は6.6兆円、配当は1.0兆円としています。戦略投資と自社株買いは「+α」として金額を明示していませんが、合計から逆算すると0.4兆円以上となります。仮に0.4兆円をすべて自社株買いに充て、配当との合計が1.4兆円となった場合でも、計算上の自己資本は約6.9兆円、期末ベースのROEは9%台前半にとどまります。
前提を限定した試算ながら、ROE11%以上は野心的な水準といえそうです。とはいえ、足元の株主資本コストは上回る計算であり、計画に沿って進展すれば、株価にはプラスに働くと考えられます。



 人気の特集・連載