finasee Pro(フィナシープロ)
新規登録
ログイン
新着 人気 特集・連載 リテール&ウェルス 有価証券運用 金融機関経営 ビジネス動画 サーベイレポート
資産運用の常識を疑え

第8回 アクティブファンド投資の常識を疑え!(その6)
過去実績の劣るアクティブファンンドは運用力でも劣る?

篠原 滋
篠原 滋
株式会社お金の育て方 代表取締役/資産運用ナビゲーター
2025.03.31
会員限定
第8回 アクティブファンド投資の常識を疑え!(その6)<br />過去実績の劣るアクティブファンンドは運用力でも劣る?

「資産運用の常識」はどこまで信頼できるのか? お金の育て方 代表取締役/資産運用ナビゲーターの篠原滋氏が、テーマごとにその真偽を検証し分かりやすく解説します。

今回はアクティブファンド投資に関する「常識」を疑う最終回です。

【アクティブファンド投資の常識⑥】
過去実績の劣るアクティブファンンドは運用力でも劣る?

アクティブファンド(以下、「アクティブF」)について、幅広くしかも根強く信じられているもうひとつの「常識」が、「アクティブFの運用成績の優劣は運用力の優劣を反映している」というものです。投資信託選びの指南書の多くは、成績の悪いファンドは候補から除外することを勧めています。また、機関投資家や法人が資産運用を外部委託する際にも、運用成績の劣る運用会社や運用者を解約したり、委託金額を減額することが、当たり前のことのように行われています。

この「常識」は正しいと考えても良いでしょうか?

前回のコラムをお読みいただいた方は、「過去の実績の良否は今後の成績の良否につながるわけではない」のだから、運用成績のみでの足切りはファンド選定においてほとんど役に立たないことはお分かりいただけると思います。しかしながら今回は、運用成績のみによる足切りは、ファンド選定上むしろ誤った判断に結びつくこともあるというお話をさせていただきます。

成績上位ファンドの大部分がその後下位に低迷?

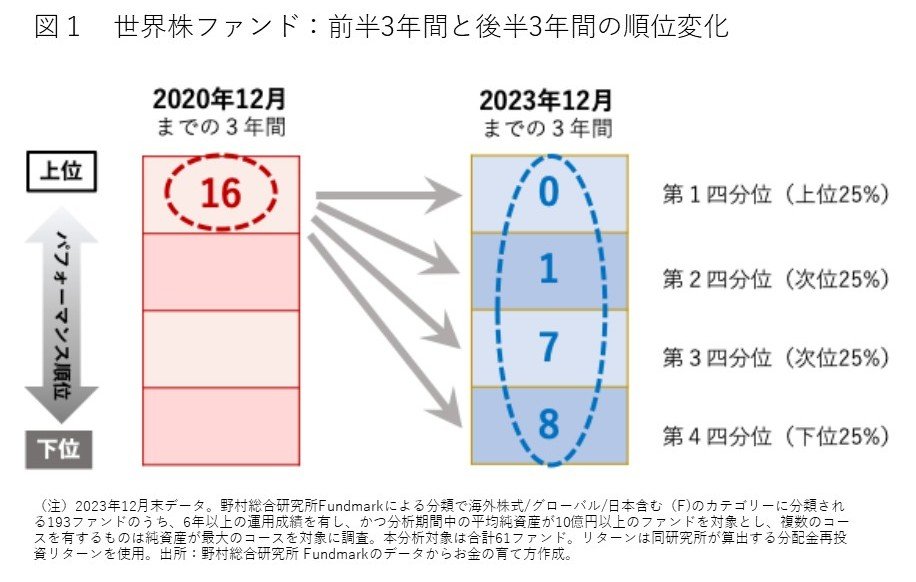
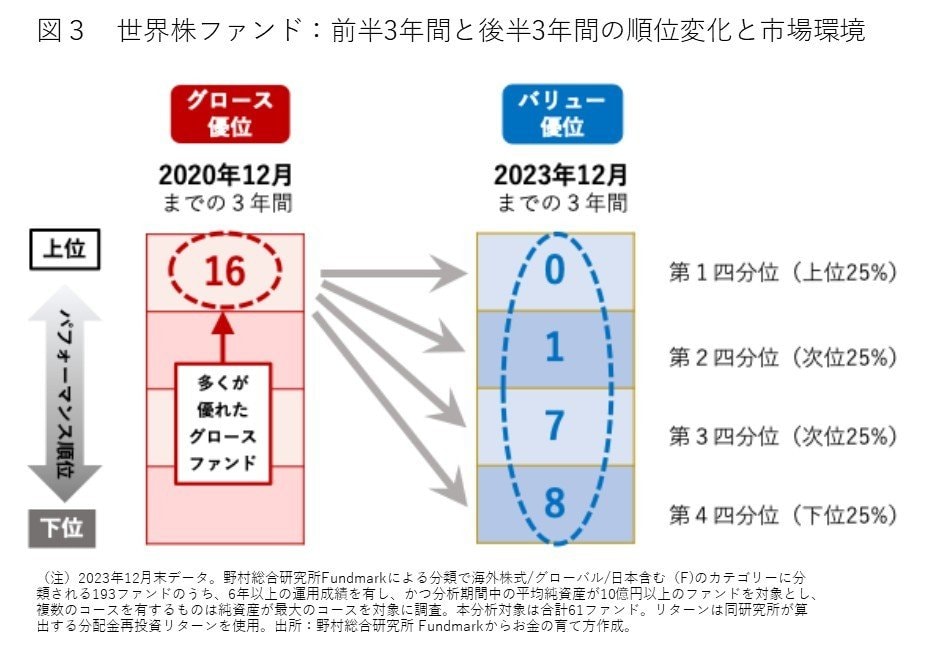
世界株に投資するアクティブFの事例をご紹介します(図1)。2020年末までの3年間のリターンで上位25%に入った国内籍投資信託が16ファンドありました。しかしながら、その成績優秀16ファンドのうち、次の3年間でも再び上位25%に入ったファンドは1本もなく、半数の8ファンドは逆に下位25%入りするという残念な結果となりました。
☑拡大画像

過去の運用実績は必ずしもその後にはつながらないとはいえ、これほど極端な結果となったのはなぜでしょうか。運用成績が運用力を反映するならば、前半の上位ファンドは優れた運用力を有しているはずです。なぜ後半は下位に低迷してしまったのでしょうか。


投資スタイル間のリターン格差とその影響は?

その理由は、投資スタイル間のリターン格差とその変化にあります。

投資スタイルとは、ファンドの投資手法などにより中心的に投資する市場の分野(セグメント)を指します。市場に言及する場合は、成長性や時価総額の大小などの特性を共有する市場の分野(セグメント)を意味します。株式投資では、代表的な例としてバリュー(割安株)とグロース(成長株)があります。

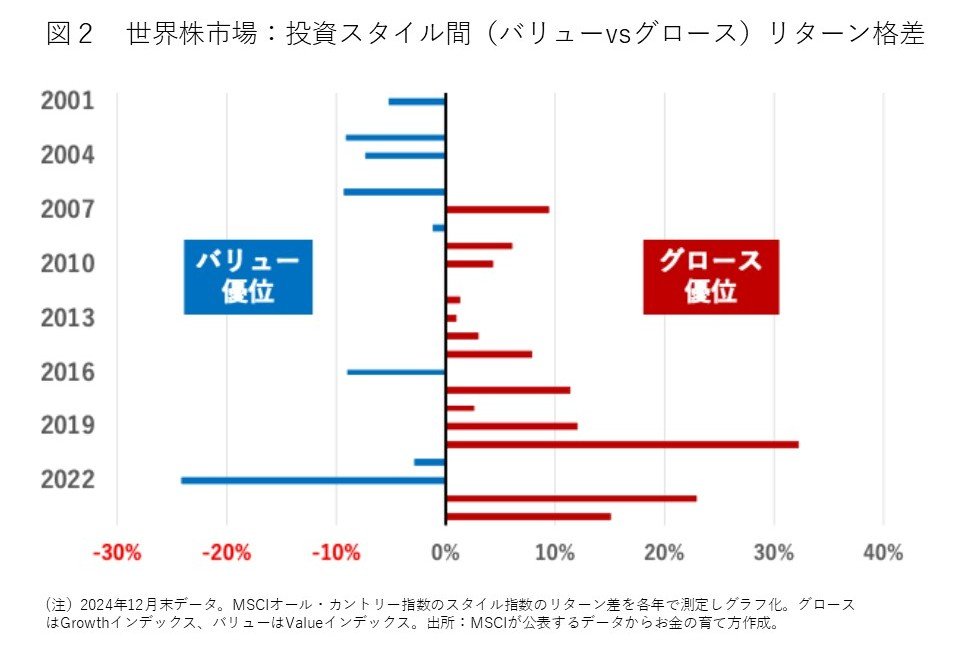
バリューとグロースのどちらがより大きいリターンをあげるかは、株式市場では変化し続けています。図2では2001年から2024年までの各年で全世界株式指数を構成するバリュー指数とグロース指数のリターン格差を示したものです。

☑拡大画像

2000年代はグロース優位の市場環境となっており、その傾向は図1で順位を測定した2018年以降も概ね変わりませんが、2021年および2022年はバリュー優位に大きく変化しています。加えて前後の2020年と2023年は大きくグロース優位となっており、数年間でスタイル優位性は激しく変化しています。こうした市場の変化が、独自の投資手法とそれに基づくスタイル特性を有する各アクティブFの運用成績に大きな影響を与えています。年間20%を超えるスタイル間のリターンの変化を、運用力のみで乗り越えることは容易ではなく、独自の投資手法やスタイルに対する風向きの影響を大きく受けてしまいます。

前半の上位ファンドに何が起きたのか?

図3では図1にスタイル優位性の変化の視点を加えました。
☑拡大画像

前半の上位ファンドが活躍した2018年から2020年の3年間は。完全にグロース優位の投資環境でした。上位の成績を残したファンドの多くはグロース銘柄の選定に優れたファンドであり、グロース優位という追い風に上手く乗れたものが多数を占めたはずです。ところが2021年から22年にかけて投資環境がバリュー優位に急激に変化すると、それらのファンドにとっては強い逆風となり、前半の運用成績に大きく貢献してきた保有グロース銘柄の多くがパフォーマンスの足を引っ張ったと考えられます。

言い換えれば、グロース優位の環境下で活躍した優れたグロースファンドは、ファンドの特性通りあるいは予想された通り、バリュー優位の逆風下では下位に低迷しました。これらのファンドは、特定のスタイルにおいて優れた運用力を有するが故に、逆風下では低迷してしまったとも言えます。

【以上のことから導き出された結論:アクティブファンド投資の常識⑥】

運用実績の良否のみではアクティブFの運用力は評価できない。投資手法の特徴や運用中の環境変化も含め、多面的な分析が必要

アクティブFの運用力を評価するためには、投資スタイルの影響を考慮して分析することが重要です。勝つべき市場環境で勝ち、負けるべき環境下ではやはり負けているのか、確認する必要があります。アクティブFの選定にあたっては、表面的な運用実績の良否にとらわれず、その背景までも深堀りすることが求められます。

次回からはアクティブFやインデックスFを問わず投資信託全般に関する常識を疑います。
続きを読むには…
この記事は会員限定です
会員登録がお済みの方ログイン
ご登録いただくと、オリジナルコンテンツを無料でご覧いただけます。
投資信託販売会社様(無料)はこちら
上記以外の企業様(有料)はこちら
※会員登録は、金融業界(銀行、証券、信金、IFA法人、保険代理店)にお勤めの方を対象にしております。
1

関連キーワード

  • #投資信託
  • #アクティブ運用
前の記事
第7回 アクティブファンド投資の常識を疑え!(その5)
アクティブファンドは過去実績の優劣で選ぶ?
2025.02.28
次の記事
第9回 投資信託選びの常識を疑え!(その1)
投資信託選びにおいてコスト水準は非常に重要?
2025.04.30

この連載の記事一覧

資産運用の常識を疑え

第16回 資産運用にまつわるさまざまな常識を疑え!【総集編】
「資産運用において疑うべき常識」を振り返る

2025.12.02

第15回 運用資産に関わる常識を疑え!(その4)
株式はリスクが大きいので投資初心者には不向き?

2025.10.31

第14回 運用資産に関わる常識を疑え!(その3)
債券は本当に低リスク資産?

2025.09.30

第13回 運用資産に関わる常識を疑え!(その2)
高金利通貨での運用は有利?

2025.08.29

第12回運用資産に関わる常識を疑え!(その1)
銀行預金ではインフレに負けるから投資すべき?

2025.07.25

第11回 投資信託選びの常識を疑え!(その3)
ターゲットイヤー・ファンドは万人向き?

2025.06.27

第10回 投資信託選びの常識を疑え!(その2)
バランス型ファンドは投資初心者向き?

2025.05.30

第9回 投資信託選びの常識を疑え!(その1)
投資信託選びにおいてコスト水準は非常に重要?

2025.04.30

第8回 アクティブファンド投資の常識を疑え!(その6)
過去実績の劣るアクティブファンンドは運用力でも劣る?

2025.03.31

第7回 アクティブファンド投資の常識を疑え!(その5)
アクティブファンドは過去実績の優劣で選ぶ?

2025.02.28

おすすめの記事

SMBC日興証券で「世界のベスト」がトップに浮上、「日経225」人気が衰えてアクティブファンドの出番

Finasee編集部

人気アクティブファンドの強さを決めるものとは?「ネクスト・ジェネレーション」運用元のWCM等が持つ“意外な要素”とは

Finasee編集部

「顧客そっちのけ」の乗り換え営業からの転換点とは?「今では考えられない状況」から投信350兆円時代までを振り返る

Finasee編集部

ファンドアナリスト海老澤 界が2026年第1四半期を振り返る~投資信託の今と、これから

Finasee編集部

ファンドアナリスト篠田 尚子が2026年第1四半期を振り返る~投資信託の今と、これから

Finasee編集部

著者情報

篠原 滋
しのはら しげる
株式会社お金の育て方 代表取締役/資産運用ナビゲーター
1996年に野村證券株式会社にて投資信託分析・評価業務を立ち上げ、独自の定性評価中心のプロセスを確立。2000年の野村ファンド・リサーチ・アンド・テクノロジー株式会社(“NFR&T”、野村フィデュシャリー・リサーチ・アンド・コンサルティング株式会社(”NFRC”)の前身)設立を経て、25年にわたり東京、ニューヨーク、ロンドンを拠点に国内外の多数の運用会社/ファンドの分析調査及び選定ファンドの組み合わせによる投資助言に従事。2021年9月に独立し、独自の視点に基づく合理的な資産運用並びに投資信託活用に関する情報発信を開始。2022年6月に株式会社お金の育て方設立に参加し代表取締役に就任。国際基督教大学教養学部卒。米国ニューヨーク大学スターン経営大学院経営学修士(MBA)課程修了。
続きを読む
この著者の記事一覧はこちら

アクセスランキング

24時間
週間
月間
「攻め」と「守り」の均衡点はどこに?--2026事務年度金融行政方針のポイント解説
三井住友銀行で「世界のベスト」が一番人気、「日経225」が落ちて「ダウ・ジョーンズ」や「MSCIコクサイ」がランクアップ
預り資産額1兆円を見据えるブレイクスルーの全貌  ゴールベースとチーム体制でリテール金融を変える
日本版IFAに迫る自主規制の刃、そのとき求められる真の「独立」とは何か
マン・グループの洞察シリーズ⑳
AIが引き起こす企業の「統合・拡大化」と「細分化」~データ優位性がもたらす産業別・組織再編の行方
【第2回】債券ファンドは何を見て選ぶのか
「顧客本位」は現場に届いているか――金融庁「令和7年度実績評価書」から考える、次の一歩
SBI証券の売れ筋は国内株の沈下で「オルカン」「S&P500」が定番に、一方で非「マグ7」の「世界のベスト」がランクアップ
「真剣な姿勢できれいごとを貫く」時代を捉え、顧客に寄り添い、自ら変革し続ける case of 三菱UFJモルガン・スタンレー証券
“霞が関文学”で読み解く金融界② 仕組債販売ルール指針案と「文脈検査の拡張」
上位4ファンドの「オルカン」「S&P500」「世界のベスト」「グロース・オポチュニティ」にそれぞれの事情=2026年8月純流入額トップ20
「顧客本位」は現場に届いているか――金融庁「令和7年度実績評価書」から考える、次の一歩
【金融風土記】「豊かさと分散」の経済圏――山形の金融動向とは
マン・グループの洞察シリーズ⑳
AIが引き起こす企業の「統合・拡大化」と「細分化」~データ優位性がもたらす産業別・組織再編の行方
預り資産額1兆円を見据えるブレイクスルーの全貌  ゴールベースとチーム体制でリテール金融を変える
金利上昇も「貯蓄から投資へ」の逆回転見られず、ラップ契約額は初の30兆円台に――資産運用業協会長の9月定例会見
野村證券で「国内株ファンド」が総じてランクダウン、「グロース・オポチュニティ」や「S&P500」など米国株が復調
“霞が関文学”で読み解く金融界② 仕組債販売ルール指針案と「文脈検査の拡張」
SBI証券の売れ筋は国内株の沈下で「オルカン」「S&P500」が定番に、一方で非「マグ7」の「世界のベスト」がランクアップ
投信ビジネスに携わる金融のプロに聞く!「自分が買いたい」ファンド【日本株アクティブファンド編】
預り資産額1兆円を見据えるブレイクスルーの全貌  ゴールベースとチーム体制でリテール金融を変える
【金融風土記】「豊かさと分散」の経済圏――山形の金融動向とは
日本版IFAに迫る自主規制の刃、そのとき求められる真の「独立」とは何か
【第2回】債券ファンドは何を見て選ぶのか
「支店長! 今の時代、対面の営業はネット取引ができないお客さまのためにあるのですよね? であれば、いずれこの仕事はなくなりますよね?」
お客さまとその家族を深く知り、寄り添い続け、総資産の増加を目指すストックビジネスへ case of 横浜銀行
「真剣な姿勢できれいごとを貫く」時代を捉え、顧客に寄り添い、自ら変革し続ける case of 三菱UFJモルガン・スタンレー証券
上位4ファンドの「オルカン」「S&P500」「世界のベスト」「グロース・オポチュニティ」にそれぞれの事情=2026年8月純流入額トップ20
テクノロジー関連の成長とテーマ型ファンドへ投資する際の注意点
投信ビジネスに携わる金融のプロに聞く!「自分が買いたい」ファンド【日本株アクティブファンド編】
ランキングをもっと見る
finasee Pro(フィナシープロ) | 法人契約プランのご案内
  • 著者・識者一覧
  • 本サイトについて
  • 個人情報の取扱いについて
  • 当社ウェブサイトのご利用にあたって
  • 運営会社
  • 個人情報保護方針
  • アクセスデータの取扱い
  • 特定商取引に関する法律に基づく表示
  • お問い合わせ
  • 資料請求
© 2026 finasee Pro
有料会員限定機能です
有料会員登録はこちら
会員登録がお済みの方ログイン
有料プランの詳細はこちら