中小企業庁が10月26日に開いた中小企業政策審議会金融小委員会の第17回会合。有識者委員や金融庁銀行・証券監督局幹部ら出席者を前に、同庁の野原諭長官は「日本経済が今、企業が投資する、賃金が上がる、消費が増えるという成長の好循環の道に踏み出せるかどうかの分岐点に立っている」として、次のように制度改正の意義を強調しました。
「雇用の7割、付加価値の5割を占める日本経済の屋台骨である中小企業の稼ぐ力を高め、成長志向の強い中小企業を創出することが重要だ。中小企業金融政策としても、中小企業が成長への一歩を踏み出せるような制度を整えていく必要がある。特に成長促進保証については、2007年から始まった責任共有制度の導入以来、大幅に制度を拡充し、10億円50%保証という新たな制度を創設することを目指す」
事務局によると新たに検討している成長促進保証(仮称、以下同)は、既存の信用保証(保証限度額2.8億円、保証割合80%)では対応できない規模のニーズに対応し、成長投資を促進するために創設。保証限度額最大10億円、保証割合50%を想定しているといいます。
金融機関とのリスク分担については、既存制度は原則80%ですが、「金融機関による一定のリスク負担の下で、事業性評価に基づく融資を促す」ため、新制度は保証割合を50%に引き下げる方針を示しています。
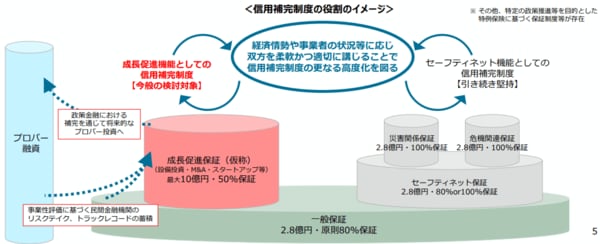
また、想定される利用層については、事業規模に比べて大規模な成長投資を行うにあたり「既存の保証付融資やプロパー融資では必要資金を十分に調達できない中小企業」としています。具体的には、「第二創業に取り組む企業」、「ミドルステージのスタートアップ」、「売上10億、100億を目指す企業」などを挙げています。
事務局の担当官は「民間金融機関にとっては、従来よりも一歩踏み込んだ形での与信判断や、制度の活用を通じたノウハウのさらなる蓄積の進展を促すことにより、将来的なプロパー融資のさらなる拡大を図っていきたい」と説明しました。
融資を受けられるのは実績ある企業だけ?
会合に出席した有識者委員側からは、事務局が提示した制度改正の方向性におおむね賛同する意見が相次ぎました。地銀役員を務めている委員は、「重要なのは、我々金融機関もしっかりとリスクを負っていくということだと思っている」と説明し、こう語りました。
「金融機関がリスクを半分負うからこそ、事業性評価をしっかり行い、投資後も継続的にモニタリングする責任が生まれてくると思う。保証に頼るのではなく、企業の成長可能性を見極めながら、リスクを取る文化にもつながっていくのではないか。また、案件を通じて金融機関側にもノウハウや実績が蓄積され、将来的にはプロパー融資の拡大にもつながるなど、さらなる成長の後押しにつながっていくのではと考えている」
一方、制度の実効性を疑問視する声も上がりました。「保証割合を従来の80%から50%にして金融機関のリスク負担が大きくなることで、かえって融資審査が慎重になってしまわないか。金融機関にも一定のリスクを負っていただくという趣旨は理解できるが、実績のある企業には融資ができても、これから挑戦しようとする企業には資金が届きにくくなるのであれば、制度目的の逆の結果になる」との意見も聞かれました。
中小企業庁は今後、次期通常国会での中小企業信用保険法改正を目指して議論を進める方針です。