著者
Albert Chu
マン・グループ 天然資源セクター担当ポートフォリオ・マネジャー
社会に不可欠なインフラ資産という特性と、長期的な投資トレンドを踏まえ、上場インフラ株式の投資意義を検証します。
主要点:
・グローバル上場インフラ株式は、送電網やパイプライン、空港、有料道路、デジタルネットワークに至るまで、世界経済に不可欠な、独立したひとつの資産クラスへと進化しています。
・この資産クラスは、収益のインフレとの連動性、見通しの立てやすいキャッシュフロー、株式・債券との分散効果といった、他では見出すことが難しい、魅力的な特徴を兼ね備えています。
・過去10年間はグローバル株式をアンダーパフォームしていたものの、エネルギーシステム、デジタルインフラ、サプライチェーンへの投資が加速している足元において、これらのグローバル上場インフラ株を新たな視点で評価する価値があるものと考えます。
毎日、何十億人もの人々が、特に意識することなくインフラを利用しています。停電や断水が起きたり、有料道路が閉鎖されたり、インターネットが繋がらなくなったりする事態に直面してはじめて、その重要性を実感することになります。しかしながら、こうした不可欠なサービスを支えているのは、経済活動の基盤となる資産を所有し、運営しているさまざまな上場企業です。
グローバル上場インフラ株式は、かつては機関投資家向けのニッチな投資対象でしたが、足元では約8兆米ドルの時価総額を誇る独立した資産クラスへと成長を遂げています。経済発展において、インフラは決定的な役割を担っています。ボストン・コンサルティング・グループが30年間にわたり92カ国を対象に行った分析によると、インフラストック(社会資本)が継続して5%増加すると、長期的にGDP成長率が最大で0.45%ポイント押し上げられることが明らかになっています。なお、この経済効果が最も顕著に確認されたのは先進国のエネルギー関連インフラストラクチャーでした。
将来の経済成長を支えるために必要な投資はかつてない規模に達しています。高まる電力需要への対応、老朽化した送電網の改修、デジタルインフラの拡充、交通網の近代化などを実現するためには、2050年までに合計で150兆米ドル超のインフラ投資が必要になると推計されています。
投資家にとって上場インフラ株式は、パブリック市場の他の資産クラスでは再現が難しい特徴を兼ね備えています。具体的には、債券との低相関、リターンを犠牲にせずに株式市場よりも低いベータの獲得、構造的なインフレヘッジ機能、実物資産に対するエクスポージャー、魅力的な配当利回りなどが挙げられます。それと同時に、この資産クラスは、エネルギー転換やエネルギー安全保障から、人工知能(AI)、デジタルインフラ、サプライチェーンの再編に至るまで、今後長期にわたり世界経済の方向性を決定づけると考えられる、複数のテーマへの投資機会も提供しています。
2回シリーズの第一弾となる本レポートは、分散型マルチアセット・ポートフォリオにおけるグローバル上場インフラ株式の投資意義を検証するとともに、足元の市場環境において、同資産クラスの重要性が高まっている背景について考察します。
グローバル上場インフラ株式の定義
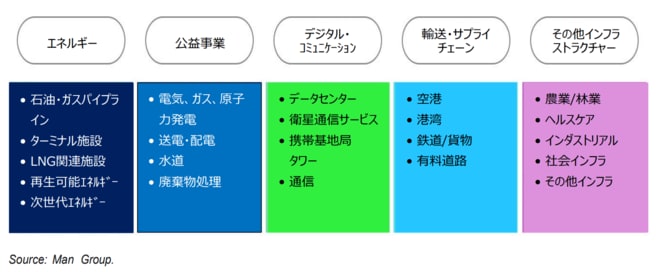
グローバル上場インフラ株式には、経済や社会にとって不可欠な資産を所有、運営、または資金提供する上場企業が含まれます。投資ユニバースには、時価総額10億米ドル以上の企業が700社以上存在します。しかし、MSCIワールド指数に占めるインフラ関連銘柄の割合は5%未満に過ぎません。これは、広範なグローバル株式に配分している投資家であっても、このセクターへのエクスポージャーは極めて限定的であることを意味しています。
図表1: セクター別グローバル上場インフラ株式のユニバース
インフラ企業は、高い参入障壁や景気変動に左右されにくい需要、契約に基づく収益、規制に基づく収益、あるいはインフレに連動する収益構造などの恩恵を享受できる、長期に稼働する実物資産を所有する傾向があります。既存のインフラを重複して整備する経済的合理性はほとんどないため、多くの企業は競争が制限された環境下で事業を運営しています。こうした特性が、底堅い収益の維持に貢献しています。新規参入者は通常、許認可などの計画上の制限、巨額の初期投資、そして場合によっては独占契約といった障壁に直面します。また、資産そのものが30年から100年という長期間にわたって稼働し続けるという特徴もあります。
インフラ上場株式の経済的特性
1.予測可能で契約に基づいたキャッシュフロー
インフラ企業が生み出す収益は、他の多くの企業に比べて景気サイクルの影響を受けにくい傾向があります。多くのインフラ資産は、長期契約、コンセッション(事業運営権)契約または規制の枠組み下で運営されており、これらが資産寿命の長さと相まって、将来の収益を極めて予測しやすくしています。不可欠なサービスを提供するインフラ事業は、需要の安定を反映し、過去の景気後退局面においても相対的に底堅く推移してきました。また、規制や契約によってインフレが反映される仕組みがキャッシュフローの安定性をもたらしており、その結果、インフラセクターはパブリック市場において最も利回りの高いセクターの一つとなっています。
収益構造は、概ね以下の3つに分類されます。
・規制に基づく収益:公益事業は規制当局が定めた枠組みの中で運営されており、規制資産基盤(RAB)に対して一定のリターンを得ることが認められています。これにより将来の収益見通しが立ち安くなりますが、規制で認められたリターンは定期的に見直されるため、企業が実際に得られる収益が許容水準を下回る可能性もあります。
・契約に基づく収益:パイプラインや再生可能エネルギー資産は、信用力の高い取引先との間で、買い手が実際にサービスを利用してもしなくても、一定の料金を支払う義務を負う契約「テイク・オア・ペイ契約」を長期に結んで運営されることが多く、その期間は20年から30年に及ぶこともあります。
・コンセッションおよび数量連動型の収益:空港や有料道路は通常、政府とのコンセッション契約の下で運営されており、収益は長期的な経済活動や人口増加に連動します。
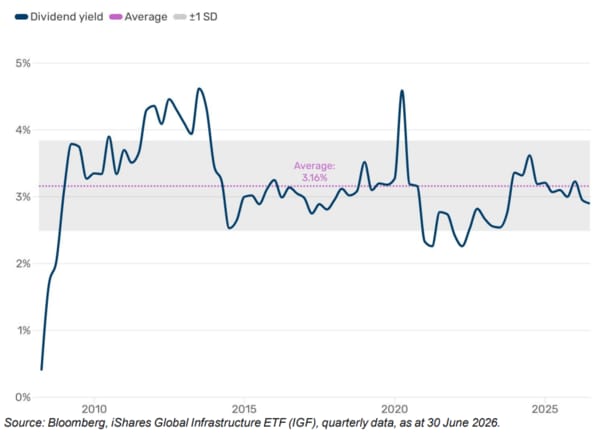
その結果として、底堅く、予測がしやすいという特性を持つキャッシュフローが生み出されるため、企業は自社資産への投資を行いながら、長期にわたり配当の支払いと増配を継続することが可能になります。このようにインフラ資産は、「債券のような利回りの安定性」と「株式のようなリターンの成長性」という、株式と債券の双方の特徴を併せ持つことになります。また、同セクターは相対的に配当水準が高いため、インカム重視の投資家や長期的な負債を管理する投資家にとっても人気の高い投資先となっています。われわれの推計によると、iシェアーズ・グローバル・インフラストラクチャーETF(IGF)をベースに分析したS&Pグローバル・インフラストラクチャー指数は、主要なセクターの中でも最高水準の配当利回りを有しています。長期的な平均利回りは約3.5%で、過去5年間の年率換算配当成長率は11%超と、MSCI指数の約2倍に相当します。
図表2: iシェアーズ・グローバル・インフラストラクチャーETFの配当利回り(2008年~2026年)
2. インフレヘッジ機能:構造的な強み
インフレヘッジ機能は、多くのインフラ資産に共通する特徴であると言えます。料金、通行料、そして規制で定められた事業報酬は、消費者物価指数(CPI)や生産者物価指数(PPI)に連動していることが多く、これが物価上昇に遅れをとらない収益の維持に役立ちます。また、多くのインフラ企業は生活に不可欠なサービスを提供しているため、需要が景気サイクルに左右されずに相対的に安定しているという特徴もあります。これらの要因から、インフラ企業の収益の変動は一般的に株式市場全体よりも低水準となっています。
・規制下にある公益事業では通常、インフレ率に合わせて規制資産基盤(RAB)が再評価され、それに応じてそこから得られるリターンも調整されます。
・多くの国や地域の有料道路では、消費者物価指数の上昇に伴って料金が引き上げられる仕組みが採用されています。
・多くのパイプラインの契約には、インフレ・エスカレーター条項(物価上昇に合わせた料金の自動引き上げ条項)が組み込まれています。
・空港の着陸料などの料金の多くは、インフレ指標に連動する仕組みとなっています。
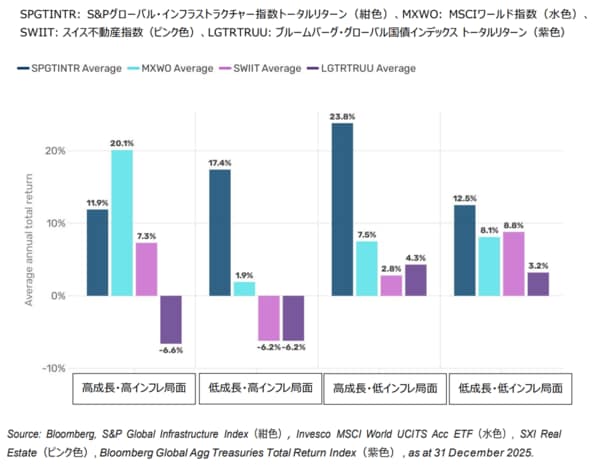
物価上昇率が経済成長率を上回る局面では、インフレに連動した収益構造と底堅い需要を背景に、インフラ企業の優位性が際立ちます。2021年から2024年にかけてのインフレ局面では、インフラ企業の収益と配当は概ね物価水準に連動して上昇し、同時に実物資産の価値も相対的に底堅く推移しました。図表3は、この関係性を示しています。過去の実績から、グローバル株式全般に対するインフラ資産の優位性が最も大きくなるのは「低成長・高インフレ」の局面です。広範な株式市場は「高成長・高インフレ」の環境下でより良好なパフォーマンスを示す傾向がありますが、そのような環境が発生する頻度は比較的まれです。
図表3: 経済局面別の各主要指数のパフォーマンス(2000年~2025年)
3.過去のリターン特性
これまでグローバル上場インフラ株式は、広範な株式市場よりも低いベータ値を維持しながら、魅力的なリターンを提供してきました。また、長期にわたり債券と低い相関を示してきたことから、ポートフォリオの分散への貢献が期待できるほか、グローバルに投資を行うことで、各国の規制制度や景気サイクルに対する分散効果をさらに高めることができます。継続的な増配と市場下落に対する強い耐性が、インフラ資産の良好な長期リターンを支えてきました。S&Pグローバル・インフラストラクチャー・トータルリターン指数は、2001年の算出開始以来、MSCIワールド・トータルリターン指数を上回るリターンを生み出す一方で、より低いベータ値と、上昇局面での追随率が高く、下落局面での追随率が低いという非対称なキャプチャー・レシオを示しています。
・より高いシャープレシオ:われわれの算出では、2002年から2025年のグローバル上場インフラ株式のシャープレシオは0.531と、グローバル株式の0.35やグローバル債券の0.20を上回っています。
・ダウンサイド・リスクの軽減:一般的にインフラ資産は、株式市場の下落局面においてディフェンシブな特性を発揮してきました。長期的なデータに基づいたわれわれの試算では、MSCIワールド指数に対するダウンサイド・キャプチャー・レシオ(下落追随率)は約75%となります。
・低いベータ値:インフラ資産は歴史的に広範な株式市場に対して0.85程度のベータを示してきており、市場ストレス局面において一定の緩衝材の役割を果たしてきました。
4.伝統的資産クラスからの分散効果
上場インフラ株式は歴史的に、投資適格債との相関が低いほか、広範な株式市場よりもベータが低水準である一方で、投資妙味のあるリターンと潤沢な配当を提供してきました。株式に60%、債券に40%配分する伝統的なポートフォリオに上場インフラ株式を組み込むことで、「一定の期待リターンに対するポートフォリオのボラティリティの低下」、あるいは「一定のリスク水準に対する期待リターンの向上」のいずれかを通じて、効率的フロンティアを改善できることが実証的に示されています。また、グローバル・ポートフォリオを構築することで、北米の公益事業、パイプライン、デジタルインフラから、欧州の空港や鉄道、オーストラリアの有料道路、そしてアジア太平洋地域の空港や港湾に至るまで、多種多様なインフラ資産へのエクスポージャーを獲得することが可能となります。こうした地理的な広がりは、特定の地域特有の規制リスクや政治リスクの軽減に役立つと同時に、インフラ投資サイクルの様々な局面での投資機会を提供します。