資源に軸足、市況影響強め 上方修正で最終減益から一転、20%増益へ
まずは概要を解説します。
住友金属鉱山は銅やニッケルといった金属を生産する企業です。米州や豪州、東南アジアなどの海外で鉱山権益を保有するほか、鹿児島県の菱刈鉱山も運営しています。時価総額は2兆円を超えており、主な非鉄製錬・鉱山株ではJX金属に次ぐ規模です。
【主な非鉄製錬・鉱山株の時価総額(26年11月2日終値)】
・JX金属:2兆7823億円
・住友金属鉱山:2兆1506億円
・三井金属:1兆1442億円
・三菱マテリアル:5561億円
・DOWAホールディングス:4670億円
※自己株式除く
事業は大きく3つあり、鉱山開発を担う「資源」、銅やニッケルなどを製錬する「製錬」、電池材料や電子部品を手掛ける「材料」を展開しています。業績は金や銅、ニッケルといった金属価格に連動する傾向が強く、利益の変動が大きいことが特徴です。
【セグメント税引前利益(26年3月期)】
・資源:1678億円(前期比+64.8%)
・製錬:916億円(前期は71億円の赤字)
・材料:153億円(前期は542億円の赤字)
出所:住友金属鉱山 決算短信
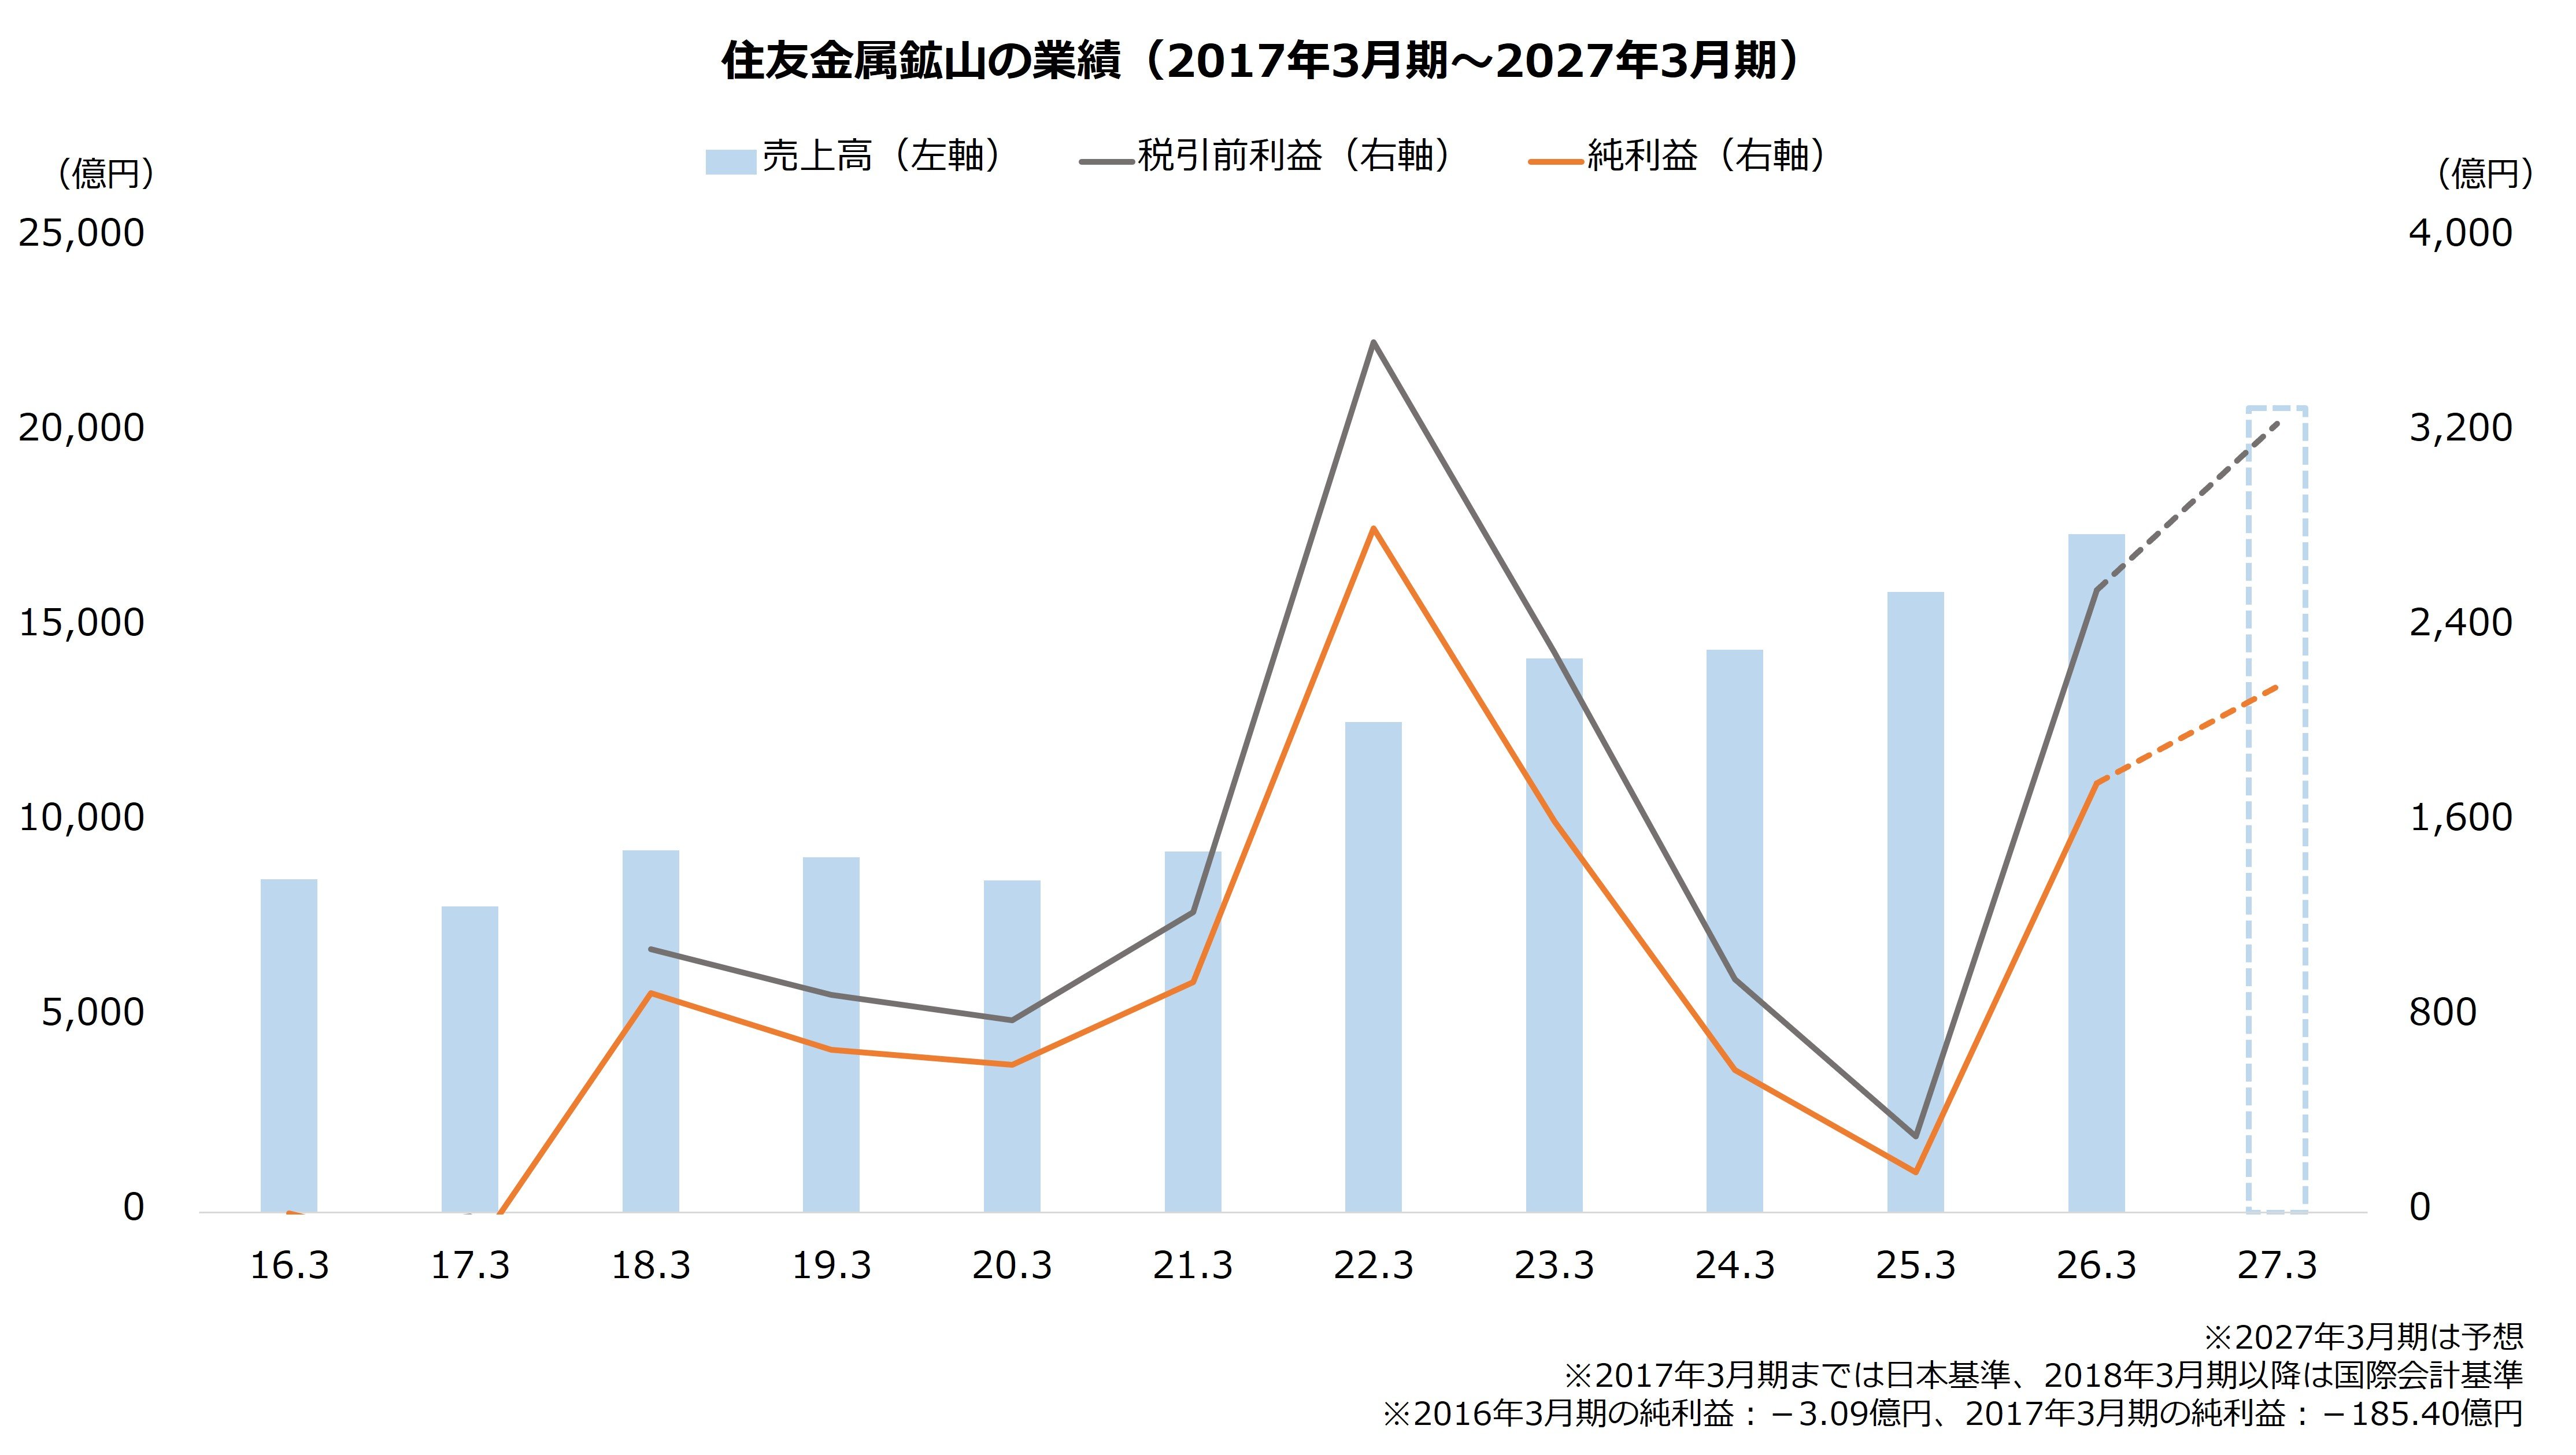
26年3月期は、売上高が前期比9.3%増の1兆7416億円となり、純利益は1763億円と前期の10.7倍に拡大しました。前期に生じた減損損失のはく落のほか、金属の価格上昇、製錬事業で生じた在庫評価益などが利益を押し上げた格好です。ROE(自己資本利益率)も、前期の0.9%から9.0%へと大きく改善しました。
続く今期(27年3月期)は、期首時点では、通期の純利益は前期比21.2%減となる1390億円を見込んでいました。しかし、第1四半期決算で2160億円へ上方修正し、同22.5%増の最終増益となる予想へと転じています。
今期の第1四半期は、引き続き金属価格の上昇や円安が追い風となったほか、材料事業の健闘が目立ちます。データセンター向け電子部品の需要が堅調で、同事業のセグメント税引前損益は前年同期比3.7倍に拡大しました。これらが反映された結果、先述の上方修正につながったと考えられます。



 人気の特集・連載