中間選挙後の市場動向とドル円の乱高下
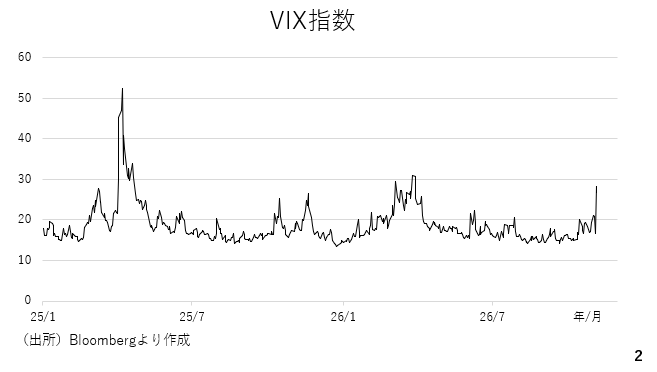
先週は、米国の中間選挙の結果を受け、世界的に株式相場が軟調に推移するなど、市場がリスク回避的となりました。VIX指数も大きく上昇し、第二次トランプ政権発足後では、昨年4月に相互関税が表明された局面や今年3月に米国が対イラン戦争に踏み切った局面に次ぐ水準まで上昇しています(ページ2)。
上下両院の過半数議席を民主党が確保したことは概ね事前予想の通りですが、接戦が見込まれた上院でも民主党が大きく議席を増やしたほか、テキサス州など今後のデータセンター建設を控えているいくつかの州でも民主党系知事に変わることが明らかになると、今後のAI投資に対する不透明感が強まり、ハイテク関連株を中心に大幅な株価の下落につながりました。
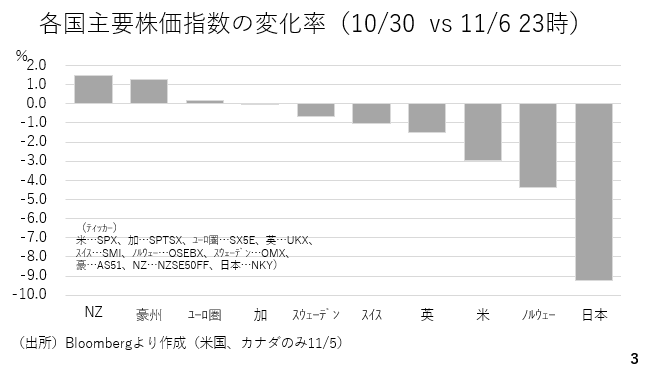
もっとも、今週は特に日本株(日経平均株価)の下げが目立ちました。こうした株価の値動きが後述する通り、日銀の金融政策にも影響を及ぼす可能性があります(ページ3)。
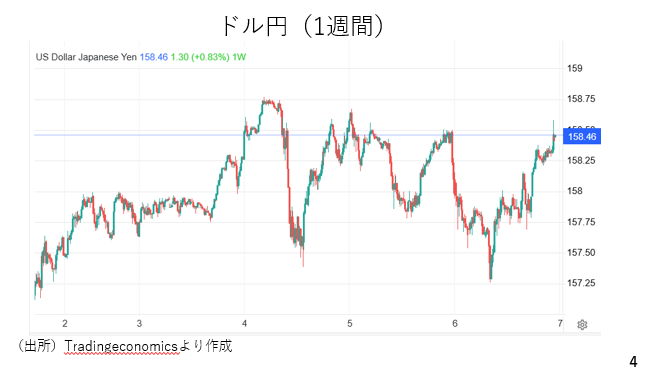
今週は、中間選挙の開票が進むに連れ、財政悪化への懸念が和らぎ、米国債相場が上昇しました。これを受けて長期金利が低下するとドル売りが優勢となり、ドル円も157円台前半まで下落しました。また、その後、持ち直したものの、株式相場が大幅に下落すると今度はリスク回避の円買いが連想され、ドル円も再び157円台前半まで下落しました。もっとも、株価の急落を受けて日銀の利上げ観測が後退すると、今度は一転して円売りが優勢となり、ドル円も再び158円台を回復。加えて、米国の10月雇用統計が予想を上回ったことからドル買いが優勢となり、158円台後半まで続伸しています(ページ4)。
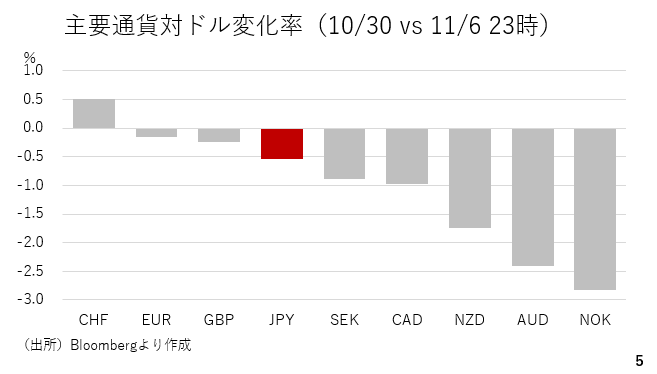
今週はリスク回避を受け、原油相場をはじめ、総じて商品市況が下落しました。このため、今週の主要通貨の対ドル変化率をみると、総じて資源国通貨が軟調に推移しました。ただ、それらを除くと円も相対的に弱く、リスク回避で選好されたスイスフランとは対照的です。また、週半ばにかけてドルは軟調に推移しましたが、雇用統計を受けて反転しており、スイスフランに次ぐ二番手に浮上しています(ページ5)。
株価急落で「円安」優勢? 日銀利上げ観測と投機筋の円ポジション
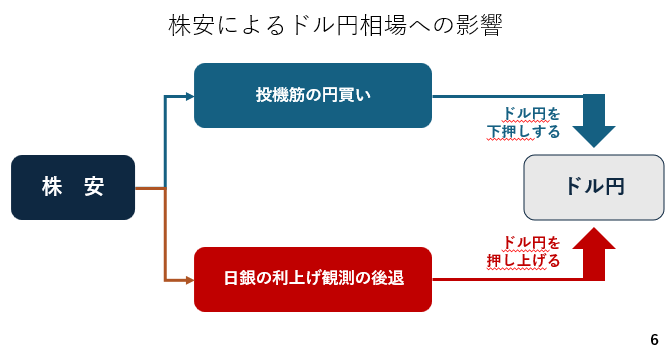
今週の値動きから、株価が急落する場面では円相場には二つの圧力が加わると考えられます。一つはリスク回避の円買いから連想されるドル円への下押し圧力です。もう一つは市場の混乱を受けた日銀の利上げ観測の後退、すなわちドル円に対する押し上げ圧力です(ページ6)。
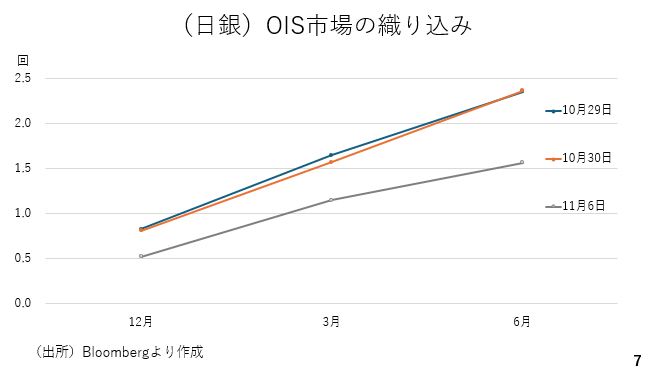
どちらの圧力が強くなるのか、足元の状況を整理します。まず、日銀は10月30日、基調物価が目標に整合的であるとして、事実上、目標が達成されたことを宣言しました。今後、四半期ごとの利上げを続ける可能性もあり、その場合は来年6月には政策金利が2%に達します。そうした動きを織り込む過程で、円買い圧力が強まる可能性があると前週の動画で指摘しました。ただ、日銀会合前後での利上げの織り込み度合いにほとんど変化はみられておらず、今週は日本株の大幅な下落を受けて、寧ろ利上げの織り込みが大幅に低下しました。例えば、現時点で市場は来年6月にかけて約1.5回の利上げしか織り込んでいません(ページ7)。
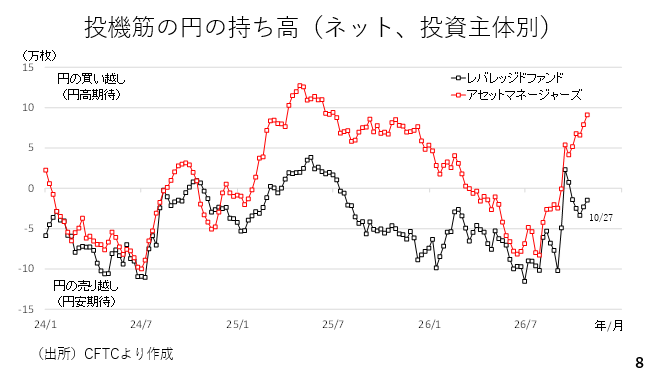
次に投機筋の持ち高をみると、年金基金や保険会社など、やや長いスパンでポジションを構築するアセットマネジャーズがすでに高水準の円ロングです。ただ、昨年4月、米国の相互関税が公表された局面で最大13万枚程度まで円ロングが積み上げており、まだ若干の円ロングの積み増し余地がありそうです。また、ヘッジファンドなどを含むレバレッジドファンド勢も昨年4月時点の水準まで円ロングを積み増す余力がありそうです。ただ、いずれもここからの円買い余力がそれほど大きいわけではないようです。今後、株価が急落する場面では、どちらかと言えば日銀の利上げ観測の後退による円安圧力の方が強くなりそうです(ページ8)。
日銀12月利上げの行方:AI投資・米金融政策・為替レートの三要素
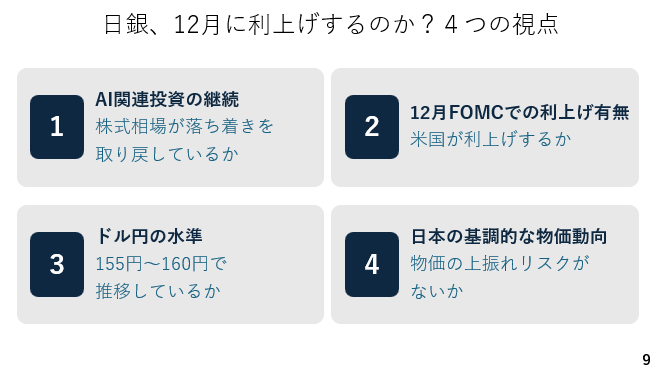
日銀が12月の利上げに踏み切ることができるのか、四つの点に注目です。はじめに、AI関連投資の継続性です。植田総裁は今後の利上げペースの判断基準として、AI需要と原油価格、為替レートの三つを挙げました。今回の米中間選挙結果を受け、本当にAI投資の拡大に歯止めがかかる場合、日銀が利上げを急ぐ必要性が低下することになります。次に12月の米国の利上げの有無です。仮にFOMCが12月に利上げを決定した場合、日銀が利上げを見送れば、かなり円安が進むと考えられます。FRBが12月利上げを決めた場合、日銀も利上げで追随せざるを得なくなるでしょう。三点目は12月時点でのドル円相場の水準です。160円を超えるドル高円安に対し、日本の当局も神経を尖らせていると思われます。ドル円が150円大台の後半で推移している場合、利上げの可能性は高いでしょう。最後は基調物価に対する日銀の判断でしょう。日銀が基調物価の上振れリスクを警戒するのであれば、当然利上げに踏み切ることになります(ページ9)。
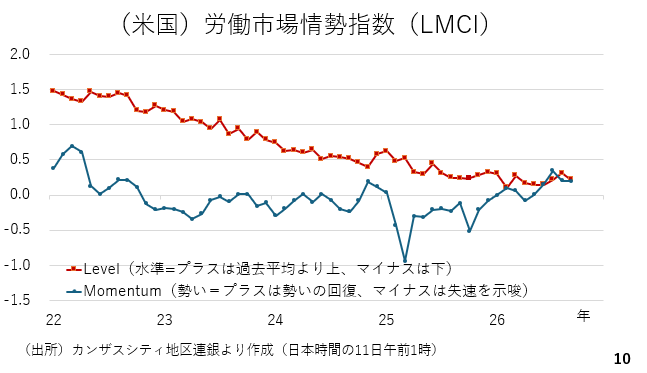
では、12月のFRBによる利上げの有無をみる上で、先ほど発表された米国の雇用統計など労働市場について振り返ります。雇用統計は総じて予想を上回りました。かねて紹介しているカンザスシティー地区連銀が20種類以上の労働関連の経済市場から算出する労働市場情勢指数(LMCI)の内、モメンタムが年初来総じてプラス圏で推移しています。これは労働市場が改善しつつあることを示しており、その意味で雇用統計の上振れに違和感はありません。尚、LMCIは雇用統計の翌週の火曜日にアップデートされます。日本時間で言えば11日の午前1時です(ページ10)。
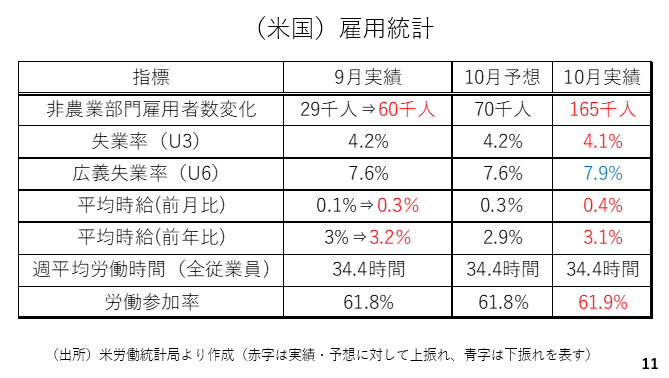
雇用統計の多くの項目が予想や前月実績を上回りました(赤字部分)。一方、広義の失業率(U6)は上昇しました。これは、フルタイムでの勤務を希望しているにもかかわらず、パートタイムにしか就業できていない人も失業者としてカウントするものです。ただ、労働参加率が上昇しており、労働市場には就業者に加え、新たな求職者が流入していることを示唆しています。こうした場合、失業率には上昇圧力が加わりやすく、U6の上昇を過度に悲観視する必要はありません。また、平均時給の伸びも、9月分が上方修正され、10月分も予想を上回りました。賃金起点のインフレが高まるほど労働市場の需給が逼迫しているわけではないものの、労働市場の緩やかな回復が続いています(ページ11)。
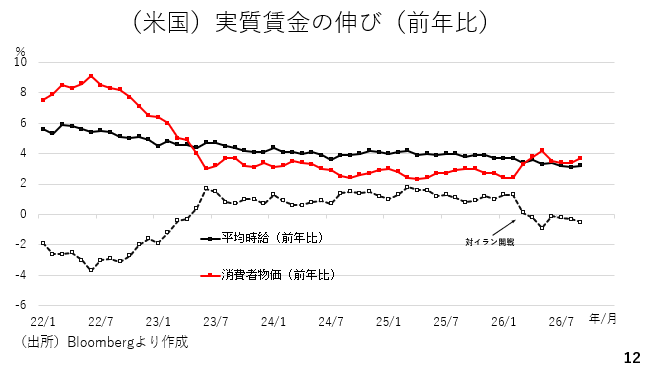
もっとも、その賃金の伸び(前年比)は、トランプ大統領が対イラン戦争に踏み切った今年の3月以降、消費者物価指数(CPI)の伸びを下回っており、実質賃金の伸びがマイナス圏に落ち込みました。今回、共和党は中間選挙で予想以上に議席を失いましたが、やはりイラン戦争が大きく影響したと言えます(ページ12)。
来週の市場展望:米CPIとAI投資、イラン情勢がドル円160円のカギか
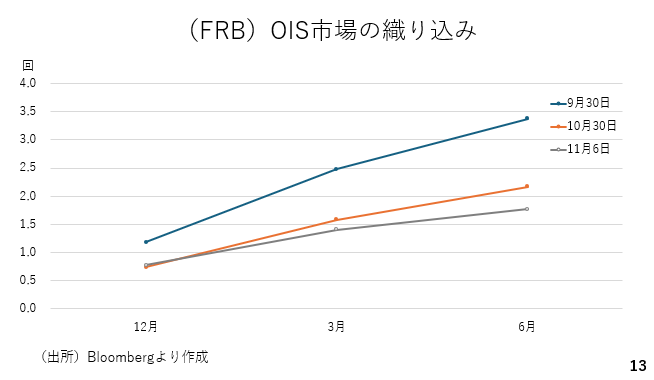
今週の株式市場の混乱を受けて、米国でも利上げの織り込みが後退しています。但し、雇用統計を受けて、いくらか持ち直しました。例えば、来年6月の利上げの織り込みは今週、一時1.5回を下回りましたが、やや持ち直しています(ページ13)。
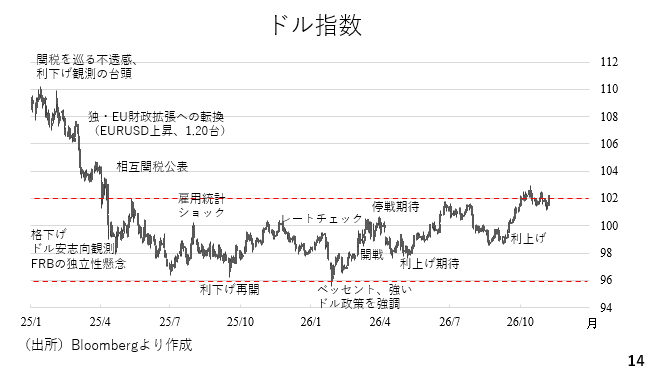
ドル指数の値動きや水準も確認しておきます。先に見た通り、中間選挙の開票結果が判明するに連れ、ドル売りが優勢となった場面でドル指数は一時101台前半まで下落しました。ただ、その後は次第に下げ渋った上、雇用統計後に持ち直し、102台を回復しています(ページ14)。
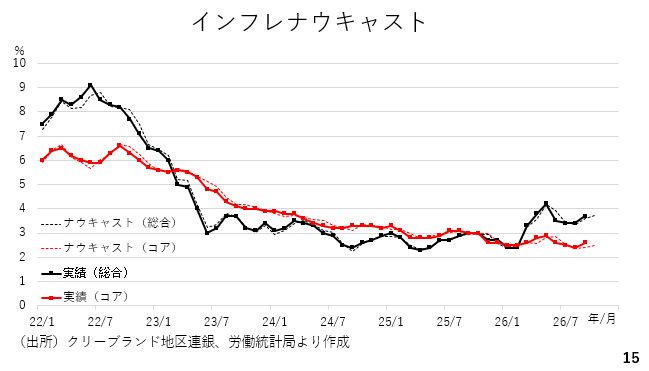
来週は米国の10月消費者物価指数が発表されます。クリーブランド地区連銀のインフレの推計値、インフレナウキャストによれば、10月分はややインフレが加速するとみられています。過去を振り返ると、インフレナウキャストは実績値をよく捕捉しています。来週は、10月のCPIが予想を上回り、利上げの織り込み度合いが高まり、ドル高が進む可能性もあります(ページ15)。
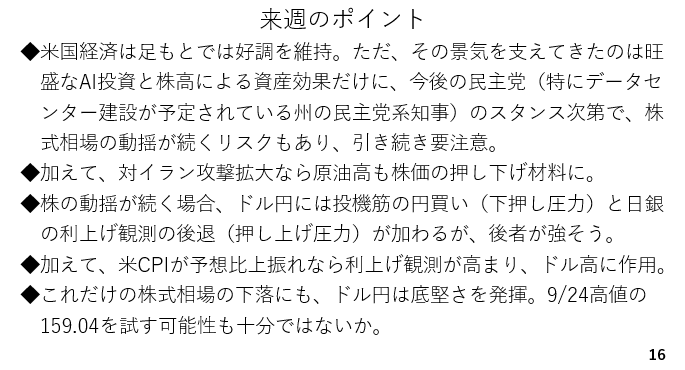
では、来週のポイントです。米経済は既に発表された第3四半期のGDPや10月雇用統計などから、好調を維持していると考えられます。ただ、その景気を支えてきたのが旺盛なAI投資と株高による資産効果を受けた堅調な個人消費です。このため、今後のAI投資やデータセンターの建設に対する民主党や州知事らのスタンス次第では、株式相場の動揺が長引き、個人消費も減速する可能性があり、要注意です。また、中間選挙後、イランに対する攻撃が拡大するとの見方もあり、原油価格の上昇と株式相場の続落にも注意が必要です。先に見た通り、株式相場が動揺した場合、ドル円には上下双方の圧力が加わるとみられますが、今週の動きを見る限り、日銀の利上げ観測の後退による円安圧力が勝ると考えられます。
加えて、米国の10月消費者物価指数が予想を上回った場合も、ドル買いが優勢になると考えられます。今週の大幅な日本株の下落にもかかわらず、157円台前半で下げ止まるなど底堅さを示したことから、その場合はドル円が159円04銭の9月24日高値を試す可能性も十分です。当時、ドル円は日銀の9月利上げにもかかわらず、円安が優勢となり、160円の大台回復がほぼ確実視されていました。ただ、片山財務大臣が協調介入以降の(過度な円安を抑制するといった)日米間のプリンシプル(原則)が生きていると発言したことを受け、ドル円は軟化に転じました。さらに、その翌日にもやはり片山大臣から、日米首脳会談の際にトランプ大統領から円安に懸念が示されたことが明かされ、ドル円の160円が上値目途として強く意識されるようになりました。それだけに、159円04銭を超えた場合、すぐに160円大台を回復するとは考えにくいものの、市場の円安期待が再び強まる可能性があります(ページ16)。
「内田稔教授のマーケットトーク」はYouTubeからもご覧いただけます。
※ご質問はYoutubeチャンネルのコメント欄で受付中です!



 人気の特集・連載