① なぜ金利スワップの記述ばかりなのか
本連載ではこれまでしばしばヘッジ会計について言及してきた。たとえば先月の『アセット・スワップで有効性検証をあえてやってみたら?』でも、最近機関投資家の間で広まっている「債券アセット・スワップ投資戦略」について、ヘッジ会計と絡めて解説した。この債券アセット・スワップ投資戦略は、債券(日本国債など)を金利スワップでヘッジするという投資戦略のことをさす。日本国債(JGB)などの固定利付債券を当該債券と同年限の金利スワップ取引(固定金利支払・変動金利受取型)でヘッジした場合のヘッジ会計は適用が容易であり、一定要件を満たした場合、会計上は有効性検証も省略することができる、というものだ。詳しくは該当記事などをご参照いただきたい。
もっとも、先月の記事を含め、これまで本連載で触れてきた取引は、「金利リスクを金利スワップでヘッジする」というパターンが圧倒的に多いが、これについて不自然だと思う方もいるかもしれないし、なかには「株価」だ、「石油」だ、「天候」だ、といった具合に、さまざまなヘッジパターンを知りたいという人もいるかもしれない。実際、一般にヘッジ取引とは「ヘッジ対象が相場変動リスクやキャッシュ・フロー変動リスクにさらされている場合、ヘッジ対象と密接な経済的相関関係をもつヘッジ手段で当該リスクを減殺する取引」を指すのだが、こうした取引は銀行経営において多く見られるものでもあるため、直感的には、ヘッジ会計はこうした取引に幅広く認められても不思議ではない気がする。金融機関は金利リスクだけでなく、さまざまなリスクを負っているが、昨今の金融市場における各種デリバティブ等の発達により、これらのヘッジツールも充実しているのではないかと思ってしまう。
ではなぜ、本連載の焦点が金利リスクのヘッジに充てられているのだろか。
結論からいえば、これは「有価証券運用の現場において、低コストで実施でき、かつ、ヘッジ会計が適用可能な取引」が事実上、債券アセット・スワップ投資戦略などに限られるからだ。もちろん、銀行等金融機関はさまざまな経営リスクを負っているし、それらをさまざまな方法で(たとえばデリバティブだけでなく保険なども使って)ヘッジしているのだが、これらの取引のうちヘッジ会計の適用が可能なものは限られているのである。
金利スワップの場合は契約期間や想定元本などを投資家が自らのニーズに合わせて比較的自由に設定できるうえ、多くの年限では流動性も高く、(担保授受や清算集中義務などの規制対応を別とすれば)取引コストも限定的であり、使い勝手も良い。しかし、金利リスク以外の各種リスクについては、たとえばヘッジ対象とヘッジ手段がきれいに対応しない、年限がマッチしない、流動性が低い、取引コストが高いなど、必ずしも使い勝手が良いとはいえないものが多い。このため銀行等金融機関が適用できるヘッジ会計も、事実上、金利スワップを使ったものが中心とならざるを得ないのである。
なお、余談だが、金利リスク以外だと、外債の為替リスク等のヘッジで為替予約や為替スワップ、通貨スワップなどを利用していて、これらにヘッジ会計を適用している事例も散見されるが、これらのヘッジ会計の適用はそもそもの外債の会計処理方法とも関連するため、少々話がややこしくなる。著者が見たところ、地域金融機関であっても銀行業ではなく協同組織型金融機関に「外債ヘッジ会計」の必要性が高いように思えるのだが、このあたりの事情を解説するには紙面が足りないので、この外債為替リスクのヘッジ会計という論点については、機会があればまた別稿にて解説したい。
② 信用リスクのヘッジツールとしてのCDS
さて、こうした文脈で取り上げたいのが、信用リスクのヘッジだ。
信用リスクのヘッジ手段として有名なデリバティブ取引にクレジット・デフォルト・スワップ(CDS)がある。CDSは「プロテクション保有者」が「プロテクション提供者」にプレミアム料を支払うことで、契約期間内に「参照組織」に何らかの「信用事由」が発生した場合には「プロテクション提供者」から「プロテクション保有者」に支払いが行われるデリバティブをさす(図表1)。
図表1 CDSの概要
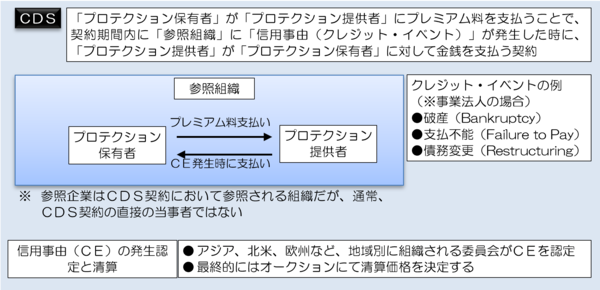
なお、「信用事由」は英語の「クレジット・イベント(Credit Event)」またはそれを略して「CE」などと呼ばれることも多い。また、参照組織は事業法人であるとは限らず、政府であっても構わない(実際、日本政府を参照するCDSも存在する)が、便宜上、本稿では事業法人に絞って解説することとしたい。
ここで、CDSにはいくつかの特徴がある。
まず、CDSにいう信用事由は、多くの場合、一般に①破産、②支払不能、③債務の条件変更(リストラクチャリング)という3つ(※参照組織が事業法人の場合)が該当し、この3つの事由を俗に「3CE(スリー・シー・イー)」と呼ぶこともある。余談だが、③のリストラクチャリングを信用事由から外し、①と②のみを信用事由とするタイプのCDSを俗に「2CE(ツー・シー・イー)」と呼ぶが、この2CE型CDSは銀行自己資本比率規制上、「信用リスク削減効果」は3CE型CDSと比べて60%しか勘案することができない。
次に、このCDS取引においては、契約当事者はプロテクションの保有者と提供者の二者であり、参照組織自体は契約当事者ではない。たとえば「A自動車を参照組織とする3CEのCDS」のプロテクションをX証券がY銀行に提供する、といった取引の場合、契約当事者はX証券とY銀行であって、A自動車ではない。Y銀行にとっては、A自動車に対する貸出金の信用リスクをコントロールするためにA社のCDSのプロテクションを購入しておけば、A自動車に何らかの信用事由が生じた場合にX証券から一定額の支払いを受けることができる。しかし、A自動車はこのCDSに関しては契約当事者ではなく、極端な話、A自動車は自社のCDSがX証券とY銀行の間で取引されている事実を知らないことだってあり得る。また、CDS取引を行う場合、原債権などが存在していなくても構わない。たとえばB製鉄に対して貸出金も社債も保有していないZ生命がX証券からB製鉄のプロテクションを購入することもできる。
さらに、投資家はプロテクションの購入者になるだけでなく、プロテクションの提供者になることもできる。いわば、プロテクション料を対価として参照組織の信用リスクを引き受ける行為だ。たとえばX証券が組成したA自動車のCDSを組み込んだ「クレジット・リンク・ノート」(CLN)や「クレジット・リンク・ローン」(CLL)をZ生命が購入した場合、Z生命は疑似的にA社債やA社向けローン購入しているような経済的効果が生じているが、A自動車からしたら、べつにZ生命からおカネを借りているわけではない。取引されているのはあくまでもA自動車の信用を裏付けとしたデリバティブである。
このように、CDSという金融商品が出現し、CDSマーケットが成長したことで、企業にとっては信用リスクを外したり取ったりすることの自由度がさらに上がっているという言い方もできるだろう。
③ CDSはデリバティブであり会計上の制約がある
では、機関投資家はCDSを自由に組み合わせ、クレジット・ポートフォリオを自在にマネージしているのだろうか。
著者が見たところ、銀行等金融機関、とくに地域金融機関にとって、CDSは必ずしも使い勝手が良い金融商品ではない。その理由が、会計上の取り扱いだ。CDSは会計上のデリバティブ取引であるため、会計上の制約が生じる。金融商品会計上、デリバティブ取引は時価評価のうえ、評価差額は毎期の損益として処理しなければならないとされており(企業会計基準第10号『金融商品に関する会計基準』第25項)、この観点からCDSは使い勝手が非常に悪い。例外的に先ほど例に挙げたCLLやCLNの場合、条件次第では通常の社債や貸出金に準じた会計処理ができることもあるが(その詳細条件についてはいずれ機会があれば別稿にて説明したい)、それはプロテクションの「売り手」側の話であり、プロテクションの「買い手」の側から見た場合はCDSの時価評価・P/L処理を回避する方法はほとんどない(図表2)。
図表2 CDSの会計処理

このあたりはCDSがデリバティブであるため、どうしても使い勝手が悪くなってしまうのである。
④ CDSを使ったヘッジ会計の可否
ただ、「デリバティブ」イコール「ヘッジ会計」という発想を持っている人からは、ときどき、こんなアイデアが出てくる。
「このCDS取引を、ヘッジ会計上、保有する貸出金や社債のヘッジ手段として利用することは可能ではないか?」
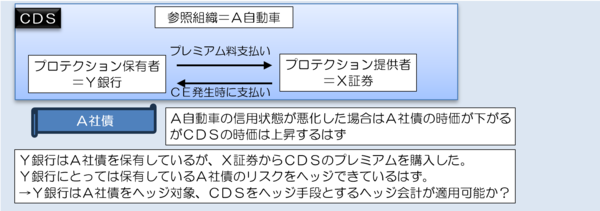
たとえば、A自動車のプロテクションをY銀行がX証券から購入した場合、A自動車の信用状態が悪化した場合にA社債の時価が下がる一方でCDSの時価が上昇することが期待されるが、こうしたヘッジ取引は直観的にはヘッジ会計の適用要件を満たすような気がする(図表3)。
図表3 CDSを使ったヘッジ取引
しかし残念ながら、現実には、CDS取引を利用したヘッジ会計の適用は極めて困難であろう。
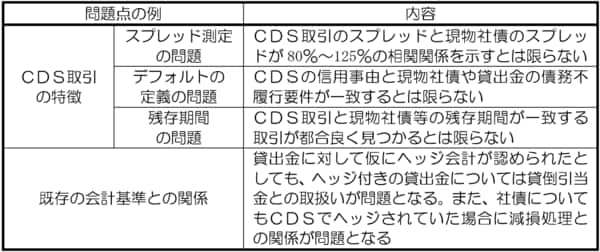
その理由はいくつかあるが、真っ先に問題となるのは、有効性の判定基準が難しいことだ。CDSの市場価格は一般的に、ある企業に「信用事由」が発生する可能性に対する年間の保証料という形式で、想定元本に対する利回りで示されているが、この利率と、同一の企業が発行する社債等の信用スプレッドの動きは、必ずしも相関するとは限らない。というよりも、そもそも論として、CDS取引にいう「信用事由」は、社債や貸出金の「債務不履行」要件と一致するとは限らない。さらにはCDSの多くは期間が5年であり、ヘッジ対象である社債や貸出金などと期間が一致しない可能性も高い。
こうした有効性判定の問題もさることながら、著者自身が考える最大の問題は、貸倒引当金や減損処理などとの整合性が取れないことだ。
そもそも貸出金には性質として信用リスクがあるが、会計上、貸出金は取得原価により評価された上で、貸倒見積額を見積もった上で貸倒引当金を設定することが一般的だ。CDS取引に対し、貸出金の貸倒リスクに対するヘッジ会計を適用させる場合、貸倒引当金との関係が問題になる。すなわち、貸出金について、仮にCDS取引を利用したヘッジ会計が認められたと仮定しても、貸倒引当金を計上しなくても良いのかどうかが、会計基準上は明らかではない。ヘッジ付きの貸出金に対して貸倒引当金を設定しなければならないと仮定すると、貸倒引当金の金額とCDS取引の実勢市場価格にズレが生じる可能性もある。また、社債の場合は(とくに「その他有価証券」で保有する場合は)現行の会計基準では貸倒引当金の設定対象外と考えられるが、それでも信用リスクが増大した場合には減損処理が求められるため、この貸出金と貸倒引当金の関係と類似する問題が生じる。
これをまとめたものが、図表4だ。
図表4 CDSを利用したヘッジ会計が難しい理由
CDSを使ったヘッジ取引とそれに対するヘッジ会計の適用は、おもに会計基準との関係もあり、現状ではまだまだハードルが高いといえるのではないかと思われるのである。