中東リスクで市況ひっ迫、川崎汽船が上方修正「一番乗り」 3社そろって増益計画へ転換
まずは海運市況と業績見通しから解説します。
冒頭のとおり、米国・イスラエルとイランの武力衝突が発生し、これに伴いホルムズ海峡が実質的に寸断されたことから、海運市況はひっ迫している状況です。中東からの原油輸送に使用される大型タンカー(VLCC)の市況は衝突直後から急伸し、コンテナ船も、衝突直後は落ち着いていたものの、4月以降に徐々に水準を切り上げ、足元では2年ぶり高水準まで上昇しています。
このような状況で、川崎汽船は海運大手3社(※)で先駆けて今期(27年3月期)の業績予想を上方修正しました。市況の上昇を受け、業績が従来の予想を上回る見通しとなったためです。ほかの2社も、川崎汽船に続いて上方修正に踏み切っています。
※海運大手3社…川崎汽船、日本郵船、商船三井
【海運大手3社の予想経常利益(27年3月期)】
・川崎汽船:1350億円(前期比+23.7%、期首予想比+350億円)
・日本郵船:2500億円(同+18.4%、+650億円)
・商船三井:2250億円(同+28.0%、+800億円)
出所:各社の決算短信
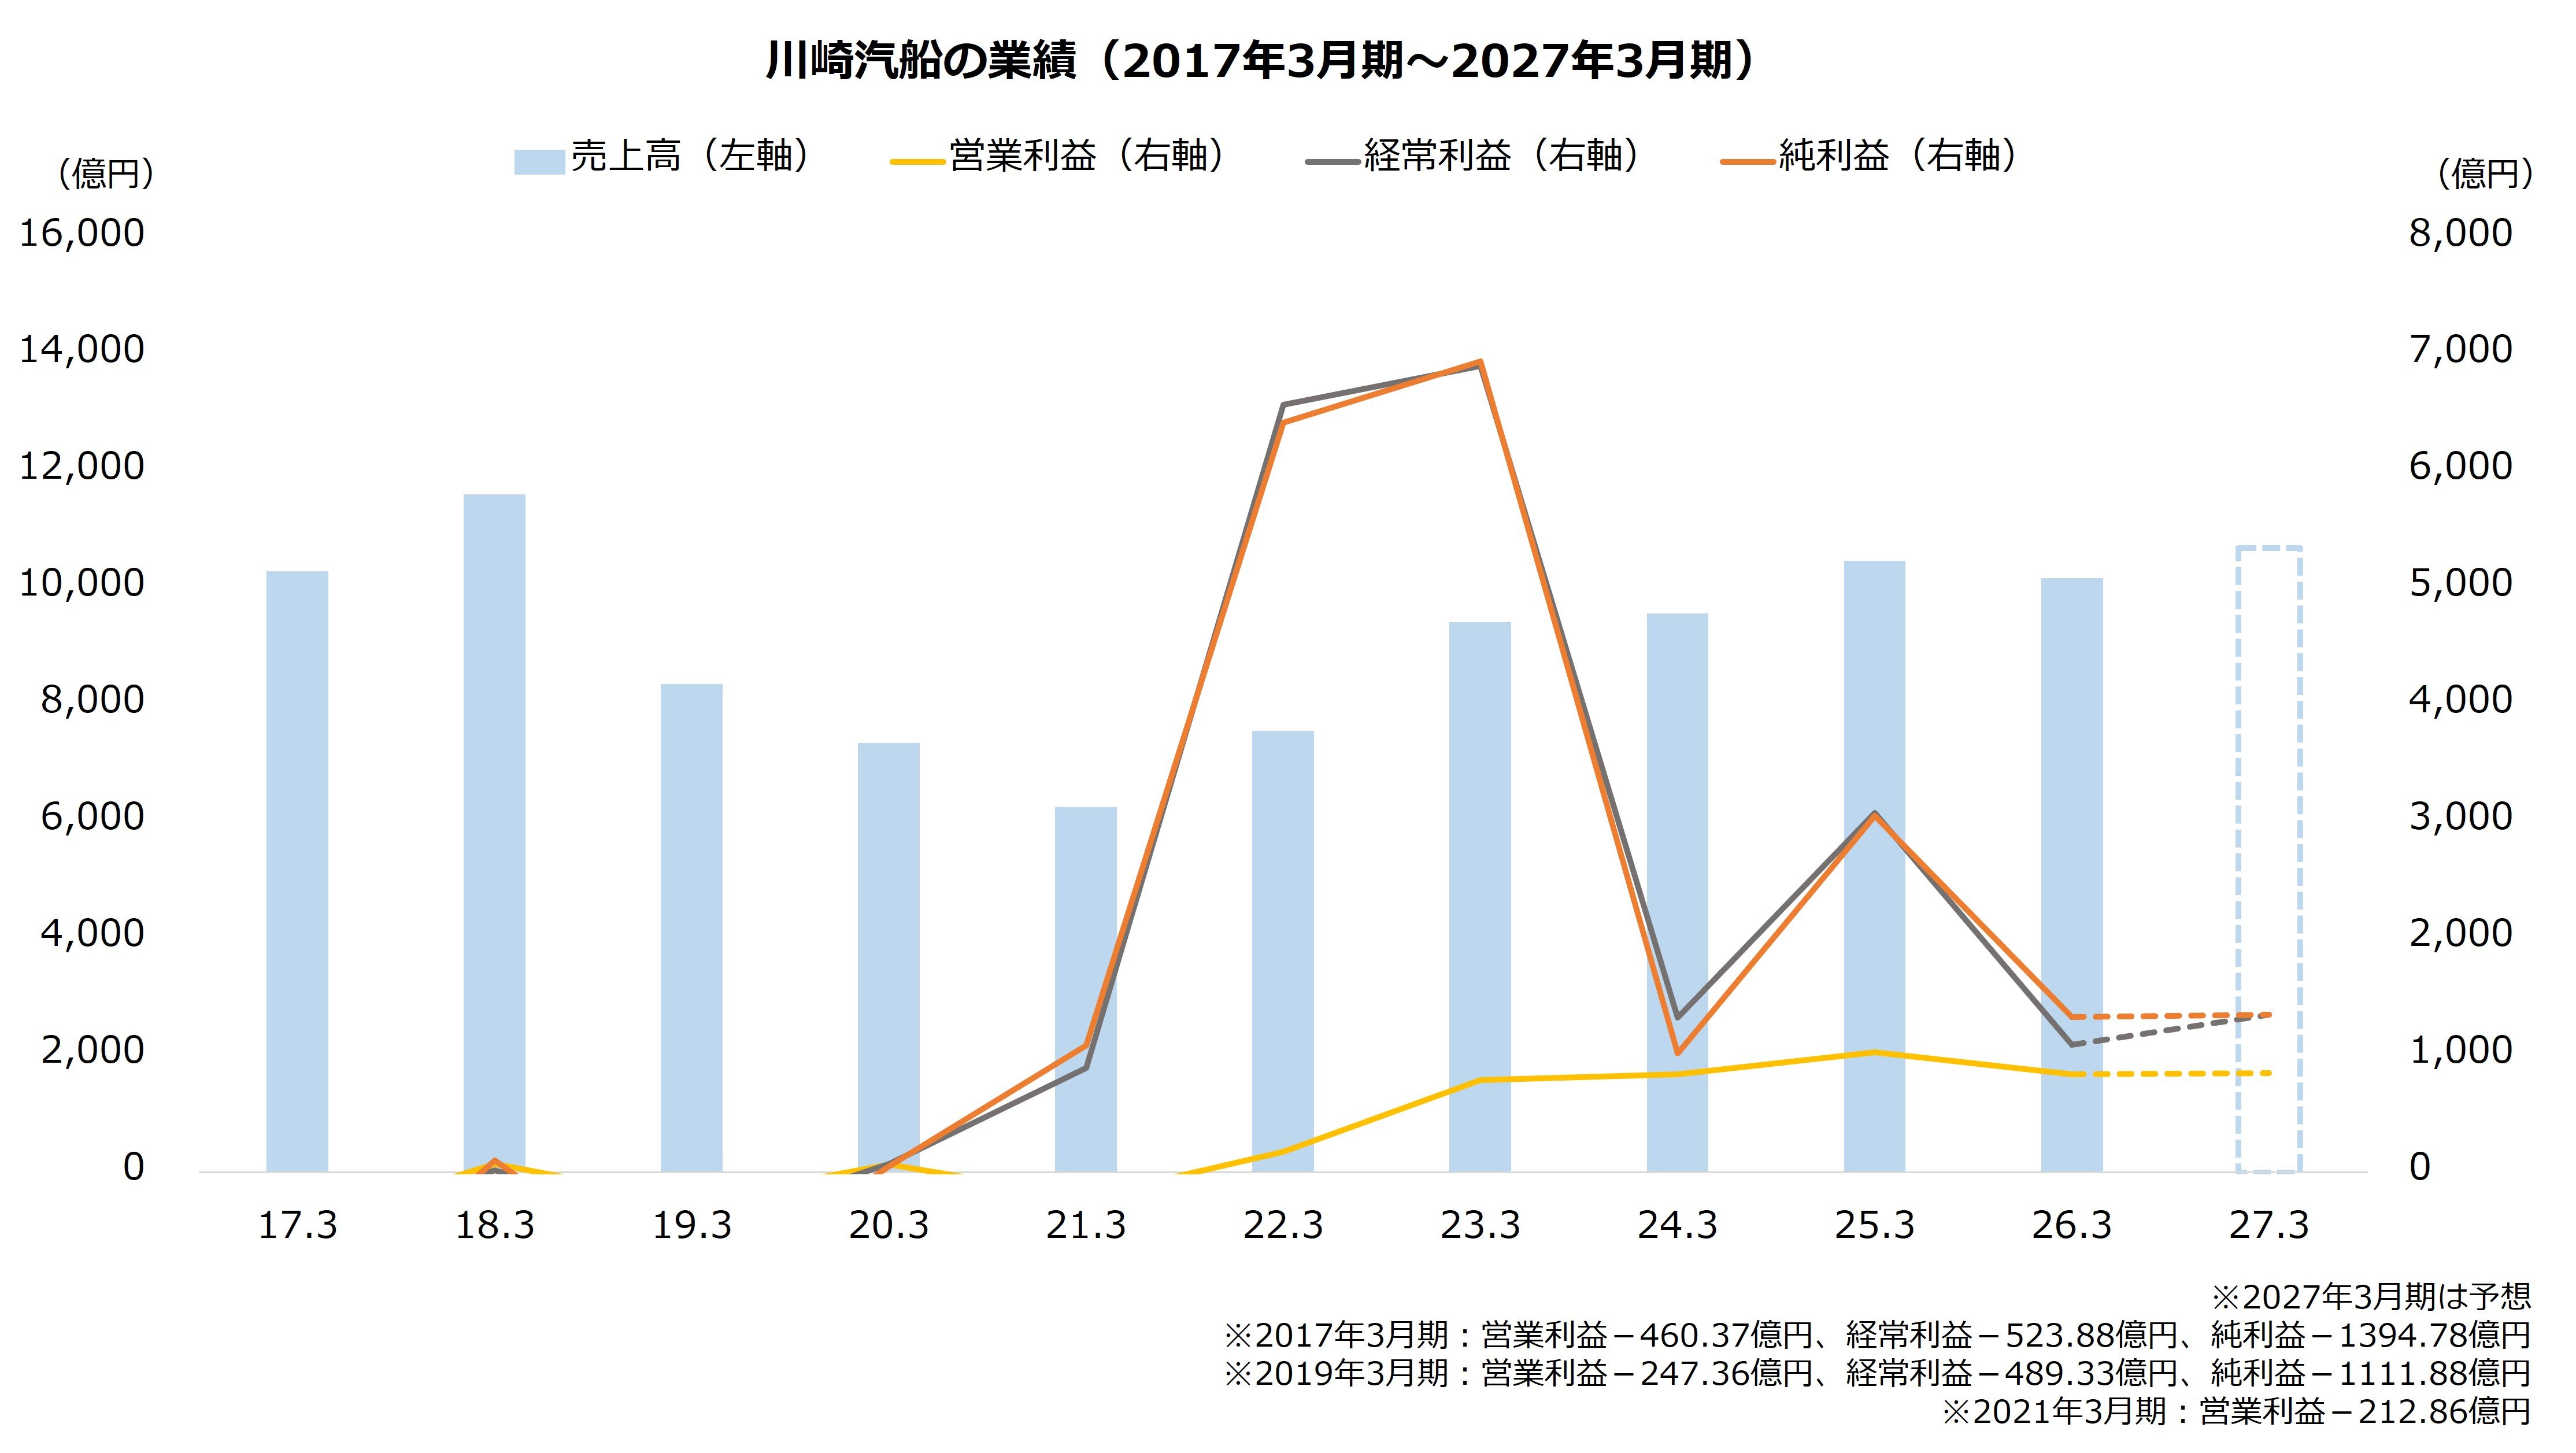
出所:川崎汽船 決算短信より著者作成
川崎汽船は、期首時点では今期の経常利益は前期比8.3%減を予想していましたが、この上方修正で同23.7%増と、一転して大幅な増益となる見通しとなりました。他の2社も同様で、期首の減益予想から増益予想へ転じています。



 人気の特集・連載