finasee Pro(フィナシープロ)
新規登録
ログイン
新着 人気 特集・連載 リテール&ウェルス 有価証券運用 金融機関経営 ビジネス動画 サーベイレポート
浪川攻の一刀両断

【新連載】浪川攻の一刀両断
証券業界に求められるリテールビジネス改革 
カギは“旧態依然のモデルからの脱却”

日本の証券リテールビジネスは曲がり角に!

浪川攻
浪川攻
金融ジャーナリスト
2025.03.07
会員限定
【新連載】浪川攻の一刀両断<br />証券業界に求められるリテールビジネス改革 <br />カギは“旧態依然のモデルからの脱却”

2024年にスタートした新NISAに端を発した証券投資ブーム。だが、投資家のコスト低減を目指した制度の拡充もあり、証券業界全体がその恩恵を得られているわけではない、という実情がある。 金融ジャーナリスト・浪川攻氏が、これからの日本の証券リテールビジネスについて鋭く切り込む連載がスタート。

「証券民主化」の背景にあった
産業界の資産不足と個人マネー

2024年に開始した新NISAのインパ クトは絶大だった。これによって、老若男女が投資信託への投資に貯蓄を振り向けるようになった。証券投資による資産形成ブームの到来と言ってもいい。

第二次大戦後、大衆を巻き込んだ最初の証券投資ブームが発生したのは1960年代初頭である。民主化政策の下で経済復興が進んだタイミングであり、その時代性を反映するように、株式への投資ブームは「証券民主化運動」と呼ばれた。

証券民主化が開花したのは1960年代であるが、そのタネがまかれ始めたのは1950年代だった。その背景にあったのは、経済復興から高度成長へと向かおうとするなかでの産業界(基幹産業群)の資本不足だった。大企業は生産拡大のための資本増強に迫られた。ところが、戦前のような資本家階級は消えていた。そこで、家計貯蓄、つまり個人マネーを資本市場に誘導しなければならなかった。「証券投資の奨励」という表現は、あくまでも資本増強策の裏返しにすぎなかったとも言える。

とにかく、証券会社の営業社員たちは一般庶民の家庭を戸別訪問する日々となったが、証券会社には、一般庶民を投資に勧誘するノウハウなどは持ち合わせていなかった。そもそも、小金持ちに対して値上がりしそうな有望株を売りさばく、いわゆる、押し売り型プローカー営業の経験しかなかったからである。要するに、一般庶民などは彼らの顧客ではありえなかった。

戦略ツール、「貯金箱」の誕生
「証券よ こんにちは」時代到来

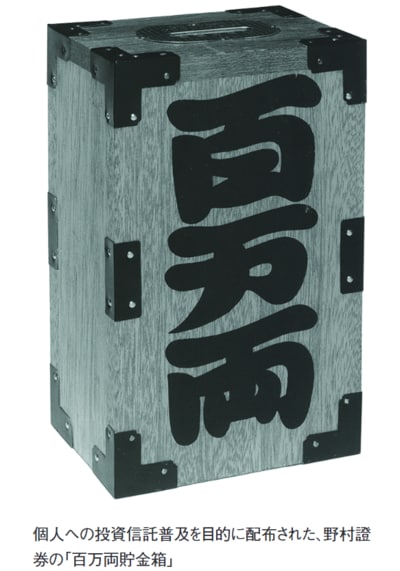
ノウハウの欠如を補う戦略ツールを証券業界は考案した。貯金箱の配布である。庶民へのセールスはできなくても、戸別訪問して貯金箱を配ることはできる。しかも、貯金箱がその本来の目的通りに各家庭で貯蓄手段として使われれば、貯金箱におカネがたまることを確認するという名目での定期訪問が行われる。その繰り返しは顧客と親密になるプロセスとなった。

証券各社は工夫を凝らした貯金箱を考案した。なにしろ、商品開発の規制が厳しく、どこも同一商品を販売していた時代である。独自性に富む考案努力が貯金箱に注がれ、営業社員は貯金箱を競って配布して回った。

なかにはヒットグッズも登場した。 そのひとつが野村證券の「百万両貯金箱」だった。江戸時代の千両箱を模したデザインの貯金箱であり、証券投資で資産を作るという名目にビッタリのネーミングだった。野村證券の史料には「1953年に個人の投資信託普及を目的に配布」という目的と、「貯金箱を10年間で100万個配布した」という実績が誇らしげに記されている。そして、 貯金箱ビジネスの運営方法は以下の通りだ。

「毎月、社員が回収。5000円たまると、同じ投信を継続的に買う」

1953年ごろ、国家公務員の大卒初任給は8000円に満たなかったことを踏まえると、当時の一般家庭にとって、5000円は決して小さい金額ではない。 従って、毎月、営業社員が5000円を回収できていたのかどうかは疑わしいし、もしそうだったとすれば、営業社員の訪問先は決して庶民ではなかったということになるのかもしれないが、とにかく、営業社員たちの活動は貯金箱営業であり、現在の表現に直せば、それによる投信積み立て投資のセールスだった。
 

以前、当時の貯金箱営業の実情について、大手証券の大物OBに教えてもらったことがある。その人はこう語っていた。

「貯金箱は鍵がないと開けられなか った。その鍵は顧客ではなく、営業社員が保持していて、顧客宅を訪問した際に社員がガチャガチャとカギを開けて、おカネを出していた」

牧歌的と言うべきか、それとも、不祥事発生の温床とみるべきか。同氏の説明内容が事実ならば、現在の感覚ではありえないやり方がまかり通っていたことになるのだが、いずれにしても、それによって個人の投信購入は広がって、1960年代には「証券よ こんにちは」の時代が訪れた。

当時、証券制度の根幹にあったのは戦後復興のために産業界にマネーを円滑に注ぎ込むことだった。「利益相反」、「不透明な売買防止」、さらには「市場の公正性」の維持等々への意識は乏しく、優先度でいえば、最重要なのは産業界へのマネー供給であり、利益相反防止などは後順位に置かれていた。

証券会社の営業は公正性の堅持などによるブレーキが利かずに、往々にして行き過ぎが生じた。つねに、ご都合主義の業者の論理による過熱が生じてマーケットは自滅した。貯金箱営業から始まった1960年代の証券民主化運動による「証券よ こんにちは」の終着点は、1965年の証券恐慌にほかならない。

富裕層ビジネスはいばらの道?
証券リテール分野の今後

今、2024年開始の新NISAに端を発して証券投資ブームがやってきている。まさに証券リテール分野では「証券よ こんにちは」の再来のような状況である。かつて、一般個人向け営業のノウハウがなかった証券業界は貯金箱を考案したが、今は何を編み出したのだろうか。

率直に言えば、証券業界の状況から見えてくるのは証券リテールモデルの行き詰まりである。実際、証券投資ブームの下であるにもかかわらず、上 場対面証券各社の2024年度決算の経過にはそのような良好な経営環境はあまり反映されていないようにみえる。新NISAによる投信積み立ては劇的に広がっているものの、その投資需要は SBI証券、楽天証券というネット専業大手に向かうばかりである。

一方、対面証券各社は「新NISAの投資は収益的にメリットがなく、対応しても成長投資枠利用の一括投資だけ」という姿勢で一致する。確かに、ノーロードの投信が多く、証券各社がシステム会社に支払う管理手数料を上乗せすると、採算割れビジネスである。そこで、各社はやはりそろって宣言する。

「当社は富裕層取引に特化する」 「富裕層」「マスアフルエント」「ウェルス層」……表現は異なっても主張したいことはまったく変わらない。要は、金持ちを相手にしたビジネスに特化するという方針である。対面証券会社だけではない。いまや、銀行もそうだし、金融商品仲介業(いわゆる、IFA)も同じ方向に舵を切りつつある。

こうした実情について、金融庁のある幹部は苦笑いを浮かべながらこう語る。

「マーケティング論的に言えば、あっという間にブルーオーシャンが真っ赤に変色する」

新NISAは証券投資の奨励策として、 非課税措置のみならず、販売手数料のノーロード化など投資家の投資コスト低減が設計されたため、販売メリットが乏しくなったことは間違いない。しかし、一斉に富裕層マーケットへ集中すれば、今度は制度設計ではなく、需給バランス、競争激化というメカニズムが急速に回り始めて商売のうまみは消えていくにちがいない。

証券業界に求められるのは
過去にとらわれない改革か

証券会社という経営モデルは人件費とシステム費用の巨大な塊であり、 損益分岐ラインが高い。そのうえ、この先、顧客資産から得られる手数料、 報酬(フィー)の比率であるROA(資産収益率)は低下し続けることは明らかである。それにもかかわらず、残された生存可能領域に全員が同じビジネスモデルを抱えて飛び込めば、真っ赤な海原のなかで薄利化の渦潮にのみ込まれることになる。

「証券市場よ こんにちは」は継続しても「証券会社よ こんにちは」が続くとは限らない。なかでも、証券リテール分野では、かつて、ビル・ゲイツ が1994年に語った「銀行機能は必要だが、今のような銀行は必要ではなくなる」というご託宣の「証券会社版」のような事態が広がりかねない。

2025年、証券業界は単純な合併などでは収まらないリテールビジネス改革を始めるしかない。そのエッセンスは、旧態依然としたモデルをどれほど捨て切れるのか、である。次回以降、具体例を挙げながら、話を掘り下げていきたい。
「証券民主化」の背景にあった
産業界の資産不足と個人マネー

2024年に開始した新NISAのインパ クトは絶大だった。これによって、老若男女が投資信託への投資に貯蓄を振り向けるようになった。証券投資による資産形成ブームの到来と言ってもいい。

続きを読むには…
この記事は会員限定です
会員登録がお済みの方ログイン
ご登録いただくと、オリジナルコンテンツを無料でご覧いただけます。
投資信託販売会社様(無料)はこちら
上記以外の企業様(有料)はこちら
※会員登録は、金融業界(銀行、証券、信金、IFA法人、保険代理店)にお勤めの方を対象にしております。
1
次の記事
浪川攻の一刀両断
手数料自由化とファンドラップから見る日本と米国の証券リテール改革の相違
2025.06.04

この連載の記事一覧

浪川攻の一刀両断

日本版IFAに迫る自主規制の刃、そのとき求められる真の「独立」とは何か

2026.09.04

誕生から20年超、証券リテールの担い手として真価を問われる「日本版IFA」の現在地

2026.06.12

「金利の復活」局面で脚光を浴び始めた債券投資
「情報の非対称性」への依存から脱却できるか

2026.03.09

利益相反リスクを内包する日本の「総合証券モデル」「顧客本位」の下で求められる「顧客は誰か」という定義

2025.12.16

浪川攻の一刀両断
個人投資家がアドバイザーを選ぶ時代に、「J-FLEC」の検索エンジンに学べ

2025.09.09

浪川攻の一刀両断
手数料自由化とファンドラップから見る日本と米国の証券リテール改革の相違

2025.06.04

【新連載】浪川攻の一刀両断
証券業界に求められるリテールビジネス改革 
カギは“旧態依然のモデルからの脱却”

2025.03.07

おすすめの記事

楽天証券の売れ筋で「日本株4.3倍ブル」が急伸、好成績の「世界のベスト」は順位を下げる

finasee Pro 編集部

政府内で「成長促進保証」創設案が浮上――金融機関のリスク負担割合は引き上げへ

川辺 和将

【金融風土記】各業態で「集約」進む福井県の金融動向

佐々木 城夛

「サイバー有事前夜」、誰が資産を守るのか――金融の利便性を支える責任と連携

文月つむぎ

【連載】藤原延介のアセマネインサイト㊲
NISA買付額は成長投資枠がけん引! ただし、年後半は毎月分配型の存在感高まる

藤原 延介

著者情報

浪川攻
なみかわ・おさむ
金融ジャーナリスト
1955年、東京都生まれ。上智大学卒業後、電機メーカー勤務を経て記者に。1987年株式会社きんざいに入社。「週刊金融財政事情」でデスクを務める。1998年東洋経済新報社と記者契約、国会予算委員会公聴会の公述人に選任(雑誌記者として初)。2016年にフリー。「ザ・ネクストバンカー 次世代の銀行員のかたち」「証券会社がなくなる日」(講談社現代新書)など著書多数。
続きを読む
この著者の記事一覧はこちら

アクセスランキング

24時間
週間
月間
政府内で「成長促進保証」創設案が浮上――金融機関のリスク負担割合は引き上げへ
「サイバー有事前夜」、誰が資産を守るのか――金融の利便性を支える責任と連携
楽天証券の売れ筋で「日本株4.3倍ブル」が急伸、好成績の「世界のベスト」は順位を下げる
【連載】藤原延介のアセマネインサイト㊲
NISA買付額は成長投資枠がけん引! ただし、年後半は毎月分配型の存在感高まる
【金融風土記】各業態で「集約」進む福井県の金融動向
個人向け国債、現場はどう向き合うか~顧客対応と社内評価の実態を探る
【第4回】オルタナティブ戦略ファンドは何を見て選ぶのか
【プロが解説】エネルギー安全保障を支える「軽くて曲がる」次世代太陽電池への期待
【運用会社ランキングVol.4】野村アセットマネジメントが2年連続トップ、3位に急浮上したのは大和アセットマネジメント/ゆうちょ銀行・郵便局編
【みさき透】今泉宣親・金融庁銀行第二課長インタビュー
投信ビジネスで培った信頼は預金の粘着性につながる
【第4回】オルタナティブ戦略ファンドは何を見て選ぶのか
社債620兆円、その先に何がある?――日証協2040年ビジョンを読む
【連載】藤原延介のアセマネインサイト㊲
NISA買付額は成長投資枠がけん引! ただし、年後半は毎月分配型の存在感高まる
CDSにヘッジ会計が適用できるのか
Japan Weeks初日に高市首相と伊藤長官が語ったこと
個人向け国債、現場はどう向き合うか~顧客対応と社内評価の実態を探る
【みさき透】今泉宣親・金融庁銀行第二課長インタビュー
投信ビジネスで培った信頼は預金の粘着性につながる
「サイバー有事前夜」、誰が資産を守るのか――金融の利便性を支える責任と連携
SBI証券で日本株「4.3倍ブル」が人気、米国ハイテク株には慎重姿勢? 日経平均の急落にも買い向かう投資家
お客さまとその家族を深く知り、寄り添い続け、総資産の増加を目指すストックビジネスへ case of 横浜銀行
個人向け国債、現場はどう向き合うか~顧客対応と社内評価の実態を探る
【みさき透】今泉宣親・金融庁銀行第二課長インタビュー
投信ビジネスで培った信頼は預金の粘着性につながる
J-FLECの労作「家計見える化報告書」で“先送り”にされた2つの論点
「支店長! もっと自分を必要としてくれる会社に転職したいです」
中途半端な再発防止策も容赦なく「処分の対象」に?--他人事にしにくいプルデンシャル行政処分の3つの注目点
【第4回】オルタナティブ戦略ファンドは何を見て選ぶのか
三菱UFJ銀行の9月ランキングで「ウェルス・インサイト(標準型)」がトップ維持、「世界のベスト」が急浮上
佐々木城夛の「バタフライ・エフェクト」第21回:“106万円の壁”撤廃の影響を受けるセクターとは
みずほ銀行で「キャピタル世界株式」がトップに、想定最終利回り約2.7%の「グローバル債券ファンド」も人気化
Keyaki Capital、投資アドバイザーを対象としたオルタナティブ投資プラットフォームの提供を開始
ランキングをもっと見る
finasee Pro(フィナシープロ) | 法人契約プランのご案内
  • 著者・識者一覧
  • 本サイトについて
  • 個人情報の取扱いについて
  • 当社ウェブサイトのご利用にあたって
  • 運営会社
  • 個人情報保護方針
  • アクセスデータの取扱い
  • 特定商取引に関する法律に基づく表示
  • お問い合わせ
  • 資料請求
© 2026 finasee Pro
有料会員限定機能です
有料会員登録はこちら
会員登録がお済みの方ログイン
有料プランの詳細はこちら