finasee Pro(フィナシープロ)
Finasee(フィナシー) 新規登録
ログイン
新着 人気 特集・連載 リテール&ウェルス 有価証券運用 金融機関経営 ビジネス動画 サーベイレポート
AB後藤順一郎のマルチアセット視点

【連載】AB後藤順一郎のマルチアセット視点
ゴールベース資産管理は本当に役に立つのか!?③ 65歳は株式65%債券35%で

後藤 順一郎
後藤 順一郎
アライアンス・バーンスタイン AB未来総研所長
2024.02.08
会員限定
【連載】AB後藤順一郎のマルチアセット視点<br />ゴールベース資産管理は本当に役に立つのか!?③ 65歳は株式65%債券35%で

前回の第2回では、ゴールベース資産管理についての連載の核心部分、つまり、①インフレを考慮しているか、②リタイア後の運用を考慮しているか、③複利効果の罠/シークエンス・オブ・リターン・リスク(以下、SRリスク)の3点について詳しく説明しました。結論として、インフレやリタイア後の運用について計画段階から考慮した上で、リタイア後の目標リターンを達成でき、インフレも上回る運用を立案し実行することがソリューションになるとまとめました。また、複利効果の罠/SRリスクの影響を極力小さくするには、特にリタイア直後にお金を引き出す局面において大きな下落を被らない運用をすることが肝要だと説明しました。今回は、このソリューションについて具体的に見ていきたいと思います。

インフレや長生きリスクに対処する資産運用とは

リタイア後の資産運用を考える際に大事な点は、市場の変動から被るリスク(市場変動リスク)のみならず、個人の資産運用であるがゆえに生じる別のリスクも考慮する必要があることです。それは、貯蓄不足リスク、長生きリスク、インフレ・リスクです。

貯蓄不足リスクはリタイアまでに十分な資金が積み上がらないリスク、長生きリスクは生きている途中でお金が無くなってしまうリスク、そしてインフレ・リスクはインフレによって資産の価値が毀損してしまうリスクになります。もちろん、市場変動リスクも考慮しなければなりませんが、リタイア後の生活にインパクトを与えるこれら3つのリスクをより重視した上で、資産配分を設計する必要があると考えています。

では、どのように資産配分を考えればよいのでしょうか。大事になるポイントは、それぞれのリスクによって、どの資産の安全性が高く、どの資産のリスクが高いかが変わってくるということ。市場変動リスクでは、現金/債券が安全資産となりますが、貯蓄不足リスク、長生きリスク、およびインフレ・リスクの観点からは、株式等が安全資産と位置づけられます。一言でいえば、目標対比で十分に増える可能性が低い資産はリスクが高くなるのです。これは、株式はハイ・リスクという従来の考え方からすれば、コペルニクス的な発想の転換ではないでしょうか。言い換えると、市場変動リスクは短期リスクであり、 貯蓄不足リスク、長生きリスク、およびインフレ・リスクは長期リスクとも言えます。通常、人はどうしても短期リスクに目が向かいがちですが、リタイア後の運用を考える上では、貯蓄不足リスク、長生きリスク、およびインフレ・リスクといった長期リスクをより重視して考える必要があるのです。

では、これら3つのリスクを考慮した結果、どのような資産配分が適切なのか、私なりの結論を示したいと思います。以下の図表では、生涯にわたる資産配分推移を示していますが、ここではリタイア後の運用にフォーカスします。

 図表:年齢別資産配分推移
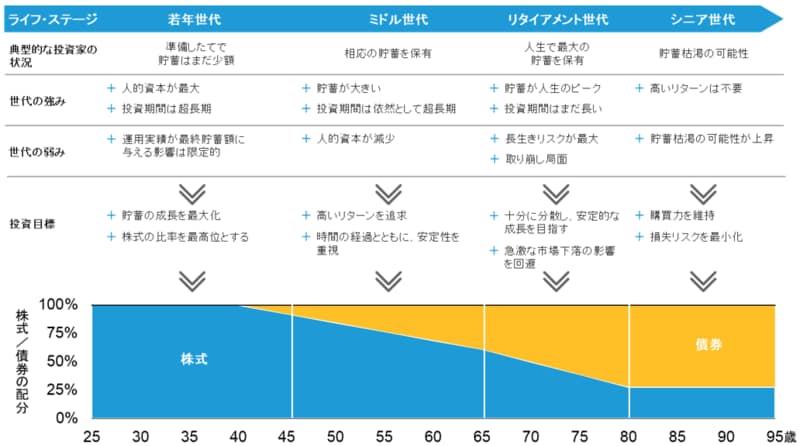
出所:アライアンス・バーンスタイン


まず、リタイア(65歳を想定)直後から79歳までの「リタイアメント世代」についてです。この世代の特徴は、①中長期の投資期間が残っていること、②保有資産額は生涯の中で最高水準にあること、そして③最大のリスクは長生きリスクであることだと考えています。基本は長生きリスクの観点から株式を中心とすべきではありますが、この世代は保有資産額が多く、「SRリスク」の影響を直に受けてしまう世代です。したがって、市場の大幅な下落も考慮し、65歳時点では株式65%、債券35%程度が基本になると考えています。

次に80歳以上の「シニア世代」です。この世代の特徴は、①投資期間が短中期であること、②資産が枯渇する可能性が高まること、③投資期間が短くなり複利効果を得にくいことです。したがって、この局面では大きなリターンを狙わず、インフレ・ヘッジの目的で資産運用を行うことが妥当だと考えます。株式にはある程度のインフレ・ヘッジ機能が期待できるため、シニア世代であっても相応に株式に投資すべきだと考えています。資産配分としては、株式35%、債券65%程度が適切ではないでしょうか。もちろん、これは典型的なケースを示しておりますので、実際には投資家のリスク選好に応じて調整していく必要があります。

また、ここでは株式と債券だけで議論をしましたが、実践においては、株式や債券のみならずオルタナティブ投資等を活用してどのようにさらに分散させるかという点が論点になると思われます。

複利効果の罠・SRリスクからの影響を減らすには

次に複利効果を十分に享受するために、市場変動リスクを減らす方法についてお話ししたいと思います。前回、市場変動リスクがあると、「複利効果の罠」と「SRリスク」による影響で複利効果が弱まると説明しましたが、株式市場には、これらの問題を引き起こす大きな下落が時々発生しています。実際、リーマン・ショック前後にリタイアした人たちは、保有資産額が大きな時に大幅な下落を被っただけでなく、下落後の資産から生活費を引き出したことで、その後、株式市場が回復しても十分に資産額は戻りませんでした。したがって、長生きリスクやインフレ・リスクのヘッジのためにリターンを求める一方で、市場変動リスクを減らす工夫も同時に行う必要があるのです。

では、どのような工夫が必要なのでしょうか。端的に言えば分散投資の強化であり、その代表例がスタイル分散やオルタナティブ投資の導入と考えられます。リターン・ドライバーである株式の市場変動リスクが高いので、まずは株式の中で戦略を分散させることで、株式リターンを安定させることが最初のステップとなります。株式投資には成長株式投資、割安株式投資、高配当株式投資など様々な特性を持つ戦略があるため、今の株式ポートフォリオを見て足りない戦略への分散投資を考えてみましょう。このような戦略の多くは既に投資信託として設定されているように見えるため、実行するのはそれほど難しくないと考えられます。

オルタナティブ投資の導入は、スタイル分散よりも劇的にリスクを減らす効果がありますが、これは上級編と言えます。なぜならば、オルタナティブ投資には、投資後、長期間解約ができない(流動性が低い)プライベート・エクイティやプライベート・デット、それらよりは購入・解約はしやすい(流動性が高い)ものの運用者のスキルに大きく依存するヘッジファンドなど様々な種類があり、通常の投資信託とは異なる管理能力が求められるからです。オルタナティブ投資の多くは、機関投資家(金融機関、年金基金等)は投資できても、個人投資家には門戸が開かれていません。つまり、これらの活用を想定して計画を立てても「絵に描いた餅」になる恐れがあります。このようなオルタナティブ投資の中で個人投資家が活用しやすい商品は、既にいくつか投資信託が設定されているヘッジファンドではないでしょうか。最近では、個人投資家向けに一定の制約はあるものの途中で解約できる不動産やプライベート・デット商品もでてきているようです。幅広く分散投資をすることで、「複利効果の罠」や「SRリスク」による影響を減らしたい投資家は、このようなオルタナティブ投資の活用も一案だと思われます。

ここまで前回指摘した盲点に対するソリューションについてお話しました。今後、リタイア後の資産運用が一般的になればなるほど、リタイア後のリスク管理も大事な論点になります。特にリタイア後の引出局面においてはSRリスクが高く、不十分な分散投資では思わぬところで落とし穴にはまる可能性があります。今後は、リタイア後のリターン追求に加えて、リスク管理の議論も活発になればよいと思っています。
前回の第2回では、ゴールベース資産管理についての連載の核心部分、つまり、①インフレを考慮しているか、②リタイア後の運用を考慮しているか、③複利効果の罠/シークエンス・オブ・リターン・リスク(以下、SRリスク)の3点について詳しく説明しました。結論として、インフレやリタイア後の運用について計画段階から考慮した上で、リタイア後の目標リターンを達成でき、インフレも上回る運用を立案し実行することがソリューションになるとまとめました。また、複利効果の罠/SRリスクの影響を極力小さくするには、特にリタイア直後にお金を引き出す局面において大きな下落を被らない運用をすることが肝要だと説明しました。今回は、このソリューションについて具体的に見ていきたいと思います。

続きを読むには…
この記事は会員限定です
会員登録がお済みの方ログイン
ご登録いただくと、オリジナルコンテンツを無料でご覧いただけます。
投資信託販売会社様(無料)はこちら
上記以外の企業様(有料)はこちら
※会員登録は、金融業界(銀行、証券、信金、IFA法人、保険代理店)にお勤めの方を対象にしております。
1

関連キーワード

  • #金融リテラシー
前の記事
【連載】AB後藤順一郎のマルチアセット視点
ゴールベース資産管理は本当に役に立つのか!?② インフレ、リタイア後運用、複利効果の罠
2024.01.16
次の記事
【連載】AB後藤順一郎のマルチアセット視点
高齢者の居場所は? 改めて見えてきた新NISAの改善点 
2024.03.22

この連載の記事一覧

AB後藤順一郎のマルチアセット視点

【連載】AB後藤順一郎のマルチアセット視点
高齢者の居場所は? 改めて見えてきた新NISAの改善点 

2024.03.22

【連載】AB後藤順一郎のマルチアセット視点
ゴールベース資産管理は本当に役に立つのか!?③ 65歳は株式65%債券35%で

2024.02.08

【連載】AB後藤順一郎のマルチアセット視点
ゴールベース資産管理は本当に役に立つのか!?② インフレ、リタイア後運用、複利効果の罠

2024.01.16

【連載】AB後藤順一郎のマルチアセット視点
ゴールベース資産管理は本当に役に立つのか⁉① 3つの盲点

2023.12.05

いよいよ債券が戻ってきた!? 押さえるべき3つのポイント

2023.10.12

ファクターは資産クラスの代替になり得るのか?   
【AB後藤順一郎のマルチアセット視点】

2023.09.06

株式投資はインフレ・ヘッジとして機能するのか?【AB後藤順一郎のマルチアセット視点】

2023.08.18

プライベート・アセットへの配分を増やすべきか?【AB後藤順一郎のマルチアセット視点】

2023.07.10

長期投資に欠かせない「プライベート・アセット」 その利点とリスクは?【AB後藤順一郎のマルチアセット視点】

2023.05.30

おすすめの記事

情報漏洩多発の中、「じわじわ対面回帰」の動きも?――日証協会長が“安心感のバリュー”に言及

川辺 和将

三井住友銀行の売れ筋トップ10に株式インデックスファンドが6本、“「オルカン」「S&P500」だけではない”インデックス投資の広がり

finasee Pro 編集部

「支店長! お客さまが買いたい商品は、2 ~ 3 商品じゃないですか? 商品ラインアップはこんなにいらないと思います」

森脇 ゆき

“M&A支援機関”としての地銀に求められる役割は?監督強化を視野に審議会で議論スタート

川辺 和将

みずほ銀行の売れ筋で「ザ・テック・リーダーズ」がトップに、海外株アクティブが人気を集める一方で「IGO」は下位に

finasee Pro 編集部

著者情報

後藤 順一郎
ごとう じゅんいちろう
アライアンス・バーンスタイン AB未来総研所長
慶應義塾大学理工学部 非常勤講師、投資信託協会 客員研究員。1997年慶應義塾大学理工学部卒業。富士銀行(現みずほ銀行)に入社し、法人向け融資業務などに従事。2000年からはみずほ総合研究所で、主として企業年金向けの資産運用/年金制度設計コンサルティングに携わる。06年一橋大学大学院国際企業戦略研究科にてMBA取得。同年4月アライアンス・バーンスタインに入社。現在はマルチアセット戦略のプロダクト担当。また、DC・NISAビジネスの推進及びAB未来総研にて顧客向けソリューション/リサーチ業務も兼務している。共著書に『年金基金の資産運用-最新の手法と課題のガイドブック-』(東洋経済新報社)などがある。
続きを読む
この著者の記事一覧はこちら

アクセスランキング

24時間
週間
月間
「支店長! お客さまが買いたい商品は、2 ~ 3 商品じゃないですか? 商品ラインアップはこんなにいらないと思います」
6人に一人が19歳以下! コモンズ投信のこどもNISA戦略はすでに先を行っていた!? 若年層施策のポイントを聞く
フィデリティ・ジャパンの蔵元康雄副会長に聞く
日本に必要なPlowback(再投資)の発想 ファンドマネジャーに確固たる投資哲学を
三井住友銀行の売れ筋トップ10に株式インデックスファンドが6本、“「オルカン」「S&P500」だけではない”インデックス投資の広がり
情報漏洩多発の中、「じわじわ対面回帰」の動きも?――日証協会長が“安心感のバリュー”に言及
「オルカン一択問題」を考える
― 単なるリスク説明を超え、資産全体と顧客のゴールに踏み込むアドバイス手法 ―
生保、損保のビジネスを変える制度改正の議論が前進――金融庁が20年ごしに“手のひら返し”の理由は?
個人向け国債の見直し案が映す霞が関のジレンマ――「商品改良」から「家計の安全資産の土台」へ
マン・グループの洞察シリーズ⑬
AIバブルのタイミングを計ることはできないものの備えることはできる
約1.5兆円の大型流入が続き「S&P500」と「オルカン」は流入額で別格、パフォーマンスでは中国株=2月投信概況
「支店長! お客さまが買いたい商品は、2 ~ 3 商品じゃないですか? 商品ラインアップはこんなにいらないと思います」
野村證券の売れ筋で日本株アクティブファンドが浮上、「サイバーセキュリティ」も新たにランクイン
【みさき透】地銀の投信ビジネス、山陰合銀と東邦銀が預かり1兆円も大手証券との提携は〝吉〟と出るか
“M&A支援機関”としての地銀に求められる役割は?監督強化を視野に審議会で議論スタート
コモンズ投信はなぜ「ガイアの夜明け」に取り上げられたのか? その3つの理由
「世界のベスト」が好パフォーマンスで第2位を維持、情報漏えい問題で「サイバーセキュリティ株式オープン」がランクイン=2026年10月純流入額トップ20
SMBC日興証券の売れ筋で日本株アクティブが浮上、「米国除く高配当株」も根強い人気
三菱UFJ銀行の売れ筋で国内株インデックスが軒並み浮上、「ウェルス・インサイト」は分散投資の真価が問われる局面に
【みさき透】今泉宣親・金融庁銀行第二課長インタビュー
投信ビジネスで培った信頼は預金の粘着性につながる
「オルカン一択問題」を考える
― 単なるリスク説明を超え、資産全体と顧客のゴールに踏み込むアドバイス手法 ―
個人向け国債、現場はどう向き合うか~顧客対応と社内評価の実態を探る
【みさき透】地銀の投信ビジネス、山陰合銀と東邦銀が預かり1兆円も大手証券との提携は〝吉〟と出るか
「オルカン一択問題」を考える
― 単なるリスク説明を超え、資産全体と顧客のゴールに踏み込むアドバイス手法 ―
【第4回】オルタナティブ戦略ファンドは何を見て選ぶのか
生保、損保のビジネスを変える制度改正の議論が前進――金融庁が20年ごしに“手のひら返し”の理由は?
「支店長! もっと自分を必要としてくれる会社に転職したいです」
【金融風土記】各業態で「集約」進む福井県の金融動向
【みさき透】今泉宣親・金融庁銀行第二課長インタビュー
投信ビジネスで培った信頼は預金の粘着性につながる
【連載】藤原延介のアセマネインサイト㊲
NISA買付額は成長投資枠がけん引! ただし、年後半は毎月分配型の存在感高まる
ゆうちょ銀・郵便局の売れ筋は上位6本が不動、代表6資産がすべてマイナス成長だったバランス型は順位が交錯
ランキングをもっと見る
finasee Pro(フィナシープロ) | 法人契約プランのご案内
  • 著者・識者一覧
  • 本サイトについて
  • 個人情報の取扱いについて
  • 当社ウェブサイトのご利用にあたって
  • 運営会社
  • 個人情報保護方針
  • アクセスデータの取扱い
  • 特定商取引に関する法律に基づく表示
  • お問い合わせ
  • 資料請求
© 2026 finasee Pro
有料会員限定機能です
有料会員登録はこちら
会員登録がお済みの方ログイン
有料プランの詳細はこちら