投資信託を選ぶ際、各販売会社が自社のサイトで公開している「売れ筋ランキング」を確認する個人投資家は多い。そのランキングを定点観測して、トレンドを追う連載。今回は、三菱UFJ銀行。
2026年10月の三菱UFJ銀行の販売額ランキングでは、国内株インデックスファンドの人気上昇が目立った。「eMAXIS 日経225インデックス」が前月の第4位から第1位に浮上したほか、日経平均株価に連動するインデックスファンド3本がそろってランクアップ。また、「eMAXIS 日経半導体株インデックス」が第10位にランクインした。日本株が大きく下落する中で、国内株ファンドの売れ行きが相対的に好調だったことが注目される。一方、「MUFG ウェルス・インサイト・ファンド」(標準型)が第2位、同(積極型)が第5位と、根強い人気を維持している。ただ、世界的な金利上昇によって株式、債券、リート(不動産投資信託)が同時に売られるなど、資産分散による効果が発揮されにくい投資環境になっていることには留意したい。
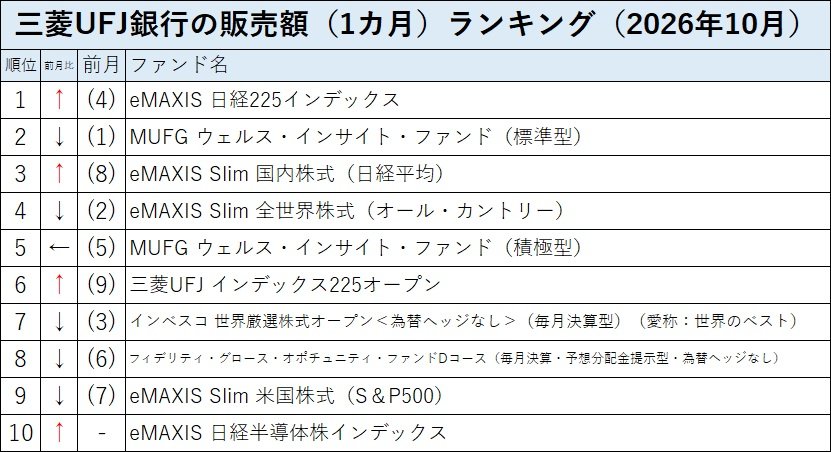
※三菱UFJ銀行のサイト内の投資信託検索サイト、「ファンドランキングから探す」の「販売額:1カ月」に基づき編集部作成。期間は2026年10月。
https://fs.bk.mufg.jp/webasp/mufg/fund/ranking/hanbaigaku_1m.html
日本株の大幅下落を買い場とみる投資家
10月の株式市場では、AI関連企業の過剰投資や設備投資に見合った収益を確保できるかという懸念が強まった。米国の「NASDAQ総合指数」が月間5.30%安となり、日本株市場でも半導体関連株などが売られ、「日経平均株価」が5.19%安、「TOPIX」が3.49%安となった。
こうした中、三菱UFJ銀行では「日経平均株価」に連動するインデックスファンド3本が販売額の上位6本に入った。一方、「eMAXIS Slim 全世界株式(オール・カントリー)」(設定は三菱UFJアセットマネジメント)や「eMAXIS Slim 米国株式(S&P500)」(三菱UFJアセット)は順位を下げた。
10月の月間リターンは「オルカン」が0.20%安、「eMAXIS Slim 米国株式(S&P500)」が0.82%高だったのに対し、「eMAXIS 日経225インデックス」(三菱UFJアセット)が5.19%安だった。相対的に運用成績が悪かった国内株ファンドの販売順位が上昇していることから、株価の下落を買い場と捉える投資家が少なからず存在したことがうかがえる。
その傾向がより鮮明に表れているのが、第10位にランクインした「eMAXIS 日経半導体株インデックス」(三菱UFJアセット)だ。同ファンドの10月の月間リターンはマイナス15.14%と、「日経平均株価」の約3倍の下落率になった。
同ファンドの2026年9月末時点の組入上位銘柄は、キオクシアホールディングス(25.1%)、アドバンテスト(14.4%)、東京エレクトロン(13.3%)。上位3銘柄で純資産総額の半分以上を占めている。このうち、キオクシアの株価は9月末の1万8095円から10月末には1万3470円へと25.56%下落。東京エレクトロンも同期間に約19.5%下落した。組入比率の高い銘柄の大幅安がファンドの基準価額を押し下げたと考えられる。
ただ、これだけ大きく下落しても、10月末時点の過去1年のトータルリターンは56.71%に達している。AIや半導体産業の中長期的な成長に期待する投資家にとっては、今回の下落が投資の好機と映った可能性がある。
もっとも、キオクシアの株価は11月13日には9091円まで下落している。9月末の株価と比較すると、ほぼ半値になった。単なる株価調整なのか、企業の成長期待そのものが修正される局面なのか。半導体株への投資にあたっては、その見極めが重要になっている。
「ウェルス・インサイト」は株式・債券・リートの同時安
「MUFG ウェルス・インサイト・ファンド」(三菱UFJアセットマネジメント)は、三菱UFJモルガン・スタンレー証券の投資助言を受け、日本を含む世界各国の株式、債券、リートなどに分散投資するバランス型ファンドだ。長期的な市場見通しに基づいて基本となる資産配分を決定し、短期的な市場見通しに応じて配分比率を調整する。リスク許容度に応じて「保守型」、「標準型」、「積極型」が用意されている。2026年10月末時点の純資産総額は標準型が2982.56億円、積極型が1366.85億円と、2本で約4350億円規模に成長している。
ただ、足元ではバランス型ファンドの強みである資産分散効果が発揮されにくい投資環境になっている。9月末基準のマンスリーレポートによると、「標準型」の資産配分は株式が42.1%、債券が44.5%、リートが11.8%。「積極型」は株式が80.2%、債券が6.7%、リートが11.0%だった。9月の月間リターンは、「標準型」がマイナス3.6%、「積極型」がマイナス3.0%。株式の組入比率が低い標準型の方が、積極型よりも下落率が大きかった。
その要因は、債券の運用成績にある。「標準型」の9月の騰落率要因を資産別にみると、株式がマイナス0.7ポイント、債券がマイナス1.8ポイント、リートがマイナス0.5ポイントだった。特に、24.1%を組み入れていた米国投資適格債券がマイナス1.2ポイントと、最も大きな下落要因になった。株式も債券も同時に下げる市場環境になっており、バランス型ファンド本来のリスクヘッジ機能が働きづらい局面といえる。
一方、同ファンドの10月の月間リターンは「標準型」がプラス0.15%、「積極型」がマイナス1.28%と、9月とは逆に「標準型」が「積極型」を上回った。
株式と債券が同時に下落することは、資産分散の有効性そのものを否定するものではない。ただ、投資対象を多様化していても、金利上昇という共通のリスク要因によって、異なる資産の値動きが同じ方向に振れることがある。バランス型ファンドを選ぶ際には、何に分散投資しているかだけでなく、それぞれの資産がどのような経済環境で収益をあげ、どのような環境で損失を被るのかを理解しておくことも大切だろう。
執筆/ライター・記者 徳永 浩