finasee Pro(フィナシープロ)
新規登録
ログイン
新着 人気 特集・連載 リテール&ウェルス 有価証券運用 金融機関経営 ビジネス動画 サーベイレポート

プライベートクレジットは銀行の代替なのか― 世界では「銀行×ファンド」の融資モデルが広がる

木村 大樹
木村 大樹
Keyaki Capital代表取締役CEO
2026.03.23
会員限定
プライベートクレジットは銀行の代替なのか― 世界では「銀行×ファンド」の融資モデルが広がる

世の中には、多額の資産を運用する年金基金や機関投資家など、一部の限られた投資家にしかアクセスできない投資対象資産が少なくない。オルタナティブ投資(代替投資)と呼ばれる資産もその一つだ。株式や債券といった伝統的な資産クラスの代替として広く注目を集めており、近年は個人投資家にもその投資機会が創出されつつある。そんなオルタナティブ投資の「民主化」に情熱を注ぐKeyaki Capital代表・木村大樹氏が “世界の運用のプロ”の視点を個人投資家が活かすためのヒントを分かりやすく解説する。今回は、注目度が高まっているプライベートクレジット市場における銀行とファンドの新たな関係について。

「プライベートクレジット」がなぜ話題なのか

近年、世界の金融市場では「プライベートクレジット」と呼ばれる企業融資市場が急速に拡大している。企業など資金需要者に対する融資を銀行ではなく投資ファンドなどの資金が行うこの市場は現在約2兆ドル規模ともいわれている。

一方で最近は、この市場を巡る議論も活発化している。米国では一部のプライベートクレジットファンドで解約請求が増加し、流動性リスクが注目される局面もあった。

こうしたニュースを見ていると、「銀行が貸さなくなり、その代わりにファンドが貸している」という構図を想像する人も多いかもしれない。しかし実際の市場では、もう少し違う構図が生まれている。それは「銀行とファンドが協力して融資を行うモデル」である。

「銀行の代替」という誤解

プライベートクレジットはしばしば「銀行融資の代替」として説明される。

確かに2008年の金融危機以降、銀行への自己資本規制が強化され、バランスシートを活用した貸出規模の拡大が難しくなった。その結果、銀行が担っていた一部の企業融資に関して、機関投資家の資金、そして近年は個人富裕層の資金を活用するファンドが担うようになった。この意味では、プライベートクレジットは銀行の機能を一部補完してきたといえる。

しかし現在の欧米市場では、銀行とファンドは単純な競争関係ではない。むしろ両者が役割分担をしながら「共同で企業融資を行うケース」が増えている。この仕組みは共同融資(Co-Lending)と呼ばれている。

次世代モデル「Co-Lending」

Co-Lendingとは、銀行が企業融資案件を組成し、その資金の一部をファンドなどの投資家が提供する仕組みである。従来の銀行融資では、「銀行→企業」というシンプルな構造だった。

しかしCo-Lendingでは、「銀行×ファンド→企業」という形で、複数のプレイヤーが協力して融資を行う。

共同融資
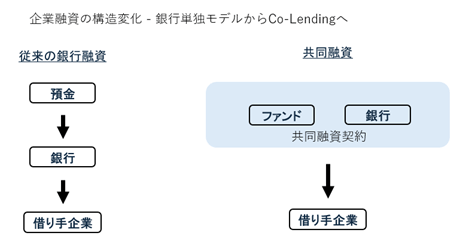
 
出所:著者作成

なぜ銀行とファンドは協力するのか

このモデルが広がっている理由は、銀行とファンドの強みが異なるためだ。銀行は、企業ネットワーク、審査機能、与信管理といったインフラを持っている。一方、ファンドは長期の投資家資金を背景に柔軟なリスクテイクが可能といった特徴を持つ。

Co-Lendingでは、銀行が案件を組成し、ファンドが資金を提供することで、より効率的に企業にファイナンスを提供できる。銀行にとっては、自己資本規制の下でも融資機会を拡大できるメリットがある。一方で投資家にとっては、銀行ネットワークを通じた企業融資案件にアクセスすることができる。

米国ミドルマーケットで広がる共同融資

こうした共同融資が特に活発なのが、米国のミドルマーケット企業向け融資である。この市場は米国企業金融において非常にすそ野が広く、数十万社に上る企業が存在するとされる。銀行単独では資本効率が見合わない案件も多く、銀行と投資ファンドが共同で融資を行うケースが増えている。

近年は欧米で、大手銀行とファンド/資産運用会社が提携して融資プラットフォームを構築する動きが見られる。

こうした流れは日本の金融機関にも広がりつつある。例えば三井住友銀行はオーストラリアの資産運用会社MA Financial Groupと提携し、米国ミドルマーケット企業向けの共同融資プログラムを構築している。

このように銀行とファンドが協力して融資を行うモデルは、プライベートクレジット市場の新しい形として注目されている。

プライベートクレジットの次の進化

プライベートクレジット市場は過去10年で急速に拡大した。その過程でダイレクトレンディングと呼ばれるモデルが特に成長し、上場投資会社(BDC)、セミリキッド型ファンドなどの形態で個人富裕層の資金も取り込んできた。

現在の欧米市場を見ると、銀行とファンドが協力して企業融資を行う「Co-Lendingモデル」が次の進化として広がりつつある。それは、「銀行とファンドが競争する世界」ではなく「銀行とファンドが協力して企業金融を支える新しい金融インフラ」ともいえるだろう。
続きを読むには…
この記事は会員限定です
会員登録がお済みの方ログイン
ご登録いただくと、オリジナルコンテンツを無料でご覧いただけます。
投資信託販売会社様(無料)はこちら
上記以外の企業様(有料)はこちら
※会員登録は、金融業界(銀行、証券、信金、IFA法人、保険代理店)にお勤めの方を対象にしております。
1

関連キーワード

  • #プライベートアセット
  • #地域金融機関

おすすめの記事

純資金流入額は5カ月ぶりに2兆円割れ、株安の中でも「国内株式」に堅調な流入だったが「世界株式」への流入が鈍化=26年10月投信資金フロー

finasee Pro 編集部

SBI証券の売れ筋で日本株急落でも「4.3倍ブル」がランクアップ、日本株に買いが入る理由は?

finasee Pro 編集部

【みさき透】地銀の投信ビジネス、山陰合銀と東邦銀が預かり1兆円も大手証券との提携は〝吉〟と出るか

みさき透

個人向け国債の見直し案が映す霞が関のジレンマ――「商品改良」から「家計の安全資産の土台」へ

文月つむぎ

「オルカン一択問題」を考える
― 単なるリスク説明を超え、資産全体と顧客のゴールに踏み込むアドバイス手法 ―

生井澤 浩

著者情報

木村 大樹
きむら たいき
Keyaki Capital代表取締役CEO
野村證券でオルタナティブ商品の営業に従事した後、ニューヨークで証券化ビジネスに携わり、サブプライム危機に直面しながら問題解決に努める。帰国後はバークレイズ証券を経て、2012年にシティグループ証券の年金ソリューション部長、2015年からはマッコーリー・インベストメント・マネジメント日本代表。2020年に個人に公開されていない世界中のプライベートアセットへの投資機会を、充実感と高揚感に満ちた投資体験として提供するKeyaki Capitalを創業。一橋大学経済学部卒。
続きを読む
この著者の記事一覧はこちら

アクセスランキング

24時間
週間
月間
【みさき透】地銀の投信ビジネス、山陰合銀と東邦銀が預かり1兆円も大手証券との提携は〝吉〟と出るか
純資金流入額は5カ月ぶりに2兆円割れ、株安の中でも「国内株式」に堅調な流入だったが「世界株式」への流入が鈍化=26年10月投信資金フロー
「オルカン一択問題」を考える
― 単なるリスク説明を超え、資産全体と顧客のゴールに踏み込むアドバイス手法 ―
生保、損保のビジネスを変える制度改正の議論が前進――金融庁が20年ごしに“手のひら返し”の理由は?
個人向け国債の見直し案が映す霞が関のジレンマ――「商品改良」から「家計の安全資産の土台」へ
お客さまとその家族を深く知り、寄り添い続け、総資産の増加を目指すストックビジネスへ case of 横浜銀行
個人向け国債、現場はどう向き合うか~顧客対応と社内評価の実態を探る
【第4回】オルタナティブ戦略ファンドは何を見て選ぶのか
【みさき透】今泉宣親・金融庁銀行第二課長インタビュー
投信ビジネスで培った信頼は預金の粘着性につながる
マネックス証券の売れ筋で「4.3倍ブル」がトップ2独占、急浮上した「THE 5G」の人気の背景は?
「オルカン一択問題」を考える
― 単なるリスク説明を超え、資産全体と顧客のゴールに踏み込むアドバイス手法 ―
【みさき透】地銀の投信ビジネス、山陰合銀と東邦銀が預かり1兆円も大手証券との提携は〝吉〟と出るか
生保、損保のビジネスを変える制度改正の議論が前進――金融庁が20年ごしに“手のひら返し”の理由は?
個人向け国債、現場はどう向き合うか~顧客対応と社内評価の実態を探る
【金融風土記】各業態で「集約」進む福井県の金融動向
個人向け国債の見直し案が映す霞が関のジレンマ――「商品改良」から「家計の安全資産の土台」へ
マネックス証券の売れ筋で「4.3倍ブル」がトップ2独占、急浮上した「THE 5G」の人気の背景は?
【第4回】オルタナティブ戦略ファンドは何を見て選ぶのか
【みさき透】今泉宣親・金融庁銀行第二課長インタビュー
投信ビジネスで培った信頼は預金の粘着性につながる
J-FLECの労作「家計見える化報告書」で“先送り”にされた2つの論点
個人向け国債、現場はどう向き合うか~顧客対応と社内評価の実態を探る
【みさき透】今泉宣親・金融庁銀行第二課長インタビュー
投信ビジネスで培った信頼は預金の粘着性につながる
「支店長! もっと自分を必要としてくれる会社に転職したいです」
「オルカン一択問題」を考える
― 単なるリスク説明を超え、資産全体と顧客のゴールに踏み込むアドバイス手法 ―
【第4回】オルタナティブ戦略ファンドは何を見て選ぶのか
中途半端な再発防止策も容赦なく「処分の対象」に?--他人事にしにくいプルデンシャル行政処分の3つの注目点
【みさき透】地銀の投信ビジネス、山陰合銀と東邦銀が預かり1兆円も大手証券との提携は〝吉〟と出るか
生保、損保のビジネスを変える制度改正の議論が前進――金融庁が20年ごしに“手のひら返し”の理由は?
【金融風土記】各業態で「集約」進む福井県の金融動向
三菱UFJ銀行の9月ランキングで「ウェルス・インサイト(標準型)」がトップ維持、「世界のベスト」が急浮上
ランキングをもっと見る
finasee Pro(フィナシープロ) | 法人契約プランのご案内
  • 著者・識者一覧
  • 本サイトについて
  • 個人情報の取扱いについて
  • 当社ウェブサイトのご利用にあたって
  • 運営会社
  • 個人情報保護方針
  • アクセスデータの取扱い
  • 特定商取引に関する法律に基づく表示
  • お問い合わせ
  • 資料請求
© 2026 finasee Pro
有料会員限定機能です
有料会員登録はこちら
会員登録がお済みの方ログイン
有料プランの詳細はこちら