finasee Pro(フィナシープロ)
新規登録
ログイン
新着 人気 特集・連載 リテール&ウェルス 有価証券運用 金融機関経営 ビジネス動画 サーベイレポート

ラッセル・金武伸治氏が解説する運用課題の解決のヒント【為替ヘッジ編】

2023.11.15
会員限定
ラッセル・金武伸治氏が解説する運用課題の解決のヒント【為替ヘッジ編】

昨年来の市場環境の激変によって、機関投資家の運用にはさまざまな課題が浮上している。本セミナーでは事前に実施したアンケート調査を基に、ヘッジコストの対応と今後のオルタナティブ投資の活用法について、運用コンサルタントの立場から金武伸治氏に解説いただく。 ※本記事は10月6日開催の「オルイン 機関投資家フォーラムin大阪」でのセッション「悩みの種は多種多様。アセットオーナーが直面する課題の整理と、解決へのヒント~ヘッジコスト対応のケース~」の内容をもとに採録しました。

投資家を悩ます為替ヘッジの最適比率を考える

海外で利上げが進む中で日銀が金融緩和を維持しており、為替のヘッジコストが高止まりしていることが機関投資家において目下の運用課題となっているでしょう。果たして為替のヘッジ比率はどの程度が最適なのでしょうか。ポートフォリオ全体での為替ヘッジを考える前に、まずは外国債券と外国株式それぞれについて、過去の最適なヘッジ比率について検証してみます。

図1の上段では外国債券のヘッジ比率を0%から100%まで変動させた場合の、リスク、リターンの推移を示しています。ヘッジ比率を高める、つまり為替リスクを抑制するとともにリスクは低下していますが、ヘッジコストによってリターンも減少します。そして債券と為替の逆相関性から、分散効果によりリスクがより低まるポイントが存在しています。

図1:債券と株式における最適な為替ヘッジ比率とは?
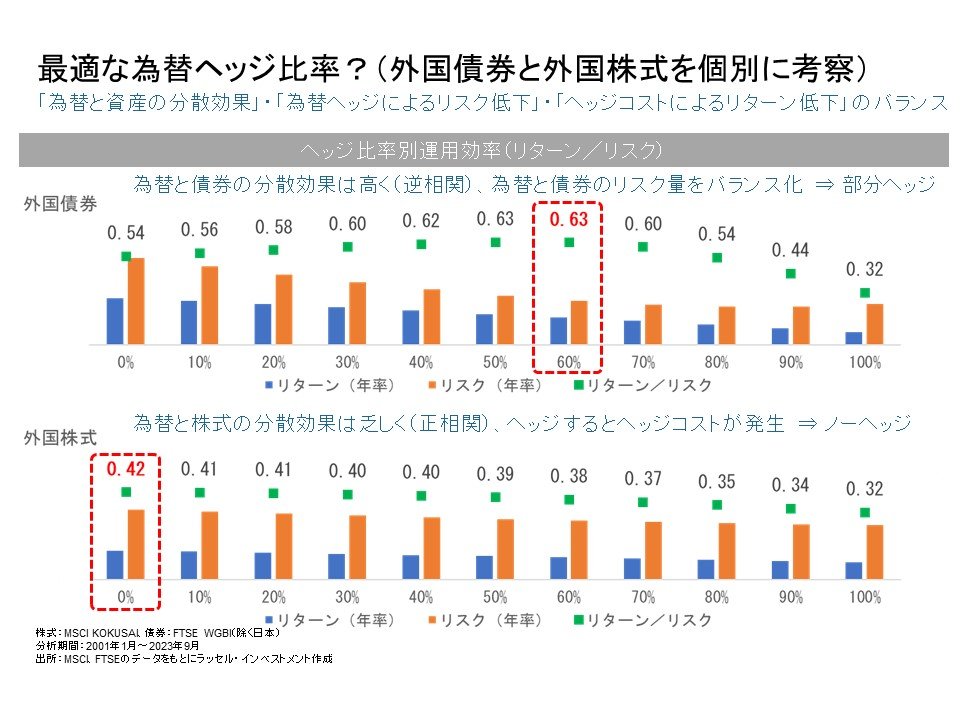
 

運用効率の観点から最適な為替ヘッジ比率を探ると、2001年から直近までの期間では60%のヘッジ比率が最適となります。この比率は時期によって変動することがありますが、ここで重要なのは、必ずしも100%の為替ヘッジをかけることが最適ではなく、部分ヘッジが最適であったということです。

次に、外国株式について考えてみます。株式はリスクが為替よりも高いためヘッジを行ってもリスクの低下割合はそれほど大きくありません。また株式と為替は正相関のため、分散効果によるリスクの低下も大きくありません。一方で外国債券と同様にヘッジコストによってリターンは減少します。このためこの期間では0%ヘッジ、つまりノーヘッジが最適となりました(図1、下段)。

さて、投資家が運用するポートフォリオは実際には株式や債券などで構成されていますから、為替ヘッジも全体で最適な比率を考えてみましょう。ここでは、債券と株式が60:40の比率で構成されるポートフォリオで、外国株式は最適とされたノーヘッジとします。外国債券は部分ヘッジが最適とされましたが、株式と組み合わせた場合ではフルヘッジが最もリスクが低く、運用効率は高くなるという結果になりました(図2)。ただし、これらはあくまで特定の期間における定量的な結論に過ぎないということには留意が必要でしょう。

図2:ポートフォリオ運用における最適な為替ヘッジ比率とは
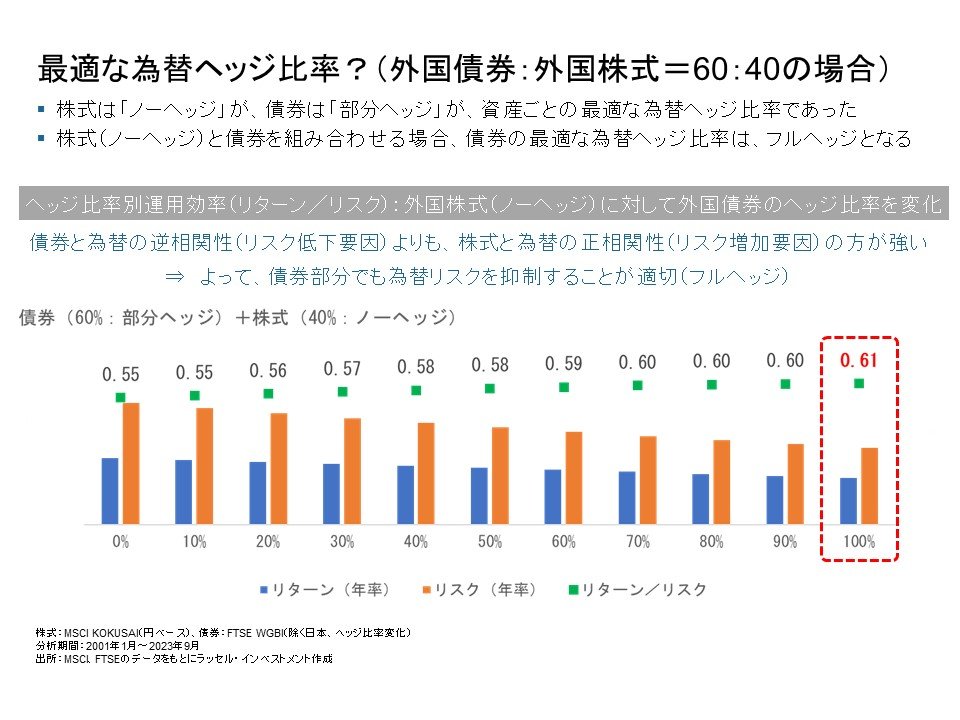
 

株式と組み合わせた場合の外国債券の最適ヘッジ比率はフルヘッジとなりましたが、直近の為替ヘッジコストは対ドルで6%程度、ヘッジをかけると利回りはマイナスに沈んでしまいます。また、10%程度の為替リスクをヘッジするために6%ものコストをかけており、運用効率を極端に低下させています。特に、ヘッジ外債は機関投資家のポートフォリオの中でも大きな比率を占めていますから、全体の運用効率に与える影響は大きいと言わざるを得ません。加えて、米国経済の底堅さを背景に中央銀行がすぐに利下げに転じる見込みは少ないですから、高い政策金利の環境はしばらく続くと考えられます。このため、高いヘッジコストが現在そしてこれから中期的にも、最も重要な運用課題と言えるでしょう。


高止まりするヘッジコストには柔軟なアプローチを

では、為替ヘッジの高止まりに対して、具体的な対策について深堀していきます。問題の根本はヘッジによる利回り低下ですから、これを改善する方法として、利回りを上げるかヘッジコストを低減するとい2つの方法が考えられます。

利回りを上げる手段の1つとして、ボラティリティや株式との連動性が相対的に低い短期クレジット債券への投資が考えられます。特に、現在は逆イールド状態であるため、短期クレジット債券であっても、デュレーションが長いクレジット債券と利回りが同程度かそれより高くなる可能性もあります。

それではヘッジコストを低減するためのアプローチについても確認しますが、これには主に2つの方法が考えられます。1つはヘッジ比率を引き下げること、もう1つはヘッジ比率を動的に管理する方法です。前者については、例えばこれまでフルヘッジだったものを、70%ヘッジなど固定ヘッジ比率を引き下げることでコスト削減が可能になります。後者は動的ヘッジとも呼ばれ、環境に応じてヘッジ比率を上下させる戦略ですが、これによりヘッジコストを一部削減できるでしょう。

どちらを選択するかは状況に応じて検討すべきですが、「為替に対する考え方」を1つの軸にして整理します。為替を単なる変動要因つまりリスクと考える場合は、投資家のリスク許容度に応じた固定比率でのヘッジが適しています。一方、為替の変動はある程度理論に基づいていると捉えるならば、それを応用して効率的なヘッジ手法つまり動的ヘッジを検討できます。

もっとも、ボラタイルな為替に対して動的ヘッジが実際に可能かという疑問もあるでしょう。この点、昨年のような利上げ期にはヘッジ比率を引き下げて外債と為替の逆相関を有効活用できるし、逆に利下げ期には株式と正の相関関係にある為替はヘッジすることで安全性を高めることができるなど、局面によってヘッジ比率を変更させる意義はあると考えられます(図3)。

図3:動的ヘッジの有効性


それでは、為替の動的ヘッジの具体戦略を3つ紹介します。1つめのダイナミックヘッジ型と呼ばれる手法は、円高・外貨安の際にヘッジ比率を引き上げ、逆に円安・外貨高の際にはヘッジ比率を引き下げるというものです。

2つ目は為替オプションを用いて下値を限定するオプション型です。上値には一定程度追随しながら、オプションの保険料を支払うことで下値を限定することができます。このダイナミックヘッジ型とオプション型は、特に下値抑制に対しては強い効果を発揮すると言えます。

3つ目はルールベース型で、モメンタムやキャリー、バリューといった為替の基礎的理論に基づいて為替のポジションを構築し、リターンを積み上げていくものになります。また構築した為替のポジションにより、副次的に為替のヘッジ比率が変化します。そしてその積み上げたリターンが、ヘッジにかかるコストの一部を補填する形になるわけです。

為替をどのように捉えるかによって、ヘッジ比率をどうコントロールするかも変わってきます。ヘッジ比率を動的に管理する場合には、以上のような3つの型の特性を理解した上で検討することをお勧めします。

次回の【オルタナティブ投資活用編】では、オルタナティブ投資の中でもプライベートアセットとヘッジファンドの今後の注目ポイントについて解説します。
投資家を悩ます為替ヘッジの最適比率を考える

海外で利上げが進む中で日銀が金融緩和を維持しており、為替のヘッジコストが高止まりしていることが機関投資家において目下の運用課題となっているでしょう。果たして為替のヘッジ比率はどの程度が最適なのでしょうか。ポートフォリオ全体での為替ヘッジを考える前に、まずは外国債券と外国株式それぞれについて、過去の最適なヘッジ比率について検証してみます。

続きを読むには…
この記事は会員限定です
会員登録がお済みの方ログイン
ご登録いただくと、オリジナルコンテンツを無料でご覧いただけます。
投資信託販売会社様(無料)はこちら
上記以外の企業様(有料)はこちら
※会員登録は、金融業界(銀行、証券、信金、IFA法人、保険代理店)にお勤めの方を対象にしております。
1

関連キーワード

  • #マーケット情報
  • #オルタナティブ
前の記事
セミナーレポート
インベスコ・木下智夫氏に聞く 米国・中国経済の行方 【後編】
2023.11.14
次の記事
ラッセル・金武伸治氏が解説する運用課題の解決のヒント
【オルタナティブ投資活用編】
2023.11.16

おすすめの記事

SBI証券で日本株「4.3倍ブル」が人気、米国ハイテク株には慎重姿勢? 日経平均の急落にも買い向かう投資家

finasee Pro 編集部

Japan Weeks初日に高市首相と伊藤長官が語ったこと

川辺 和将

社債620兆円、その先に何がある?――日証協2040年ビジョンを読む

文月つむぎ

マン・グループの洞察シリーズ⑳
新たな投資局面の原動力となるインフラ資産

常陽銀行の売れ筋で「NASDAQ100」が第3位に浮上、「グローバル・ロボティクス」は「フィジカルAI」の本命か?

finasee Pro 編集部

アクセスランキング

24時間
週間
月間
マン・グループの洞察シリーズ⑳
新たな投資局面の原動力となるインフラ資産
社債620兆円、その先に何がある?――日証協2040年ビジョンを読む
個人向け国債、現場はどう向き合うか~顧客対応と社内評価の実態を探る
Japan Weeks初日に高市首相と伊藤長官が語ったこと
中途半端な再発防止策も容赦なく「処分の対象」に?--他人事にしにくいプルデンシャル行政処分の3つの注目点
【みさき透】今泉宣親・金融庁銀行第二課長インタビュー
投信ビジネスで培った信頼は預金の粘着性につながる
SBI証券で日本株「4.3倍ブル」が人気、米国ハイテク株には慎重姿勢? 日経平均の急落にも買い向かう投資家
「支店長! もっと自分を必要としてくれる会社に転職したいです」
常陽銀行の売れ筋で「NASDAQ100」が第3位に浮上、「グローバル・ロボティクス」は「フィジカルAI」の本命か?
高水準の資金流入と株高で純資産残高が約8兆円の大幅増、流入4位に日本株バリュー。高パフォーマンスは「半導体」=25年10月投信概況
個人向け国債、現場はどう向き合うか~顧客対応と社内評価の実態を探る
「支店長! もっと自分を必要としてくれる会社に転職したいです」
ゆうちょ銀・郵便局の売れ筋は上位6本が不動、代表6資産がすべてマイナス成長だったバランス型は順位が交錯
常陽銀行の売れ筋で「NASDAQ100」が第3位に浮上、「グローバル・ロボティクス」は「フィジカルAI」の本命か?
中途半端な再発防止策も容赦なく「処分の対象」に?--他人事にしにくいプルデンシャル行政処分の3つの注目点
【みさき透】今泉宣親・金融庁銀行第二課長インタビュー
投信ビジネスで培った信頼は預金の粘着性につながる
福岡銀行で「配当フォーカス」など国内株ファンドに人気、外国株は半導体・AIから関心が分散か
マン・グループの洞察シリーズ⑳
新たな投資局面の原動力となるインフラ資産
三井住友銀行で「ゴールド」が値下がりでも人気上昇、分散投資型「ライフ・ジャーニー」もトップ10に復帰
中国銀行の売れ筋で外国株式ファンドの勢力図を再編、「世界のベスト」「WCM」が上位固定の一方で新興勢が存在感
個人向け国債、現場はどう向き合うか~顧客対応と社内評価の実態を探る
【みさき透】今泉宣親・金融庁銀行第二課長インタビュー
投信ビジネスで培った信頼は預金の粘着性につながる
佐々木城夛の「バタフライ・エフェクト」第21回:“106万円の壁”撤廃の影響を受けるセクターとは
【第3回】オルタナティブ資産ファンドは何を見て選ぶのか
J-FLECの労作「家計見える化報告書」で“先送り”にされた2つの論点
「過去の実績上位」だけに頼らない投資信託の提案アプローチ ~10年間のデータが示すファンド成績の入れ替わりと販売現場で役立つ活用ポイント~
「支店長!お客さまが迷惑そうなので、電話をしたくありません!」
【有識者対談】“正念場”の保険業界に学ぶ「顧客本位のビジネスモデル」の持続性(前編)
“霞が関文学”で読み解く金融界② 仕組債販売ルール指針案と「文脈検査の拡張」
「支店長! もっと自分を必要としてくれる会社に転職したいです」
ランキングをもっと見る
finasee Pro(フィナシープロ) | 法人契約プランのご案内
  • 著者・識者一覧
  • 本サイトについて
  • 個人情報の取扱いについて
  • 当社ウェブサイトのご利用にあたって
  • 運営会社
  • 個人情報保護方針
  • アクセスデータの取扱い
  • 特定商取引に関する法律に基づく表示
  • お問い合わせ
  • 資料請求
© 2026 finasee Pro
有料会員限定機能です
有料会員登録はこちら
会員登録がお済みの方ログイン
有料プランの詳細はこちら