増加が続く高齢就業者
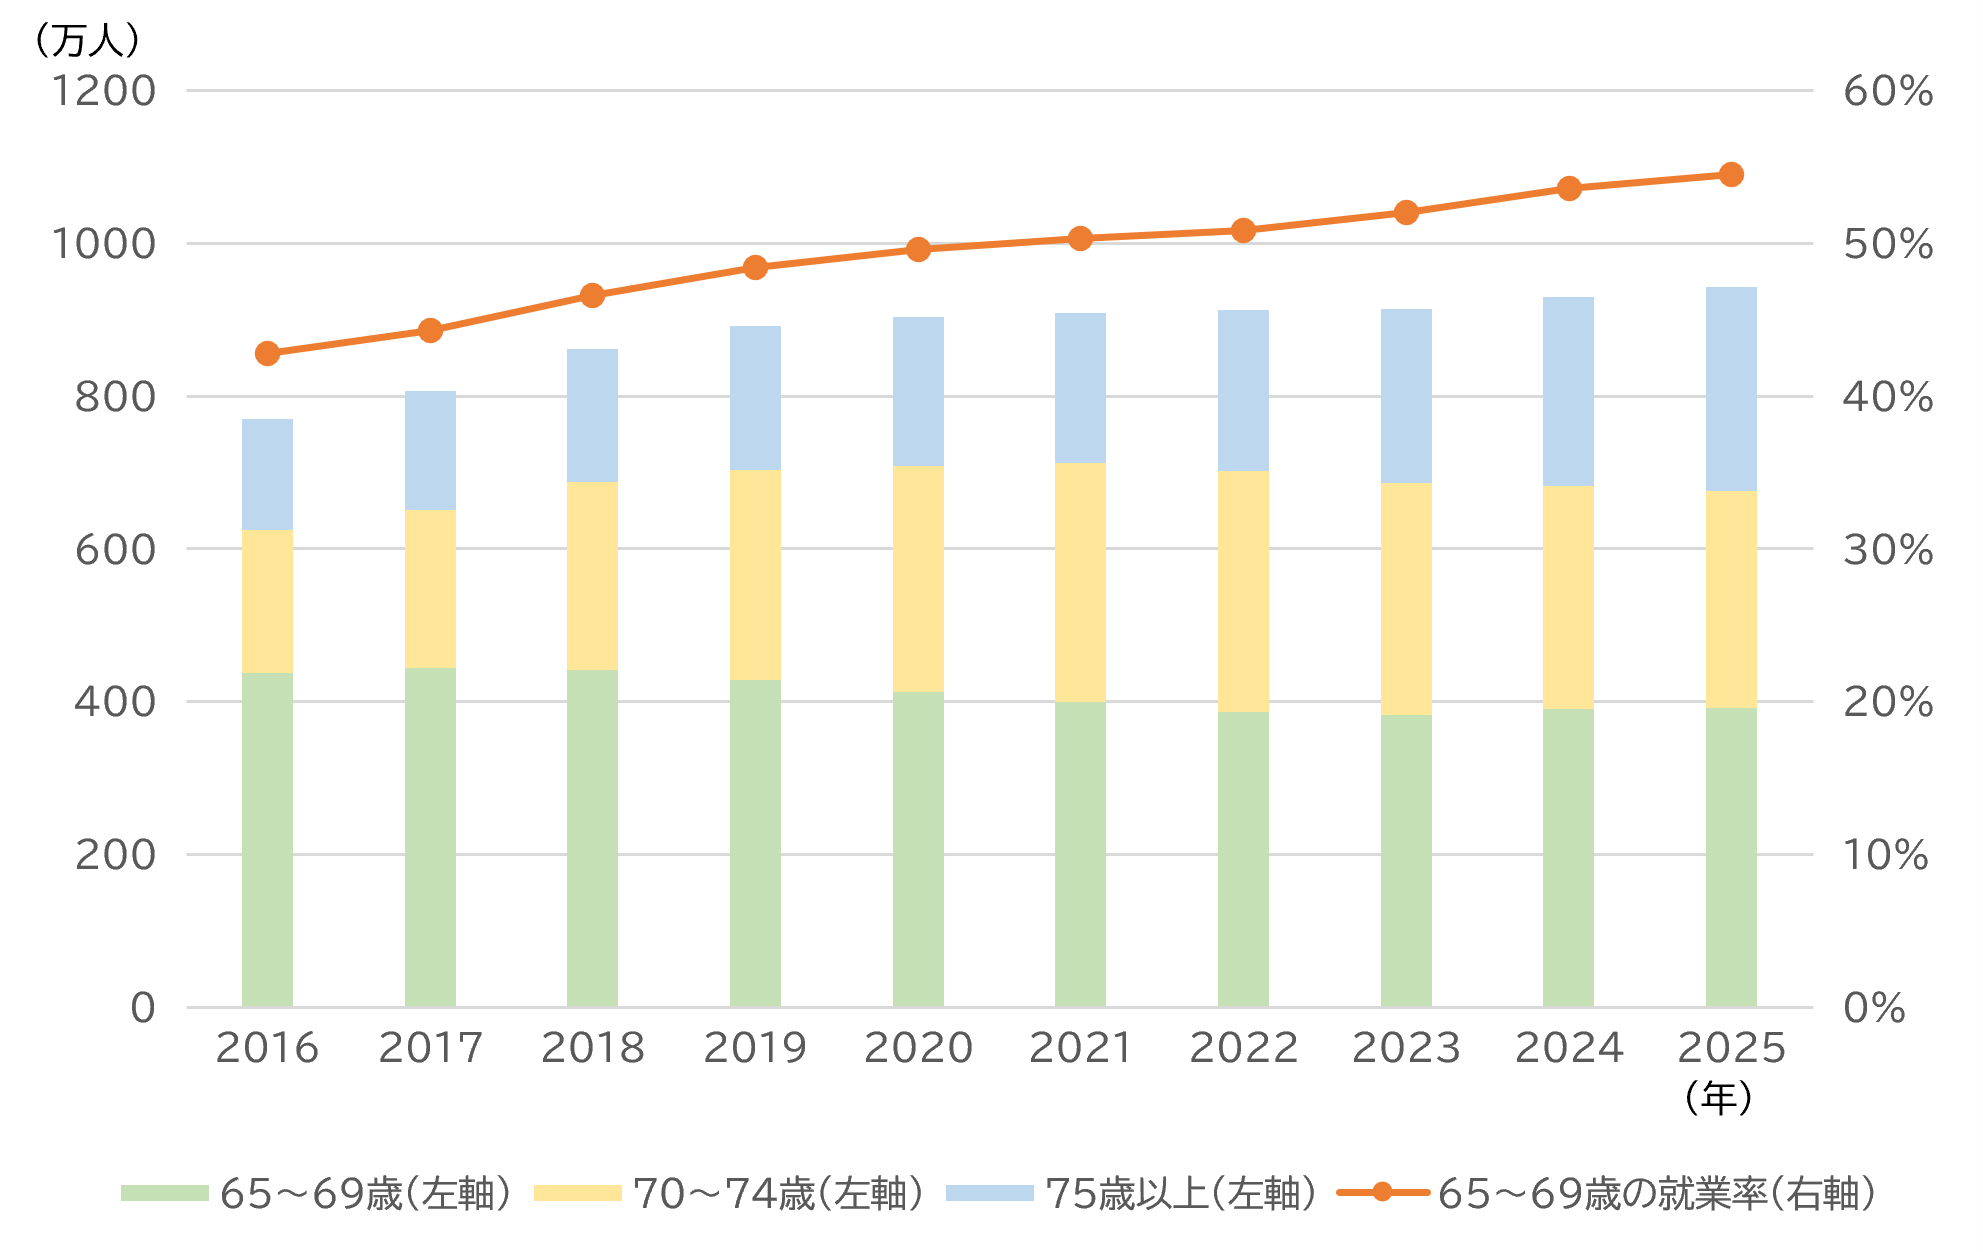
現在、65歳以上70歳未満の労働者に対する高年齢者就業確保措置により、65歳に達した後も会社勤めを続ける人が増えています。「令和8年版高齢社会白書」(内閣府)によれば、2025年の65歳以上70歳未満の就業率は54.5%と、2人に1人以上は働いている計算になります。また、65歳以上の就業者数は942万人に達し、過去最高を更新しています。
【65歳以上の就業者数、就業者の割合の推移】
では、実際に在職老齢年金によって調整される対象者はどのくらいいると推測されるのでしょうか。
厚生労働省の令和6年度「厚生年金保険・国民年金事業の概況」によれば、老齢厚生年金額は平均で月額9.1万円と推測されます。
よって、(65万円-9.1万円)×12カ月=約670万円の年収の人が対象となります。65歳以上で年収600万円以上の人の割合は1割に満たないと思われますので、ほとんどの方は在職老齢年金の対象外となり、在職老齢年金を気にせずに働き続けることを選択できると考えられます。
なお、給与所得の高い方が、在職老齢年金による調整が行われないように、支給繰下げを行ったとしても、在職老齢年金によって調整される額に見合う金額に対しては支給繰下げによる増額はされませんのでご注意ください。
いかがでしたでしょうか。わが国は今後も高齢化が進展すると予想され、日本の総人口に占める65歳以上人口(高齢化率)は、2040年には約35%に達すると見込まれています。そうした中で、高齢者が労働力として見直され様々な施策が行われ、今後も在職老齢年金の調整額の引き上げが検討されるものと考えられます。
(執筆:花村 泰廣)
・当資料は、アセットマネジメントOne株式会社が作成したものです。
・当資料は情報提供を目的とするものであり、投資家に対する投資勧誘を目的とするものではありません。
・投資信託は、株式や債券等の値動きのある有価証券に投資をしますので、市場環境、組入有価証券の発行者に係る信用状況等の変化により基準価額は変動します。このため、投資者の皆さまの投資元本は保証されているものではなく、基準価額の下落により、損失を被り、投資元本を割り込むことがあります。ファンドの運用による損益は全て投資者の皆さまに帰属します。また、投資信託は預貯金とは異なります。
・当資料は、アセットマネジメントOne株式会社が信頼できると判断したデータにより作成しておりますが、その内容の完全性、正確性について、同社が保証するものではありません。また掲載データは過去の実績であり、将来の運用成果を保証するものではありません。
・投資信託は、1.預金等や保険契約ではありません。また、預金保険機構及び保険契約者保護機構の保護の対象ではありません。加えて、証券会社を通して購入していない場合には投資者保護基金の対象にもなりません。2.購入金額については元本保証及び利回り保証のいずれもありません。3.投資した資産の価値が減少して購入金額を下回る場合がありますが、これによる損失は購入者が負担することとなります。




 人気の特集・連載