
みなさんは「働きながら年金を受け取ると年金が減額される」ということを一度は耳にしたことがあるのではないでしょうか。これは「在職老齢年金」という仕組みですが、在職老齢年金には誤解も多いので詳しく解説したいと思います。
在職老齢年金の仕組み
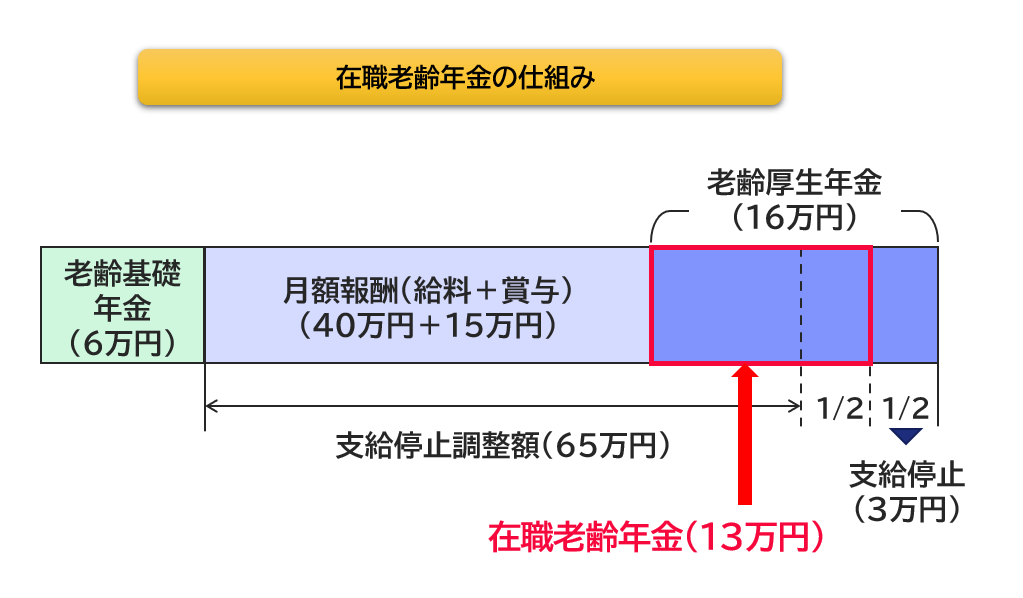
在職老齢年金という制度が作られた本来の趣旨は、会社で働いて一定以上の収入が得られている高齢者については、老齢厚生年金の支給額を調整して年金制度の健全性を維持し、再分配機能を図ることにあります。つまり、働いて十分な収入がある人には、年金制度を支える側に回ってもらうという考え方です。その考え方の底流にあるのが、年金財政の健全化や現役世代の負担軽減があります。よって、老齢基礎年金は支給停止の対象になりません。たとえ在職老齢年金による調整が行われても、基礎年金部分は原則として満額受給できます。
具体的には、下記の式と図に示しているように、在職老齢年金は、就職して厚生年金保険に加入している場合、報酬月額(毎月の標準報酬月額に加えて、過去1年間の賞与額を12で割った金額を加算したもの)と老齢厚生年金の合計額が、支給停止調整額を超えた金額の半分を老齢厚生年金から減額した額となります。減額分は毎月計算され、翌月の老齢厚生年金に反映されます。そして、この支給停止調整額は賃金水準を考慮して毎年度1万円単位で見直しが行われています。
支給停止額(月額)=(基本月額+総報酬月額相当額-65万円)÷ 2
【在職老齢年金の仕組み】
在職老齢年金の対象になる人とは
こうした調整は、①64歳まで受給できる特別支給の老齢厚生年金、②60歳から64歳までの間に支給繰上げをした老齢厚生年金、③65歳以降に受給する老齢厚生年金に適用されます。ちなみに、70歳に達して厚生年金被保険者でなくなったとしても、適用事業所に雇用されていれば、在職老齢年金による調整は70歳以後も行われることになります。
ここで、上記の①と②について補足しましょう。
まず、①の「特別支給の老齢厚生年金」は、厚生年金の支給開始年齢が60歳から65歳へ引き上げられた際の経過措置として設けられた制度で、下記の条件を満たす「女性」が65歳に達するまで受給できるものです。
・老齢基礎年金の受給資格期間が10年以上ある
・厚生年金保険の加入期間が1年以上ある
・下記の生年月日に応じた受給開始年齢に到達している
昭和35年4月2日~昭和37年4月1日生まれ:受給開始年齢62歳
昭和37年4月2日~昭和39年4月1日生まれ:受給開始年齢63歳
昭和39年4月2日~昭和41年4月1日生まれ:受給開始年齢64歳
次に②の60歳から64歳までの間に支給繰上げをした老齢厚生年金ですが、65歳の原則支給の年金額を1カ月当たり0.4%減額して受給しているものです。厚生労働省が公表している令和6年度「厚生年金保険・国民年金事業の概況」によると、老齢厚生年金受給権者のうち、繰上げ受給(60歳から64歳11か月の間に受給開始)を選択している人の割合は約1.2%となっています。


 人気の特集・連載