ソブリンリスクを示すクレジット・デフォルト・スワップ
最後に財政リスクの高まりです。それが長期金利を押し上げている可能性を最も強く示唆する指標が、クレジット・デフォルト・スワップ(CDS:Credit Default Swap)です。
クレジット・デフォルト・スワップとは、企業や国などの債務者が倒産や債務不履行(デフォルト)を起こした際のリスクを取引対象とする、いわば「保険」のような機能を持つ金融派生商品(デリバティブ)です。
CDSの売り手は買い手からプレミアムを受け取る代わりに、取引対象が破綻した場合に巨額の損失を肩代わり(弁済)するという取引で、対象とする企業や国のデフォルト確率が高まるほど、CDSのプレミアム(保険料)は高くなります。
したがって、その料率である「CDSスプレッド」を見れば、対象企業・国に対する信用度を市場がどう見ているか知ることができます。つまり、各国のCDSスプレッドは、その国のソブリンリスクに対する市場の見方を示していることになります(図表4)。
<図表4 クレジット・デフォルト・スワップ(CDS)スプレッド>
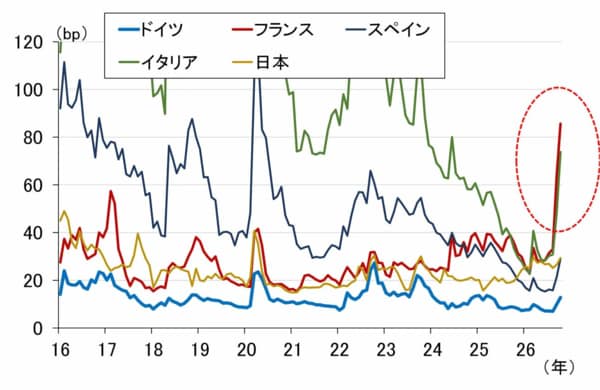
図表4から明らかなように、フランスとイタリアのCDSスプレッドが足もと急拡大しています。イタリアやスペインならいざ知らず(こう言うと叱られるかもしれませんが)、フランスのこの跳ね上がり方は、過去の推移と比べて尋常でないとの印象を強く受けます。
フランスの政治不安定化と財政リスクの高まり
フランスといえば、マクロン大統領が2024年夏に電撃的な下院解散・総選挙を実施し、与党連合が過半数割れとなる大敗を喫した結果、議会は以下の3勢力に分裂。いずれも過半数(289議席)に満たない空前のハング・パーラメント(ねじれ状態)に陥っています。
左派連合(新人民戦線・NFP):歳出拡大・富裕層増税・年金改革撤回を主張
与党・中道連合:財政再建・ビジネス擁護を推進
極右(国民連合・RN):移民規制・生活防衛・減税を要求
フランスでは2027年4月に大統領選挙があります。現在、それを見据えた野党の揺さぶりが激化しており、緊縮財政案や歳出削減策(増税含む)の成立が難航しています。その結果、格付け会社によるフランス国債の格下げリスクやデフォルトへの意識が急速に高まり、CDSスプレッドの急拡大や長期金利の急上昇に繋がっていると考えられます。
イタリアにも飛び火
それに比べれば、イタリアは2022年10月に発足したジョルジャ・メローニ首相率いる「イタリアの同胞」を中心とする右派連立政権が政治的安定を維持しており、その意味でフランスとは対照的です。
ただし、イタリアにはもともと膨大な政府債務残高というアキレス腱があります(図表5)。イタリア自身に財政リスクを意識させるようなイベントがなくても、フランスの財政懸念の高まりやリスクオフ(ヘッジ需要)の動きが飛び火した可能性は十分考えられるでしょう。
<図表5 フランス、イタリアの財政赤字と政府債務残高>
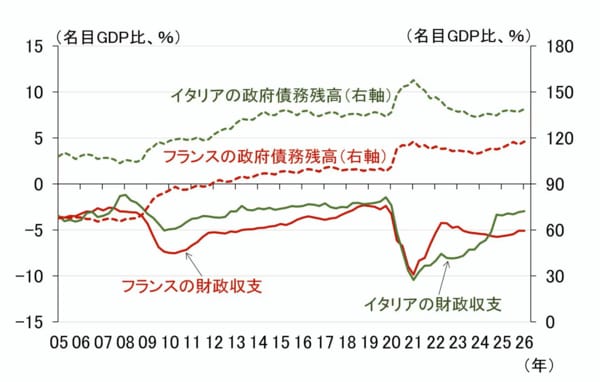
出所:ブルームバーグ、楽天証券経済研究所作成
フランスのセバスチャン・ルコルニュ首相は、430億ユーロの歳出削減と増税を含む2027年予算案を提示していますが、成立の見通しは立っていません。2026年の財政赤字対GDP比率は5%台半ば(図表5ではマイナス表記)まで悪化し、政府債務残高は名目GDP比で120%を超えると見られています。
長期金利が急騰した際には、ECBによる「伝達保護措置」(TPI:Transmission Protection Instrument)があります。日本語にすると逆に分かりづらくなりますが、トランスミッション・メカニズムを保護する措置のことで、長期金利の上昇によって金融政策の効果が伝わらなくならないよう、ECBが無制限に国債を買い入れて長期金利を抑制するプログラムです。
しかし、それを発動するには、長期金利の上昇が不当で無秩序なものであり、かつフランスがEUの財政規律ルールを遵守している必要があります。また、ムーラン・フランス中銀総裁は物価上昇率が物価目標を上回っている状況でそれを使うことに否定的な見解を示しています。
フランスの財政健全化に向けた政治的道筋が見えない中で、今後しばらくは「欧州から長期金利上昇」という、キナ臭い風が漂い続ける可能性が高いと予想しています。




 人気の特集・連載