
最近、欧州各国の長期金利が急上昇しています。特に目立つのが、イタリアやギリシャの長期金利を超えてきたフランス。政治の不安定化と財政リスクの高まりでソブリンリスクを示すCDSスプレッドが急拡大し、キナ臭さを増しています。ECBが利上げを継続する中でどこまで水準を切り上げるのか。しばらく欧州の長期金利から目が離せません。
※本稿は、10月14日に「トウシル」に掲載された人気エコノミスト愛宕伸康氏の記事「欧州から漂う長期金利上昇のキナ臭い風~仏・伊ソブリンリスク急拡大~」を抜粋・編集しています。
最近、欧州各国の長期金利が急上昇
最近、欧州各国の長期金利(10年物国債利回り)が大幅に上昇しています(図表1)。
<図表1 欧州各国の長期金利(10年)>
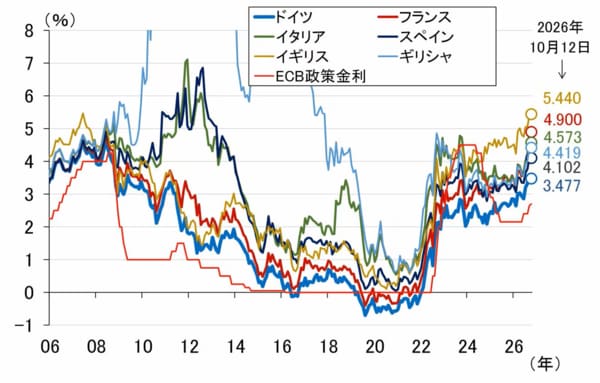
中でも目立つのがフランスです。以前は国債の信用力が高く、ドイツに次ぐ低さだったフランスの長期金利は、今やイタリアやギリシャを上回り、2002年5月以来約24年振りとなる5%に迫る水準まで上昇しています
イギリスやイタリアなど他の国の長期金利もかなり上昇していますが、そうした長期金利上昇の背景として考えられるのが、(1)政策金利の上昇、(2)景気の上振れ、(3)物価上振れリスクの高まり、(4)財政リスク懸念の強まり、の4つです。
(1)はひとまず置いておくとして、以下では(2)~(4)について順に見ていくことにしましょう。
ユーロ圏の景気減速を示唆する重要指標
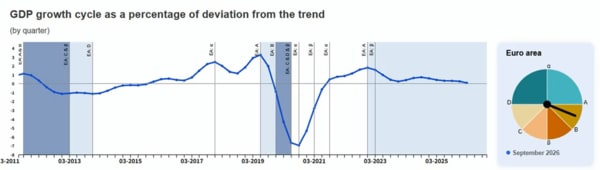
ユーロ圏の景気動向を手っ取り早く見るのに適した指標に、「ビジネス・サイクル・クロック(BCC:Business Cycle Clock)」があります。
ビジネス・サイクル・クロックとは、欧州連合(EU)の統計局であるユーロスタットが提供している、ユーロ圏および加盟国の景気循環上の局面を時計型のグラフで視覚的に表現したオンライン分析ツールです。
具体的には、鉱工業生産指数、失業率、製造業の雇用予測、消費者の財務状況など主要な経済データを基に局面の転換点を統計的に分析し、経済が以下の6つの局面のどこに位置するか、時計の針で示しています。
拡大(減速を伴う):景気は良いが、成長の勢いが鈍化し始めている状態
減速:成長がトレンドを下回り、景気が悪化方向へ向かっている状態
後退:経済活動が実際に縮小している状態
後退(成長加速を伴う):リセッション圏内だが、底打ちの兆しが見え始めている状態
回復:リセッションを脱出し、経済が持ち直しつつある状態
拡大(加速を伴う):景気が良く、さらに成長が加速している状態
ユーロ圏には、日本(内閣府)やアメリカ(全米経済研究所:NBER)のように、景気の山・谷(景気日付)を公式に決定・発表する機関がありません。そのため、このユーロスタットが発表しているビジネス・サイクル・クロックがとても参考になります。
図表2が直近のビジネス・サイクル・クロックです。これによると、現在、ユーロ圏経済は上記2の「減速」に該当します(折れ線グラフの薄い青色の範囲、円グラフのAとBの間)。したがって、長期金利が急騰している背景として、景気の上振れは考え難いということになります。
<図表2 ビジネス・サイクル・クロック(BCC:Business Cycle Clock)>
出所:ユーロスタット(EU統計局)、楽天証券経済研究所作成
消費者物価の上振れリスクは長期金利の押し上げ要因
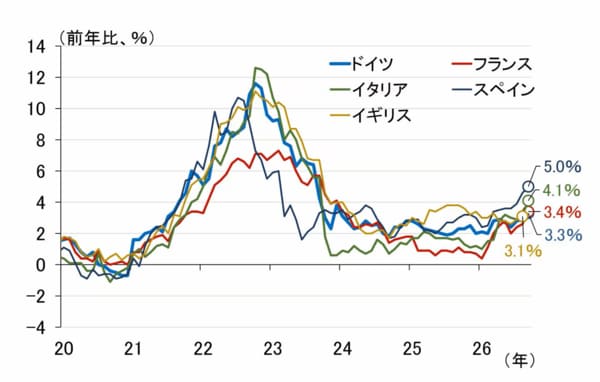
次に物価です。図表3は、欧州各国のHICP(Harmonized Indices of Consumer Prices)の前年比です。HICPとは、EU加盟国が統一された基準に基づいて算出・公表しているEU基準の消費者物価指数のことで、日本語では「ユーロ圏消費者物価指数」と呼ばれます。
<図表3 欧州各国のHICP(Harmonized Indices of Consumer Prices)>
出所:ブルームバーグ、楽天証券経済研究所作成
これを見ると、いずれの国の物価も今年に入って上昇率を高めていることが分かります。
中東情勢の悪化に伴う原油・天然ガス価格の高止まりが輸入物価を押し上げ、欧州経済特有の供給ショック型インフレリスクを再浮上させているほか、賃金上昇を背景としたインフレの二次的効果が顕著になっていることが、その背景として指摘可能です。
こうしたことから、欧州中央銀行(ECB)は今年の6月、2023年9月以来、2年9カ月振りとなる利上げに踏み切り、9月に2度目の利上げを行いました。12月にも3度目の利上げを行う可能性が高いと見ています。
このように、物価上振れリスクの高まりと、それに伴うECBの利上げ(前述した(1)政策金利の上昇)も、長期金利の押し上げ要因として作用していると考えられます。
なお、図表3から、2025年中にイギリスの物価上昇率相対的に高く推移していたことが見て取りますが、その頃からすでに長期金利が上振れていたことが、図表1から改めて確認することができます。




 人気の特集・連載