海外での成長機会と巨額損失のリスク
受注拡大の余地が見えにくいなかで、一つの注目点になるのが海外です。
海外で成功経験を積みつつある会社には、その先の成長が見えてくる可能性があります。
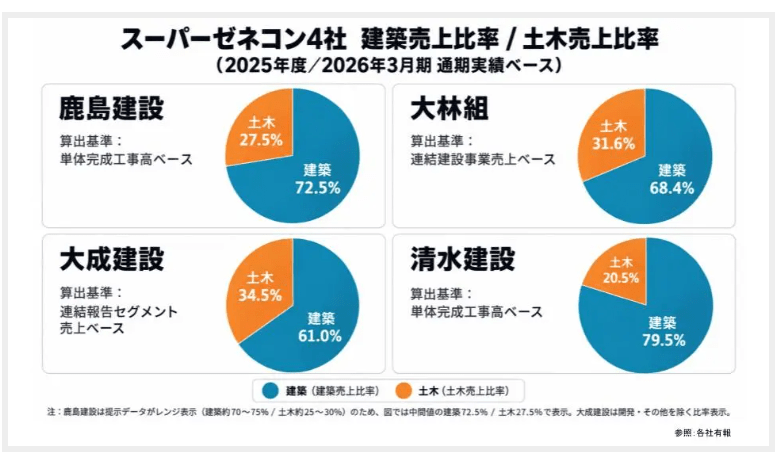
4社の中では、海外の比率が高い鹿島建設や大林組が挙げられます。
ただし、海外案件の資本効率をどこまで高められるかは、引き続き見ていく必要があります。
海外には難しさもあります。
建設会社が海外案件で巨額の損失を計上することもあり、海外比率が高いというだけで、安心して成長を期待できるわけではありません。
一方で、国内にも、供給が追いつかないほどの案件があります。
海外に成長を求めることと、国内にある条件のよい案件をしっかり獲得することの両方を考える必要があります。
国内では、今後さらに合従連衡が進む可能性もあります。
そのなかで、豊富な案件を積極的に獲得できる会社は、強くなっていくのではないでしょうか。
国内は床面積が減る一方で投資金額が増えている
国内の建設需要を考える際には、もう一つ押さえておきたい点があります。
需要が旺盛というのは、建てる量そのものが増えているという意味なのでしょうか。
それとも、供給する側が減り、条件がよくなっているのでしょうか。
建設着工統計で見ると、建築物全体の床面積は年々減少傾向にあります。
製造業などでも、床面積が減っている状況が見られます。
一方、建設投資額は、見込みを含めて増加しています。
民間の国内設備投資や、製造業の工場などの設備投資も、金額ベースでは前年を上回る状況が続いています。
つまり、床面積は減っている一方、投資される金額は増えているのです。
金額が増えているからといって、単純に建設する量が増えているとはいえません。
インフレの影響もあるでしょうが、案件の条件が改善しているという見方につながります。
工場、データセンター、物流施設など、利益を確保しやすい質のよい案件もあります。
こうした案件は比較的大型で、それを受けられる体制を整えることが重要です。
ここで、業界再編という話が意味を持ちます。
大手が小さな会社を取り込み、人手や施工体制を拡充し、そのうえで高付加価値の大規模案件を効率よく手掛けることができれば、成長余地が見えてくる可能性があります。
国内の建設量が際限なく増えることを期待するよりも、条件のよい案件を効率よく獲得する仕組みを洗練させていくことが、今後の鍵になると考えられます。
次に評価されるのは各社の実力
スーパーゼネコン4社は、受注環境の改善と利益率の上昇によって、業績を伸ばしてきました。
しかし今は、人手不足という制約のなかで、その先の成長をどう実現するかが問われています。
契約条件を磨き、得意分野の案件管理を洗練させる、海外案件の資本効率を高める、国内の再編を通じて施工体制を拡充し高付加価値の案件を効率よく手掛ける、こうした取り組みによって壁を越えられれば、業績と株価が再び評価される可能性があります。
これまでの株価上昇には、外部環境の改善という追い風がありました。
次に評価されるときには、会社自身の実力が、より重要になるのではないでしょうか。
その意味で、鹿島建設、大林組、大成建設、清水建設を一括りにせず、各社がどこで強みを発揮し、利益と資本効率を高められるのかを見極めることが大切です。
株価が大きく下がり、評価水準が落ち着いてきた今、これらの建設会社に改めて注目してみてはいかがでしょうか。
●本記事の内容はYouTubeでもご覧いただけます。
株価半値も…ゼネコン4社に何が起きている?(鹿島・大林組・大成・清水)
※本記事は金融教育を目的としたもので、投資を推奨するものではありません。実際の投資には一定のリスクがともないます。投資判断は個人の責任で行ってください。



 人気の特集・連載