鹿島建設・大林組・大成建設・清水建設の得意分野
都市再開発のビルなど、4社が共通して手掛ける分野もあります。
そのうえで、あえて特徴を分けると、それぞれに注力する領域が見えてきます。
鹿島建設は北米の物流倉庫や集合住宅
鹿島建設は、海外売上の比率が高い会社です。
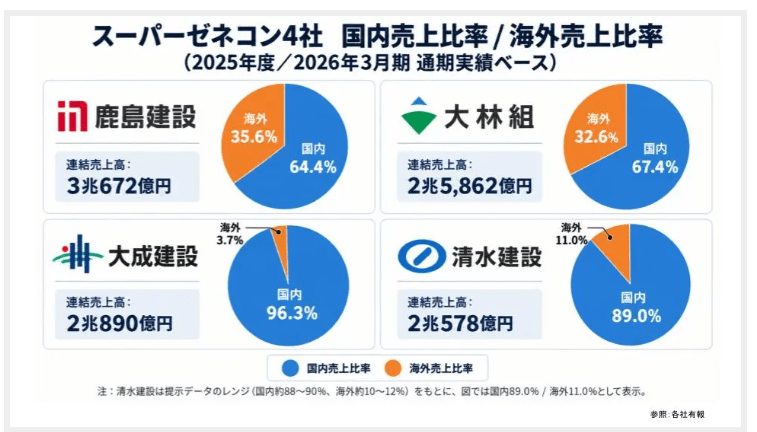
特に北米の物流倉庫や集合住宅などの案件を多く手掛け、こうした領域を強化しています。
顧客が求めるものを、納期内に効率よく提供する能力を磨いている点が特徴です。
得意とする案件を繰り返し手掛けることで、施工や管理のノウハウを積み上げていき、その蓄積を次の案件でも生かそうとしています。
大林組は海外事業と半導体工場・AIデータセンター
大林組も、比較的海外の比率が高い会社です。
海外では建築やインフラ関連の事業を手掛けています。
国内では、半導体工場やAIデータセンターなどの分野に強みがあると考えられます。
AIに関わる需要は、半導体やシステムだけで完結するわけではありません。
工場やデータセンターを建てるという形で、建設会社にも関係してきます。
こうした案件をどのように利益につなげるかが注目点です。
大成建設は国内土木と難易度の高いインフラ
大成建設は、国内の土木分野が比較的強い会社です。
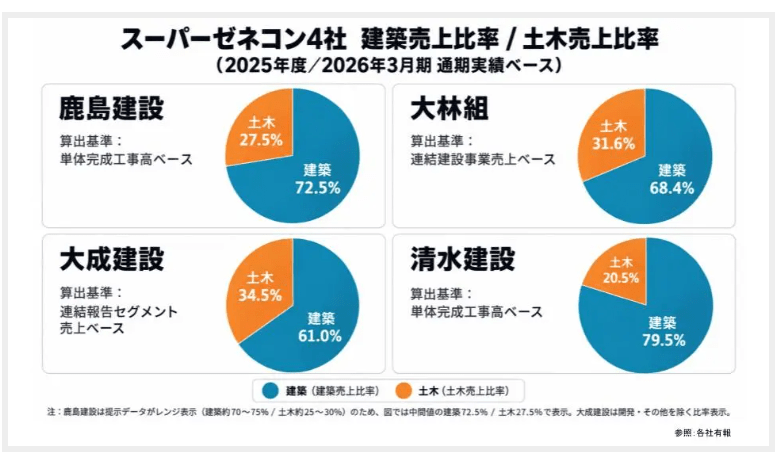
PC橋梁や、難易度の高いインフラ関連の施工などに注力しています。
こうした得意領域の案件を手掛けながら、能力を高めていく方向です。
清水建設は民間建築のノウハウを蓄積
清水建設は、民間の建築案件を強化しています。
医療・福祉関連施設、オフィス、工場などが挙げられます。
こうした案件を多く手掛け、経験を積むことで、案件マネジメントのノウハウを蓄積しています。
このように、4社は少しずつ得意領域を分けながら、それぞれの強みを磨いています。
施工できる量に限界があっても、プロジェクトの進め方を洗練させ、利益率をさらに高める余地はあるのではないでしょうか。
AI関連の追い風や製造業の国内回帰もあります。
北米で事業を展開する会社であれば、北米の案件も含めて、より利益面の魅力が大きい分野へ案件構成を傾けていく道は考えられます。
PER20倍超から12〜13倍へ評価が変わった
成長の余地が残るのであれば、株価が半分になるほど売られる必要があったのか、という疑問も出てきます。
ここで確認したいのが、株価の評価水準です。
例えば鹿島建設は、株価がピークをつけた2月ごろ、PERが20倍を超える時期がありました。
それが足元では、12〜13倍程度で評価されています。
もともと建設業界は、PER10倍程度、あるいはそれを下回る水準で評価されることもあった業界です。
業績の好調さや割安評価の見直しなどを背景に20倍程度まで買われ、その後、以前の評価水準に近いところへ戻ってきたと捉えることもできます。
現在の12〜13倍という水準には、割安株としての魅力を感じる面もあります。
ただし、今後の評価は、利益率の改善がどこまで続くかによって変わります。
再び利益を伸ばせることが見えてくれば、株式市場の評価が変化する可能性はあります。
長期投資では、外部環境の追い風に加え、会社自身の経営能力にも注目したいところです。
上場企業として、いかに効率よく資本を使い、収益につなげられるかという部分が改善しているのであれば、まだ期待できる余地はあると考えられます。



 人気の特集・連載