finasee Pro(フィナシープロ)
新規登録
ログイン
新着 人気 特集・連載 リテール&ウェルス 有価証券運用 金融機関経営 ビジネス動画 サーベイレポート

【特別対談】本音で語る“顧客本位”の理想と現実 現場と行政の対話が照らす「これからの投信窓販」
① 「長期・積立・分散」だけが顧客本位なのか

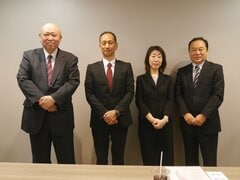
金融庁市場企画室長兼資産運用改革室長 今泉宣親氏 ×フィデューシャリー・パートナーズ 森脇ゆき氏

finasee Pro 編集部
finasee Pro 編集部
2025.07.02
会員限定
【特別対談】本音で語る“顧客本位”の理想と現実 現場と行政の対話が照らす「これからの投信窓販」<br />① 「長期・積立・分散」だけが顧客本位なのか

「顧客本位の業務運営」が求められて久しいが、現場では戸惑いの声も多い。新NISAの導入や一部商品への規制強化などが進む中、制度と現場、理念と現実の間にあるギャップは埋められているのか。金融庁・今泉宣親氏と現場の最前線を知る森脇ゆき氏が、顧客本位の在り方や投信窓販の今後を巡って率直に語り合った。(全3回)

「長期・積立・分散」だけが顧客本位なのか

森脇氏

投信販売の現場で研修を行った後のアンケートで「ぜひ支店長にも聞かせたい」といった声がよく寄せられます。顧客本位の業務運営がなかなか現場で実現できない背景には、金融機関の経営層や支店長クラスの意識が関係しているのではないかと感じています。

今日は、現場の立場からそうした声を今泉さんに直接届けつつ、投信窓販のあるべき姿について考えたいと思っています。

では、さっそく最初の質問です。

これまでのNISA制度は主に若年層・現役世代の一般生活者の「資産形成」の支援という文脈で広がってきました。このため窓販業務において「長期・積立・分散」でお客さまに案内することを掲げ、現場の職員に求めている金融機関が多くあります。

これにより、現場職員からは「積み立ての案内はできるが、一括投資の提案ができない」「NISAの枠内でしか提案できない」などの悩みが多く寄せられています。

確かに、手元にまとまった資金がなく、これから資産形成を行う若い世代には有効な提案方法の一つですが、十分な余裕資金のある退職者世代などが運用する場合には必ずしも最適ではないはずです。しかし実際には金融機関の経営層や管理者層が「長期・積立・分散」投資こそ顧客本位の営業方法だと教条的に考えて現場に指示を出す状況が見受けられます。しかしNISA制度では、つみたて投資枠だけではなく、成長投資枠も設けられています。つまり、NISAの制度設計そのものが、それ以外の投資スタイルも一定程度、織り込んでいると言えるのではないでしょうか?


今泉氏

顧客本位の業務運営に関する原則は2017年に策定されました。その「原則6」では「顧客にふさわしいサービスの提供」が求められています。これは、まず顧客の状況を把握し、その顧客に合った商品やサービスを提案するということです。

投資商品を購入する多くの方において、資産形成や長期投資を目的にされることは珍しくないと思います。例えば60歳の方であっても、人生100年時代を考えれば、必ずしも短期的な視点だけとは限らない。ですから、「長期・積立・分散」は多くの方にとって有効で、普遍性のある考え方です。

もちろん、短期トレーディングを望む方や多額の資産をお持ちでさまざまな運用を望む方、あるいは資産を運用しながら取り崩すことを望む方もいらっしゃると思います。そういったニーズに応じて、「長期・積立・分散」に限らず、ふさわしい商品や戦略があるケースもあるでしょう。

一番大切なのは、やはり顧客の状況をしっかり把握いただくことと思います。その際、全てのお客さまが、自分自身が選択すべき商品やサービスを完全に理解されているわけではないと思うので、金融機関の皆さんには、顧客の状況を把握いただいた後は、プロとして「こういった商品やサービスがふさわしいのではないか」と、顧客の状況に適った提案をしていただくことが重要だと考えます。


森脇氏

現場では「NISA口座の獲得件数目標を達成せよ」「他金融機関で開設済みなら当金融機関へ移してもらえないか?」などの言葉が飛び交い、NISAという本来は手段である制度が目的化しています。しかしNISAがあるから投資をするのではなく、お客さまが何を望んでいるのかを見極めた上で、必要ならNISAを手段として使えばいいだけの話です。

NISAに限らず制度がどのように変わっても、お客さまの目的を達成するための手段として使えばいい。そこを混同すると、「NISA=長期・積立・分散=顧客本位」と誤解される危険があります。


今泉氏

おっしゃるように、顧客の状況を無視して、制度の活用そのものが目的化してしまうと、制度の本来の意義が失われてしまいます。ただ、NISAという制度がつくられた背景に、改めて触れさせていただきたいと思います。かつて、例えば、通貨選択型の投資信託など、必ずしも「長期・積立・分散」による資産形成には向いていない商品が、資産運用の手段として、販売される状況が続いていました。そこで、国民の皆さまの中長期の資産形成を後押しする観点から、NISA制度、特につみたてNISAを導入し、金融機関には、NISA口座向けに資産形成に資する商品の提供をお願いしてきました。NISAは多くの顧客のニーズとして考えられる資産形成のための枠組みとして導入したものです。

本当に重要なのは、森脇さんも指摘されているように顧客ニーズの本質を金融機関の側がプロとして正しく見極めて、それを適切な提案へとつなげていただくことでしょう。

顧客本位の業務運営の原則はプリンシプルベースで、「これをしなければならない・してはならない」という最低基準を画する「ルール」ではありません。「顧客のために最適な判断をしていただくこと」を前提としています。

従って、顧客の状況を無視して制度の活用を目的化したり、「顧客に言われた」ものであれば何でも販売するのではなく、顧客の状況を把握いただいて、「本質的なニーズ」に適うような提案などをしていただくことが重要ではないかと思います。金融機関にとっても、顧客が付加価値を受けとり、信頼を高めていってくれることで取引が広がる・顧客基盤が広がる、その結果、金融機関も持続的に利益を得られるようになる、といった好循環が望ましいのではないでしょうか。顧客と金融機関がWin-Winとなっていくことが、当局としても望む姿です。
「長期・積立・分散」だけが顧客本位なのか

森脇氏

続きを読むには…
この記事は会員限定です
会員登録がお済みの方ログイン
ご登録いただくと、オリジナルコンテンツを無料でご覧いただけます。
投資信託販売会社様(無料)はこちら
上記以外の企業様(有料)はこちら
※会員登録は、金融業界(銀行、証券、信金、IFA法人、保険代理店)にお勤めの方を対象にしております。
1

関連キーワード

  • #フィデューシャリー・デューティー
  • #投信窓販
  • #金融庁

おすすめの記事

千葉銀行の売れ筋で「分散名人」が首位維持、「配当名人」が急浮上などリスク管理重視の姿勢にシフト

finasee Pro 編集部

「過去の実績上位」だけに頼らない投資信託の提案アプローチ ~10年間のデータが示すファンド成績の入れ替わりと販売現場で役立つ活用ポイント~

生井澤 浩

金利高止まりで足利銀行の売れ筋が二極化──「のむラップ」と「世界のベスト」が示した投資家の選好

finasee Pro 編集部

【有識者対談】“正念場”の保険業界に学ぶ「顧客本位のビジネスモデル」の持続性(前編)

川辺 和将

金利上昇で広島銀行の売れ筋に変化、米国株は「S&P500」より「メジャー・リーダー」選好の理由は?

finasee Pro 編集部

著者情報

finasee Pro 編集部
ふぃなしーぷろへんしゅうぶ
「Finasee」の姉妹メディア「Finasee PRO」は、銀行や証券会社といった金融機関でリテールビジネスに携わるプロフェッショナルに向けたオンライン・コミュニティメディアです。金融行政をめぐる最新動向をはじめ、金融機関のプロフェッショナルにとって役立つ多様なコンテンツを日々配信。投資家の皆さんにも有益な記事を選りすぐり、「Finasee」にも配信中です。
続きを読む
この著者の記事一覧はこちら

アクセスランキング

24時間
週間
月間
「過去の実績上位」だけに頼らない投資信託の提案アプローチ ~10年間のデータが示すファンド成績の入れ替わりと販売現場で役立つ活用ポイント~
“霞が関文学”で読み解く金融界② 仕組債販売ルール指針案と「文脈検査の拡張」
【第3回】オルタナティブ資産ファンドは何を見て選ぶのか
千葉銀行の売れ筋で「分散名人」が首位維持、「配当名人」が急浮上などリスク管理重視の姿勢にシフト
「支店長!お客さまが迷惑そうなので、電話をしたくありません!」
【有識者対談】“正念場”の保険業界に学ぶ「顧客本位のビジネスモデル」の持続性(前編)
佐々木城夛の「バタフライ・エフェクト」第21回:“106万円の壁”撤廃の影響を受けるセクターとは
金融審議会も「高市路線」鮮明化――2WG設置に見る資産運用立国の“進化と変化”
ファンドモニタリングは、どの指標を参照すればいいか
(5)バランスファンドのモニタリング② リスクは標準偏差だけでなく下方リスクにも注目
金利高止まりで足利銀行の売れ筋が二極化──「のむラップ」と「世界のベスト」が示した投資家の選好
佐々木城夛の「バタフライ・エフェクト」第21回:“106万円の壁”撤廃の影響を受けるセクターとは
「支店長!お客さまが迷惑そうなので、電話をしたくありません!」
【第3回】オルタナティブ資産ファンドは何を見て選ぶのか
“霞が関文学”で読み解く金融界② 仕組債販売ルール指針案と「文脈検査の拡張」
【有識者対談】“正念場”の保険業界に学ぶ「顧客本位のビジネスモデル」の持続性(前編)
「過去の実績上位」だけに頼らない投資信託の提案アプローチ ~10年間のデータが示すファンド成績の入れ替わりと販売現場で役立つ活用ポイント~
アセット・スワップで有効性検証をあえてやってみたら?
「AIはポジティブ回答に寄っていることも…」投資のプロが“実際に行っている”情報インプット術
金融行政方針が示す「次の金融」の輪郭――資産運用立国を、商品からインフラへ 
物色のテーマ、株価指標さえも時には変わる…ベテランファンドマネジャーが平成バブルで得た教訓
「支店長!お客さまが迷惑そうなので、電話をしたくありません!」
預り資産額1兆円を見据えるブレイクスルーの全貌  ゴールベースとチーム体制でリテール金融を変える
【金融風土記】「豊かさと分散」の経済圏――山形の金融動向とは
日本版IFAに迫る自主規制の刃、そのとき求められる真の「独立」とは何か
お客さまとその家族を深く知り、寄り添い続け、総資産の増加を目指すストックビジネスへ case of 横浜銀行
佐々木城夛の「バタフライ・エフェクト」第21回:“106万円の壁”撤廃の影響を受けるセクターとは
「真剣な姿勢できれいごとを貫く」時代を捉え、顧客に寄り添い、自ら変革し続ける case of 三菱UFJモルガン・スタンレー証券
“霞が関文学”で読み解く金融界② 仕組債販売ルール指針案と「文脈検査の拡張」
上位4ファンドの「オルカン」「S&P500」「世界のベスト」「グロース・オポチュニティ」にそれぞれの事情=2026年8月純流入額トップ20
投信ビジネスに携わる金融のプロに聞く!「自分が買いたい」ファンド【日本株アクティブファンド編】
ランキングをもっと見る
finasee Pro(フィナシープロ) | 法人契約プランのご案内
  • 著者・識者一覧
  • 本サイトについて
  • 個人情報の取扱いについて
  • 当社ウェブサイトのご利用にあたって
  • 運営会社
  • 個人情報保護方針
  • アクセスデータの取扱い
  • 特定商取引に関する法律に基づく表示
  • お問い合わせ
  • 資料請求
© 2026 finasee Pro
有料会員限定機能です
有料会員登録はこちら
会員登録がお済みの方ログイン
有料プランの詳細はこちら