finasee Pro(フィナシープロ)
新規登録
ログイン
新着 人気 特集・連載 リテール&ウェルス 有価証券運用 金融機関経営 ビジネス動画 サーベイレポート

投信販売におけるカスタマー・エクスペリエンス(CX)
【NRI寄稿】

田中 達雄
田中 達雄
野村総合研究所 金融デジタルビジネスリサーチ部 エキスパートストラテジスト
2024.10.30
会員限定
投信販売におけるカスタマー・エクスペリエンス(CX)<br />【NRI寄稿】


CXに取り組むことで顧客本位と収益が両立する

金融庁の「顧客本位の業務運営に関する原則」の公表は、金融業界にCXの重要性を再認識させた。2017年以前にもCXに関心を示す金融機関はあったが、あくまでも勉強会・知識習得の域を超えなかった。しかし、2017年の公表以降、金融庁が「顧客本位の業務運営の確立と定着ための実質的な策」としてCXを紹介したこともあり、実践的に取り組む必要性が高まった。

もちろん、金融機関の間には温度差があり、いち早く取り組む金融機関もあれば、現在でも様子見・知識習得に留まっている金融機関もある。ただ、CXは本来、「顧客本位の業務運営」に対応するためだけのものではなく、収益向上のための戦略であり、「顧客本位の業務運営」の公表がなくても取り組むべき戦略である。

たとえば、米国のチャールズ・シュワブは2000年代前半、収益・株価ともに低下する中、CX戦略に取り組み始めたことで収益・株価ともに好転させたことは良く知られている(現在のCX戦略は継続している)。また、米国のフォレスターリサーチの調査結果によれば、CX戦略に先進的に取り組んだ企業はS&P500の株価水準を上回る株価成長率を見せ、CX戦略に取り組んでいない企業は低成長であったことを報告している。NRIが調査した結果でもCX指標が高い金融機関ほど株価成長率が高いことを確認している。日本の金融機関の経営者の中には、「顧客本位の業務運営」と「収益」は別物と考えている方がいるようだが、CXに取り組むことで「顧客本位の業務運営」と「収益」を関係づけることができる。


対面とネット、ユーザーは何を求めているのか

NRIでは、CXの観点で、投信販売などの「顧客本位の業務運営」を高度化し、収益向上につなげるために何をすればよいかの調査(以降、CXベンチマーク調査と呼ぶ)を2019年から毎年12月頃に実施している。本稿では、その調査結果の一部を紹介する。

CXベンチマークでは、顧客ロイヤルティを測定しているが、いわゆるNPS®(ネットプロモータースコア)では、日本の金融機関の顧客のロイヤルティを正しく測定することが難しいため、NRIと一橋大学の一條和生教授で共同研究開発したCXMM®という手法(特許申請中)を使い調査分析している。CXMM®では金融機関が提供する価値に対して、「期待」と「評価」を聴取する手法を採用しているが、当然のことながら、対面の金融機関とネットの金融機関に期待する価値は異なる。2019年から2023年の傾向を分析すると、対面の場合、「有益情報即時連絡」「損失リスク抑制」などの質の高い情報やアドバイスに対する期待が高く、ネットの場合は「手数料が安い」「割引特典」などの経済合理的な価値に対する期待が高くなっている(ただし、昨今は、対面の金融機関に求められる「信頼性」に関する価値に対する期待も高まっている)。
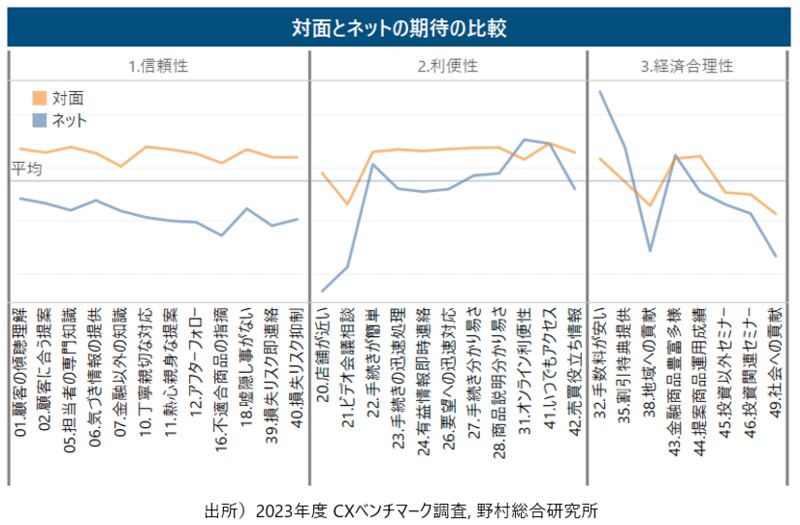
 

金融庁が示す顧客本位の業務運営に関するKPIは、「コスト」「リターン」「リスク」であり、やや経済合理性に偏っている。当然、「コスト」は安い方がよく、「リターン」も高い方がよいという概念(固定概念)に基づいていると思うが、NRIの調査では必ずしもそうではない結果を得ている。たとえば、「リターン」がマイナスであっても、顧客ロイヤルティ(=収益性)が高い顧客もいれば、プラスであっても顧客ロイヤルティが低い顧客がいる。「リターン」だけを基準にした場合、この状況を説明することはできない。NRIの分析では、たとえ、「リターン」がマイナスであっても、事前に損失リスクを抑制するための情報提供やアドバイスをしたり、善後策を顧客と一緒に熱心に考えたりするなどの「信頼性」に関する価値を提供した場合、顧客ロイヤルティは低下せず、むしろ向上する。これは「クローズド・ループ[i]」の法則と類似する。逆に「リターン」がプラスでもそれらの価値が提供されていない顧客はロイヤルティを低下させている。顧客ロイヤルティを高め、収益向上を実現するための施策を検討するには、金融機関では「コスト」「リターン」「リスク」とは別の価値(たとえば「信頼性」を数値化)をKPIとして管理する必要がある。


ネットの世代意識をめぐる固定観念

他にも「若年層はネットの金融機関を好む」といった誤った固定概念がある。NRIの調査では、若年層の中でも金融リテラシが高い人は確かにネットを選ぶ割合が高いが、金融リテラシが低い人の場合、対面を選ぶ割合が高くなることを確認している。また、「高齢者はネットチャネルを好まない」という固定概念もあるが、高齢者は確かにネットチャネルの利用率は低いが、ネットチャネルを使うようになると、むしろ若年層よりも利用頻度は高くなることを確認している。高齢者に対するネットチャネル利用の入り口を十分にケアしない金融機関側に問題があり、それを「高齢者だから」と言い訳にしてはいけない。

昨今のトレンドの中には、対面の金融機関も含めデジタル化(DX)があるが、CXの観点からすると、間違ったDXが、さも先進的であるかのように宣伝されているケースがある。たとえば、「セルフレジ」である。これは、企業側の作業を顧客に押し付けただけのものであり、CXとは真逆の施策である。実際、欧州ではセルフレジの撤去が進んでいるとのニュースもある。セルフレジを導入したことで、売上が低下したからである。同じDXでもCXが実現されているもの(たとえば、USAA[ii]の「Deposit@Mobile[iii]」など)やそうでないものあり、CXが実現されたものは収益向上に貢献し、CXが実現されないものは多額の投資を無駄にする。

本稿でCXの多くを説明することはできなかったが、CXが収益向上に寄与すること、同時に「顧客本位の業務運営」を実現することを解説した。もし、CXに関心を持ち、もっと知りたいと思っていただけたなら、書籍『CX戦略[iv]』をぜひ読んでもらいたい
 

[i] ジョン・グッドマンが提唱した法則の1つで、トラブルがあった顧客が企業に問い合わせ、最後は感謝で終わった場合、トラブルがなかった顧客よりも収益性がアップするというもの

[ii] 米国の退役軍人向け金融コングロマリット

[iii] 店舗やATMに行かずに小切手を現金化できるモバイルアプリ

[iv] 田中達雄(2018)『CX戦略』東洋経済新報社


続きを読むには…
この記事は会員限定です
会員登録がお済みの方ログイン
ご登録いただくと、オリジナルコンテンツを無料でご覧いただけます。
投資信託販売会社様(無料)はこちら
上記以外の企業様(有料)はこちら
※会員登録は、金融業界(銀行、証券、信金、IFA法人、保険代理店)にお勤めの方を対象にしております。
1

おすすめの記事

「国内株式」の資金流入はパッシブTOPIX型がけん引、「国内債券」の「中長期」アクティブに流入増=26年9月投信(アクティブ・パッシブ)

finasee Pro 編集部

米国経済Deep Insight 第19回
変わるウォーシュFRBの市場対話

窪谷 浩

4カ月連続で2兆円超の資金流入を記録、円高進行によって海外資産の評価減で純資産総額は減額=26年9月投信資金フロー

finasee Pro 編集部

J-FLECの労作「家計見える化報告書」で“先送り”にされた2つの論点

川辺 和将

マネックス証券で「日本株4.3倍ブル」が第2位に浮上、「世界のベスト」もジャンプアップ

finasee Pro 編集部

著者情報

田中 達雄
たなか たつお
野村総合研究所 金融デジタルビジネスリサーチ部 エキスパートストラテジスト
野村総合研究所 金融デジタルビジネスリサーチ部 エキスパートストラテジスト。2001年野村総合研究所入社。専門はカスタマー・エクスペリエンス/顧客チャネル戦略、デザイン思考、CLO/ロボ・アドバイザー/PFMなどのFinTech、APIエコノミー、Webサービス、セマンティックWebなどの統合技術、経営とIT、アジャイル、DevOpsなどの開発技術/開発方法論など。著書に『CX戦略』『「おもてなし」のIT革命』『ITロードマップ』(共著、いずれも東洋経済新報社)などがある。
続きを読む
この著者の記事一覧はこちら

アクセスランキング

24時間
週間
月間
佐々木城夛の「バタフライ・エフェクト」第21回:“106万円の壁”撤廃の影響を受けるセクターとは
米国経済Deep Insight 第19回
変わるウォーシュFRBの市場対話

解約高止まりのプルデンシャル生命が打ち出した「構造改革」の3つの注目点
J-FLECの労作「家計見える化報告書」で“先送り”にされた2つの論点
4カ月連続で2兆円超の資金流入を記録、円高進行によって海外資産の評価減で純資産総額は減額=26年9月投信資金フロー
ゆうちょ銀行・郵便局の売れ筋で「S&P500」がトップを独走、「TOPIX」が後退する理由とは? 
約1.5兆円の大型流入が続き「S&P500」と「オルカン」は流入額で別格、パフォーマンスでは中国株=2月投信概況
1000億円規模で新規設定された「野村日本バリュー厳選投資」、新規設定金額は2カ月連続大幅増 =25年10月新規設定ファンド
ECL計算方法は解釈の余地が大きすぎないか
浜銀TT証券の売れ筋に大きな変化、「WCM」がトップを取り、「AB米国成長株投信」が3カ月ぶりランクイン
J-FLECの労作「家計見える化報告書」で“先送り”にされた2つの論点
Keyaki Capital、投資アドバイザーを対象としたオルタナティブ投資プラットフォームの提供を開始
佐々木城夛の「バタフライ・エフェクト」第21回:“106万円の壁”撤廃の影響を受けるセクターとは
みずほ銀行で「キャピタル世界株式」がトップに、想定最終利回り約2.7%の「グローバル債券ファンド」も人気化
4カ月連続で2兆円超の資金流入を記録、円高進行によって海外資産の評価減で純資産総額は減額=26年9月投信資金フロー
「家計の見える化」が拓く新たな地平――74項目のデータを実務の叡智に変えるために
米国経済Deep Insight 第19回
変わるウォーシュFRBの市場対話

楽天証券で「オルカン」盤石の一方で「FANG+」を再評価、「世界のベスト」の順位上昇が示す“インデックス一辺倒”からの揺らぎ
「過去の実績上位」だけに頼らない投資信託の提案アプローチ ~10年間のデータが示すファンド成績の入れ替わりと販売現場で役立つ活用ポイント~
マネックス証券で「日本株4.3倍ブル」が第2位に浮上、「世界のベスト」もジャンプアップ
「支店長!お客さまが迷惑そうなので、電話をしたくありません!」
佐々木城夛の「バタフライ・エフェクト」第21回:“106万円の壁”撤廃の影響を受けるセクターとは
“霞が関文学”で読み解く金融界② 仕組債販売ルール指針案と「文脈検査の拡張」
【第3回】オルタナティブ資産ファンドは何を見て選ぶのか
「過去の実績上位」だけに頼らない投資信託の提案アプローチ ~10年間のデータが示すファンド成績の入れ替わりと販売現場で役立つ活用ポイント~
「攻め」と「守り」の均衡点はどこに?--2026事務年度金融行政方針のポイント解説
【有識者対談】“正念場”の保険業界に学ぶ「顧客本位のビジネスモデル」の持続性(前編)
J-FLECの労作「家計見える化報告書」で“先送り”にされた2つの論点
【金融風土記】「豊かさと分散」の経済圏――山形の金融動向とは
みずほ銀行で「キャピタル世界株式」がトップに、想定最終利回り約2.7%の「グローバル債券ファンド」も人気化
ランキングをもっと見る
finasee Pro(フィナシープロ) | 法人契約プランのご案内
  • 著者・識者一覧
  • 本サイトについて
  • 個人情報の取扱いについて
  • 当社ウェブサイトのご利用にあたって
  • 運営会社
  • 個人情報保護方針
  • アクセスデータの取扱い
  • 特定商取引に関する法律に基づく表示
  • お問い合わせ
  • 資料請求
© 2026 finasee Pro
有料会員限定機能です
有料会員登録はこちら
会員登録がお済みの方ログイン
有料プランの詳細はこちら