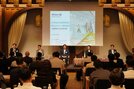
今年の5月9日に発足した、全国44行の地域金融機関が参加する「バランスシート・マネジメント・コンソーシアム」(以下、BSコンソーシアム)。その第一回全体会議 兼 創設記念イベントが7月4日に開催された。
その第一部では、金融庁 リスク分析統括課 大手銀行モニタリング室長 佐藤雅之氏による基調講演が行われた。講演では、モデル・リスク管理と金利リスク、金融庁が最近公表したレポート、そして、BSコンソーシアムへの期待について触れられた。その模様をお届けする。
※part.1ではBSコンソーシアムの概要、part.3ではパネルディスカッションの模様をお届けしています
モデル・リスク管理の重要性
昨年12月に「金融機関のモデル・リスク管理のコード化に向けたプログレスレポート(2024)」を公表しました。このレポートでは、データに基づいたより高度な金融サービスの提供や、リスク管理の高度化を行うために、モデルを戦略的に活用していくことが求められる一方で、その活用に伴って生じるさまざまなリスク、すなわちモデル・リスクの管理も重要だと記しています。
最初に強調したいのは、「モデルを戦略的に活用していくことが求められる」という点です。金融機関は定量的にリスクを把握するためにさまざまなモデルを使っています。それは、リスクを数字で確認するためでもありますが、逆から見れば、適切なリスクテイクのためにモデルを活用しているとも言えます。適切なリスクテイクのためにも、モデルを新たに開発し、活用していくことは重要と考えています。
ただし、モデルはどこまで行ってもモデルです。使用の際は謙虚になることが重要です。ご存じの通り、モデルは過去のデータと何らかの理論によって構成されていますが、そのデータや理論が将来も成り立つとは限りません。足元ではインフレや金利上昇など、長年見られなかった現象が起きています。モデル・リスク管理の原則に含まれている、モデル・インベントリーの作成、リスク・レーティング、3つの防衛線などは、モデルに対する謙虚さを組織として体系的に実践するための仕組みと言えます。
最後に、モデル・リスク管理の原則については、対象範囲をG-SIBsおよびD-SIBsとしており、いわゆる地域金融機関は対象外としていますが、地域銀行の方々にもできるところから取り組んでほしいと考えています。
一方、海外の例を見ると、米国や英国ではモデル・ガバナンスやモデル・リスク管理についてのルールが広く銀行全体を対象としています。各国当局のプライオリティが違うことは当然で、金融庁として本原則を地銀へ拡大するつもりはないのですが、モデル・リスクが銀行の規模の大小に関わらず存在することも事実です。1000近くのモデルを有する大手金融機関と同じことをする必要はありませんが、地域銀行でもモデル・リスク管理の高度化に向け、できることから取り組んでいただきたいと思います。
コア預金モデルと金利リスク
BSコンソーシアムのメインテーマであるコア預金モデルはさまざまありますが、日本国内でもさまざまな金融機関、ベンダーが異なる考え方でモデルを構築してきました。
私もメガバンクを含め様々な金融機関、ベンダーから話を聞いたことがありますが、一つのモデルに統一することは現実的ではないと思います。だからこそ多くの関係者で議論して、よりよいモデルを模索しつづけることが重要です。そういった意味で、今回のコンソーシアムは意義深いと考えています。
現在は金利上昇局面であり、コア預金モデルを改めて見直している金融機関も多いでしょう。コア預金をより多く認定するようなモデルに変える先もあれば、より保守的なモデルにするという議論をしている銀行もあるはずです。
ここで重要なのは、議論の順序です。コア預金モデルを設計し、その上でどの程度であれば金利リスクを取ることができるかを決め、金利リスクへの配分を検討するのが正しく、経営上早期の金利リスクを取りたいからコア預金モデルを変える、というように順序が逆になってはいけません。
ストレス対応力の評価
次に「地域銀行のストレス時対応力の強化に向けたモニタリングレポート」を紹介します。このレポートではあえて「ストレステストの高度化」ではなく「ストレス時対応力の強化」というタイトルを使いました。これは、ストレステスト自体が目的化するのではなく、ストレステストを経営ツールとしてリスク管理の高度化やストレス対応力の強化につなげてほしいという考えからです。
具体的には、各銀行内でどのようなリスクを抱えているかを把握し、自行の弱点を踏まえたストレスシナリオを考えて実施し、その結果を踏まえてアクションプランを設定することが大切です。その際、リスク管理部門だけでなく現場で対応する営業部門も巻き込み、一連のプロセスとして危機対応力の強化につなげていくと良いと思います。
ストレステストの結果を踏まえて資本を積み増したり、流動性を厚く持ったりすることも大事ですが、危機に備えて関係者がどのように行動すべきか示すことまでを含めてストレス対応力だと考えています。
その他には、信用リスク関連では「国内LBOローンに係るモニタリングレポート(2025)」を公表しました。LBOローンについては、地域の事業承継やビジネスの活性化といった観点から前向きに取り組んでいる銀行が多く見られますが、リスク管理体制面が追いついているかという観点も重視していただきたいと考えています。
コンダクト・リスク関連では、「健全な企業文化の醸成及びコンダクト・リスク管理態勢に関する対話結果レポート」を公表しました。健全な企業文化は不正防止の観点から忘れてはならないテーマです。金融機関の中には、一部の拠点で不正を容認するようなカルチャーが蔓延しているケースもあると聞きます。スピークアップ・カルチャーや健全な組織文化をどう作るかは終わりのない課題ですが、重要な論点です。
金融モニタリングの目標とコンソーシアムへの期待
最後に、金融モニタリングの目標とこのコンソーシアムへの期待をお話しします。ところで、極端な例ですが、仮に明日、金融庁のモニタリング部門がなくなったとしたら、どうなるでしょうか。
少なくともメガバンクについては、あまり変わらなそうです。本日集まったそれぞれの地銀も同じかと思います。メガバンクには、リスク管理部門や審査部門、コンプライアンス部門、内部監査部門に多くの専門家がおり、金融庁のモニタリング部門の何倍もの人員が在籍しています。また、リスク管理を軽視する金融機関が社会から信頼を得られないことは明らかです。銀行というビジネスは信頼があって成り立つものです。金融庁がモニタリングしなくても、投資家や格付け会社からの信頼を得るために、リスクを適切に計測して管理する取り組みは続けられるでしょう。
しかし、金融庁がなくなると、少しずつ各銀行でリスクテイク寄りの判断に傾いていく可能性はあります。銀行内の議論でも「金融庁に後で何か言われると面倒だから」という理由でリスクテイクを諦めるという話はよく聞きます。また、第2線や第3線に配属される人数が徐々に減っていくかもしれません。
経営者は株主の期待に応えるために経営をしており、エクイティ・ホルダーを見て経営しています。一方、銀行法は預金者保護を基本とした法体系であり、金融庁は個々の預金者の代理として預金者保護が図られているかをモニタリングする権限が与えられています。つまり、デット・ホルダー側の視点からモニタリングを行っていると整理できます。
金融庁のモニタリングがなくなると、エクイティ・ホルダー側に判断が偏る可能性があり、バランスが効かなくなるかもしれません。実際、しばらく検査を行っていなかった銀行では、リスクテイクに偏っていると感じることがあります。そのような銀行のリスク管理担当者と話すと、声を上げてもなかなか届かないという閉塞感を訴えることもあります。
よって、金融庁のモニタリングには、そういった牽制効果はあるのだろうと思っているわけですが、一方、人員のリソースの問題から、金融庁と日本銀行だけではモニタリングが十分に行えません。すべての金融機関のリスク管理状況を立ち入り検査して、オンタイムで把握することは不可能です。
健全な金融システムを維持するためには、各銀行の第2線、第3線の方々、つまりこのコンソーシアムに集まった皆さまの役割が極めて重要です。各銀行内でリスクが適切に認識され、リスクテイクのバランスについて適切な議論が行われ、問題があれば改善されるようになっていることが最も大事だと考えています。
各銀行において、審査やリスク管理、コンプライアンス、サイバーセキュリティ、内部監査などの部門の方々がプロフェッショナルとして活動できるような環境を作ることが、金融安定性という壮大な目標達成のための、中間目標だと考えています。紹介した各種レポートも、その一助と捉えていただければと思います。
そうした観点から、今回のコンソーシアムは大変意義深いものです。金利リスク管理やALM、バランスシート・マネジメントという専門的なテーマで有志によるコンソーシアムが立ち上がり、こうした会議が開かれることは頼もしいことです。
BSコンソーシアムが発展して、日本の金融機関が実質的にリスク管理を高度化できるという証明になることを期待しています。逆説的な言い方ですが、金融庁がモニタリングして煩い指摘をしなくても、自分たちでリスク管理の高度化ができるような金融界を目指すのだという気概を持って、積極的に活動されていくことを期待しています。