投信販売会社の取扱いファンドは、当初は明確な意図をもって構築されていても、新商品の採用を重ねる中で、全体の設計意図が見えにくくなりがちです。
分配金水準や直近の運用成績、話題性など、その時点では採用する理由があったとしても、結果として似たファンドが増え、営業担当者が違いを説明しにくくなる……。管理や事務の負担が増える一方で、顧客にとっての選択肢の違いは明確になっていない……。こうした状況は、珍しいものではないでしょう。
そこで、重要になるのがファンドラインナップの整備です。
ラインナップ整備というと、取扱本数の削減を思い浮かべるかもしれません。しかし、本来の目的は、単に商品数を減らすことではありません。顧客の資産運用に必要な役割を整理し、その役割を担うファンドを過不足なく配置することが、ラインナップ整備の本質です。
「良いファンド」を選び続けることは難しい
ファンド採用では、過去の運用成績や第三者評価などを基に、「今後も良好な成果が期待できるファンド」を選ぼうとします。もちろん、運用実績や運用体制の確認は欠かせません。
しかし、将来の投資環境を正確に予測できない以上、将来値上がりするファンドを事前に当て続けることには限界があります。選定時点のランキングや人気に依存すれば、ラインナップは直近の勝ち組を追いかけたものになりかねません。
そこで必要になるのが、「良いファンドを選ぶ」から「顧客の資産運用に役立つ機能をそろえる」への発想の転換です。問うべきなのは、どのファンドが優れているかではなく、「このファンドは顧客の資産運用において、どのような役割を果たすのか」です。
インデックスとアクティブを優劣で捉えない
ファンドの役割を整理する際、インデックスファンドとアクティブファンドを単純な優劣で捉える必要はありません。両者の違いは、ポートフォリオを構築するプロセスの違いです。
インデックスファンドは、指数の算出ルールに従って受動的にポートフォリオを構築します。
アクティブファンドは、運用担当者が投資方針に基づき、能動的に銘柄や配分を決めます。
顧客が実際に受け取るのは、プロセスそのものではなく、その結果として生じる収益や値動きの特性です。
したがって、重要なのは「インデックスかアクティブか」というポートフォリオ構築のプロセスではなく、構築されたポートフォリオが市場全体に対してどのような特性を持つかです。
インデックスファンドを市場全体の成果を取り込む基準とし、そこからの特性の違いによって、ほかのファンドがラインナップの中で担う役割を整理できます。
ファンドの役割を具体的な言葉で考える
インデックスファンドには、市場全体の成果を取り込む役割があります。
アクティブファンドには様々なタイプがあり、それぞれ役割が異なります。
そこで投資対象の範囲に着目し、大きく二つのタイプに分けて考えてみましょう。一つは、市場全体を投資対象とし、銘柄選択や配分によって市場平均との差をつくる「プレーンタイプ」です。もう一つは、テクノロジー、半導体、高配当、インフラなど、特定の分野に投資対象を絞る「分野選別タイプ」です。
投資対象の範囲に着目したタイプ分類
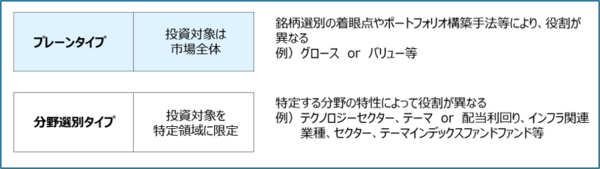
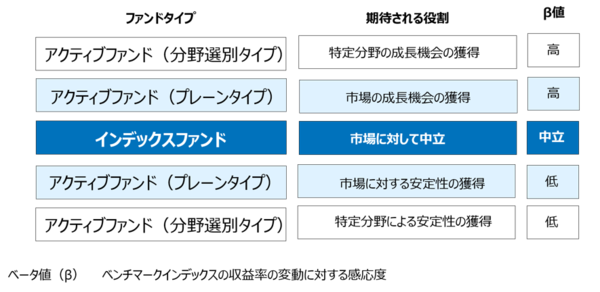
投資家の資産運用における役割として、プレーンタイプは、β値が相対的に高いファンドを「市場の成長機会の獲得」、低いファンドを「市場に対する安定性の獲得」と位置づけて考えることができます。一方、分野選別タイプは、「特定分野の成長機会の獲得」と「特定分野による安定性の獲得」に分けられます。
インデックスファンドを含めた各タイプの役割は、下図のようなイメージになります。
各タイプの役割イメージ
役割を確認する定量データは?
各ファンドの役割を確認するには、どのような定量データを活用すればの良いのでしょうか。
収益率や標準偏差は、運用成果と値動きを確認する基本的な指標です。ただし、いずれも評価期間中の投資環境の影響を受けるため、それだけでファンドの役割を判断することは困難です。
そこで、役割を確認するもう一つの手掛かりとして、ベンチマークの値動きに対する感応度を示すβ値に着目します。
インデックスファンドのβ値は、基準とする市場に対して概ね1に近い値となります。これを基準に、β値が1を上回るか下回るかを見ることで、各ファンドが市場に対してどのような値動きの特性を持っているかを把握できます。
ただし、β値の高低は、将来の収益率やファンドの優劣を示すものではありません。β値が高いから高いリターンが得られる、低いから下落しないということでもありません。β値はあくまで役割を確認するための手掛かりです。ファンドの役割は、収益率、標準偏差、元本割れリスク(下方リスク)、最大上昇率、最大下落率などと併せて、多角的に確認する必要があります。
グローバル株式ファンドで役割を検証する
近年、資産運用の中核となりつつあるグローバル株式ファンドを例に、β値を参考にした役割確認の有効性を検証しました。
サンプルとして、グローバル株式型のアクティブファンドのうち、純資産額上位10ファンドを抽出しました。さらに、市場全体の値動きを取り込む基準として、「eMAXIS Slim全世界株式(オール・カントリー)」を加え、計11ファンドを比較しています。
抽出基準は2026年8月末時点、運用期間5年超のファンドです。同一シリーズに決算頻度の異なるファンドがある場合は純資産額上位のファンドを採用し、ラップ専用ファンドは除外しました。β値は、MSCI AC世界株式(税引後配当込み)指数をベンチマークとして算出しています。
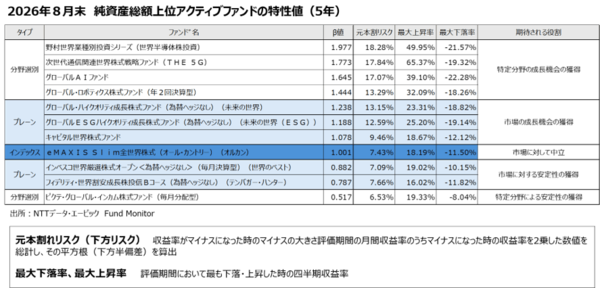
今回の抽出結果では、プレーンタイプ、分野選別タイプともに、成長機会の獲得を役割とするファンドが多くなりました。全体としては、先に示したイメージ図に近い分布となりました。
β値だけでなく、元本割れリスク(下方リスク)や最大上昇率、最大下落率のデータも、各タイプに想定した役割と、概ね整合する傾向が確認できました。
ファンド名や投資するセクターだけでは判断しない
市場全体を投資対象とするプレーンタイプでは、「割安成長株」という名称だけで、グロース型かバリュー型かを判別するのは困難です。「厳選」という言葉も、銘柄を絞り込むことは示していても、選定基準や業種・企業特性への偏りまでは分かりません。
分野選別タイプも、投資するセクターだけでは判断できません。例えば、医療・医薬品セクターです。医療・医薬品セクターは、一般にディフェンシブセクターとされ、同セクターを主要投資対象とするファンドのβ値は低い傾向があります。しかし、投資対象をバイオやゲノムなどに絞り、上場から日が浅い小型の成長企業にも積極的に投資する場合は、値動きが大きくなる可能性があります。同じ医療関連ファンドでも、投資領域や銘柄選択によって役割は異なることがあります。
各ファンドの役割は、ファンド名や投資対象となる分野で判断するのでなく、運用方針やポートフォリオの内容に加えて、過去の運用実績を基にした定量データを確認することが重要です。
整備後に問われるモニタリング
ラインナップ整備は、採用や整理を行った時点で完了するものではありません。運用方針が変わっていなくても、組入銘柄や市場環境の変化によって、実際の値動きは変わり得ます。β値も評価期間や投資環境の影響を受けるため、常に同じ水準ということではありません。
5年β値と各年の1年β値
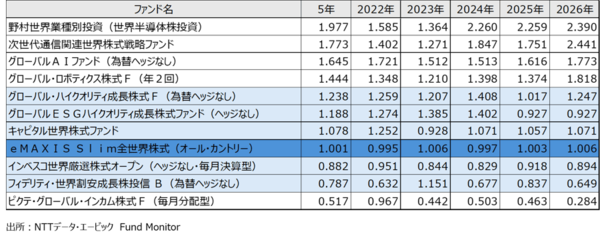
各ファンドが、当初想定した役割を現在も果たしているか。β値をはじめとする定量指標を時系列で確認するとともに、短期的に数値が大きく変化した場合には、投資環境による一時的なものか、ファンド特性の変化の兆しかを見極める必要があります。
「役割」は、ファンドの採用、見直し、顧客説明をつなぐ
ラインナップの整備・モニタリングにおいて、問うべきなのは、「どのファンドが一番良いか」ではありません。「このファンドは、ラインナップの中で何のために存在するのか」です。
ファンドの役割が明確になれば、新規採用では、既存ファンドでは提供できない機能があるかを判断できます。既存商品の見直しでは、役割が重複していないか、想定した特性を維持しているかを確認できます。さらに営業担当者は、過去の成績だけではなく、「顧客の資産運用の中で何を担うファンドなのか」を説明できるようになります。
ラインナップ整備とは、商品を並べ替える作業ではありません。顧客に提供する資産運用の機能を再設計し、その機能が維持されているかを継続的に検証する取り組みなのです。