生保業界への「飴と鞭」
生保のセーフティネット制度は保険会社が破綻した場合に契約者を保護する仕組みです。資金援助を行う生命保険契約者保護機構の財源は、積立上限額4000億円の事前積立を含む業界負担枠と、政府補助との2本柱で構成されています。
これまでセーフティネット制度は、1999年に東邦生命、2000年に第百生命、大正生命、08年に大和生命に対し、それぞれ破綻時に数百~数千億円規模の資金援助を実施。これまでの事例で援助の規模が業界負担枠を超えたことはなく、政府補助が発動した実績はありません。
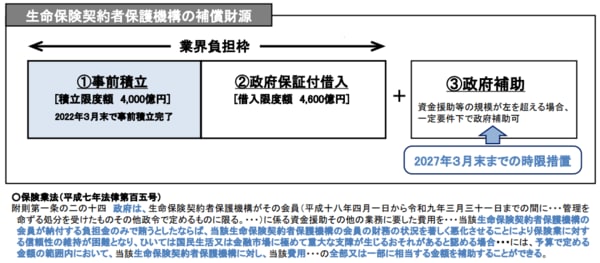
政府補助の枠組み自体は、2027年3月末までの時限措置です。今年8月末に開かれた金融審議会総会では、延長や恒久化を支持する声が上がった一方、廃止の検討を求める意見もありました。
そんな中、今回の会合では事務局側が、政府補助の恒久化を視野に、業界負担枠を引き上げる案を提示しました。
生命保険協会幹部は、「政府補助を恒久的な制度とすることで、保険制度に対する恒久的な信頼を確保し、将来にわたってさらなる生活の安全、安心を提供することが可能になる」との考えを示し、「システミックリスクの観点なども踏まえ、今般、この政府補助を恒久的な制度とすることを検討いただきたい」と求めました。
業界負担枠の引き上げについても一定の理解を示した一方、事前積立上限額の引き上げについては「契約者への還元や、平時の事業への投資の制約などにもつながる側面があり、慎重に考えるべきだと考えている」と述べました。
キャプティブ解禁策に透ける金融庁の“経産省化”
加えてこの日の会合では、保険を本業としない親会社などのリスクを専門的に引き受けるためグループ内に設置する保険会社であるキャプティブについて、事務局が制度整備の具体案を示しました。
現状、日本の企業によるキャプティブの免許取得は、通常の保険会社を立ち上げるのと同じくらいハードルが高く、海外に子会社を設立するケースが多く見られます。サイバー攻撃を含めビジネスを取り巻くリスクが複雑化する中で、キャプティブの国内設立を促進することで、企業におけるリスク管理を高度化させ、積極的な成長投資を後押しする狙いがあります。
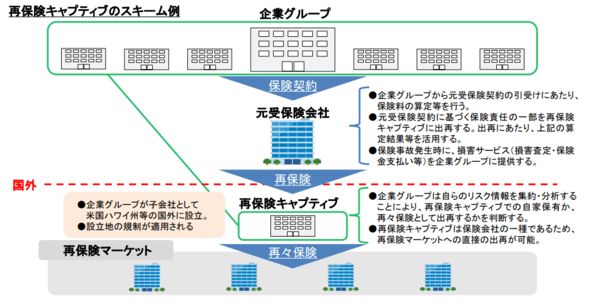
事務局が示した骨子案では、再保険キャプティブ向けの規制緩和策として、通常は10億円となっている損保会社の最低資本金を1000万円程度に引き下げることや、健全性基準の簡素化、審査基準に収支見込みを求めないこと、指定紛争解決機関(ADR機関)との締結契約義務の適用除外などが盛り込まれています。
キャプティブ解禁にあたっては、元受損保会社(企業が設置する再保険キャプティブと連携する通常の損保会社)の役割の明確化や、企業側の人材確保といった課題があります。今回の会合では参加者から、「本来、元受保険会社による審査やリスク管理がキャプティブに対するけん制として機能することが期待されるが、親会社との力関係や取引関係によっては、牽制が十分に働かない可能性もある。再保険金を回収できないリスクを、元受保険会社が過度に負担し、その健全性や他の保険契約者に影響が及ぶことは避ける必要がある」として、実効性のある管理体制を敷く仕組み作りを求める声が上がりました。
ちなみにキャプティブをめぐっては、2000年代に沖縄県名護市から制度創設の要請があった際、元受保険会社の財務健全性への影響の観点から金融庁として慎重な姿勢を示し、制度改正が一度は見送られた経緯があります。リスク環境の変化が規制緩和への追い風になった一方、政府の成長戦略の下、金融システムの安定を最優先してきた金融庁の「経産省化」とも言える潮流の一端もうかがえます。