「皆さんは、投資信託のおかげで豊かな生活を送ることができているという人に、出会った経験はあるでしょうか」。そんな問い掛けから話を切り出したのは、米国を本拠地とする運用会社、キャピタル・インターナショナルの投信営業本部長を務める依田俊也氏。「おそらく多くの方が『ない』と答えるのが、日本の現状かもしれません。ところが米国では、『投資信託のおかげで子どもたちを大学に行かせられた』『投資信託のおかげで毎年、海外旅行ができている』などといったように、多くの方が投資信託を活用して豊かな生活を実現させているのです」。
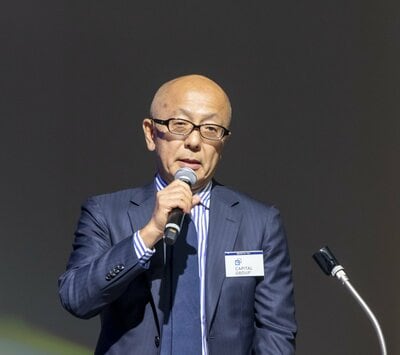
マネージングディレクター 投信営業本部長 依田 俊也 氏
日本の個人金融資産は2,000兆円「しか」ない
それでは、この違いはどこから生まれているのか。日本と米国の個人金融資産と投資信託残高の過去30年の推移に注目してみたい。まず1995年の両国の個人金融資産を比較してみると、日本の1,177兆円に対して米国は約2倍の2,399兆円。そこから30年が経過した2025年には、日本が約2倍の2,394兆円になったのに対し、米国は約9倍の2京2,355兆円となり、日本の10倍近くに拡大している(図1参照)。
【図1 日米の個人金融資産と投資信託残高の推移】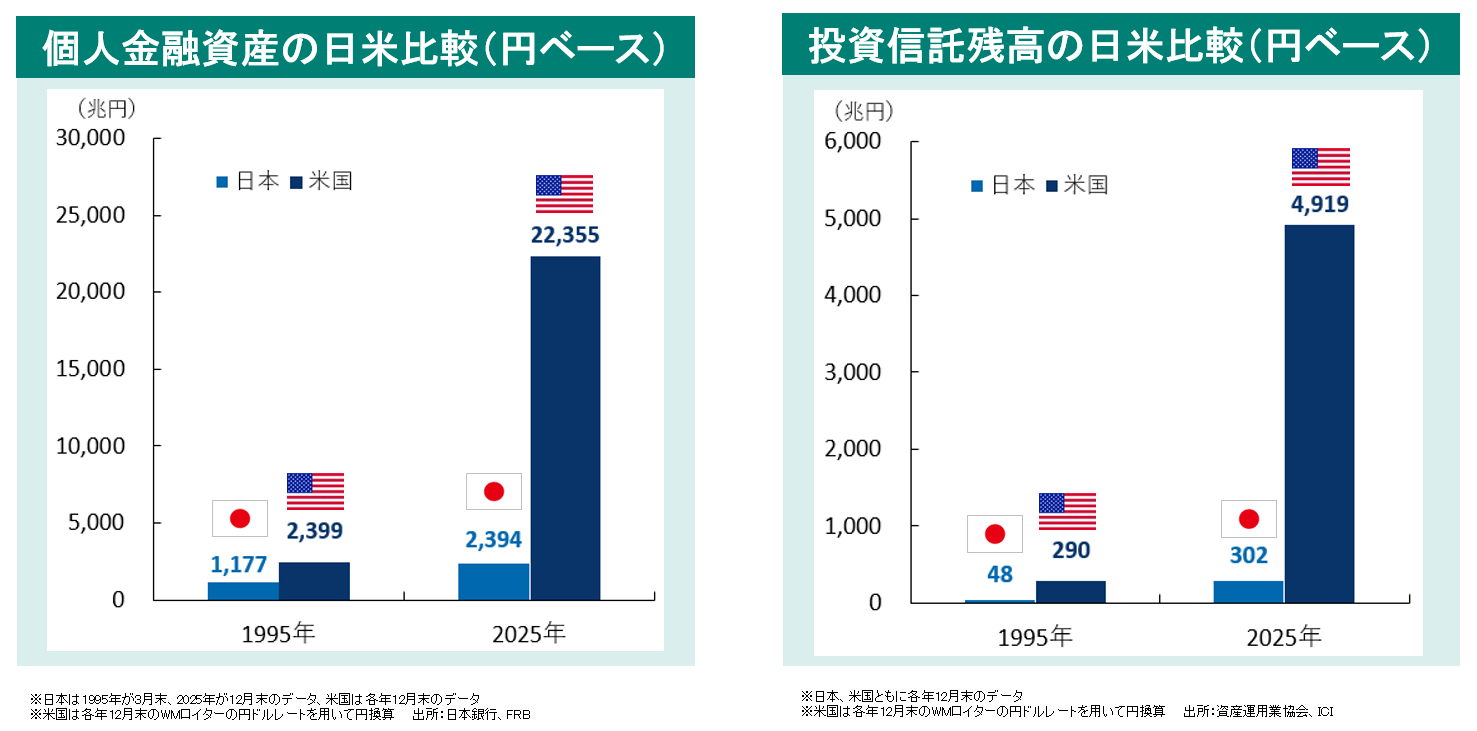 ☑拡大画像
ここまで差が広がった最大の要因と考えられるのが投資信託残高の増加額の違いで、日本が30年間で約6倍になったのに対し、米国はなんと約17倍にまでなっている。「よく『日本には個人金融資産が2,000兆円もある』と言われますが、むしろ『日本の個人金融資産は2,000兆円しかない』という表現のほうが実態を表しているのではないでしょうか」と依田氏も指摘する。
日本で投資信託残高が伸びなかった理由の1つは、「多くの人が『投資信託は安く買って高く売るもの』と考えていたからかもしれません」と依田氏は続ける。「一方の米国には、『投資信託は長期で保有するもの』という考え方が根付いています」。
事実、こうした考え方の相違は投資信託の規模にも表れており、2025年末時点で日本最大のアクティブファンドの純資産残高は約3兆4,000億円。それに対して米国最大のアクティブファンドの残高は約52兆7,000億円と桁違いの規模だ。まさに歴然の差であり、それを生み出したのが運用期間の長さの違いだという。前者の設定年は2014年、後者は1973年と運用期間が大きく異なっている。
アクティブファンドの残高上位20本で比較してみても、日本には運用実績が30年以上の投資信託は1本もないのに対し、米国では上位20本のうち、実に19本が30年以上の運用実績を持つ。「しかもそのうち13本が、私たちキャピタル・グループのファンドです。これはキャピタルのファンドが長年にわたって米国の個人投資家に支持されてきたことの、証左だと言っていいでしょう」(依田氏)。